
2024年11月22日、政府は「国民の安心・安全と持続的な成長に向けた総合経済対策」を閣議決定し、物価高の影響を受けやすい低所得世帯に対し、1世帯あたり3万円を支給することを決定しました。また、子育て世帯には子ども一人につき2万円が加算して給付されます。
住民税非課税世帯に向けた給付が度々行われていますが、住民税非課税世帯はどのような条件を満たすと該当するのでしょうか。
本記事では、住民税非課税世帯への3万円給付についての内容と、住民税非課税世帯に該当するための条件について解説していきます。
1. 住民税非課税世帯とは
住民税は、自治体の行政サービスの活動費に充てることを目的とした地方税で、その地域に住んでいる個人に対して課せられているものです。「所得割」と「均等割」のふたつで構成されており、所得割は所得に応じて負担するもので、均等割は所得にかかわらず定額を負担するものです。
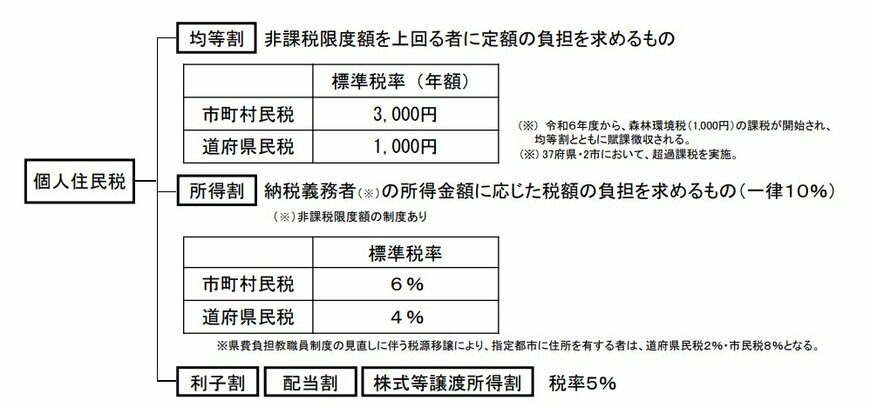
一定の所得要件を満たした方は住民税が非課税となり、所得割と均等割のいずれも課されないことを「住民税非課税」といいます。さらに、世帯全員が住民税非課税の場合、「住民税非課税世帯」に該当します。
1.1 住民税非課税世帯となる要件
住民税非課税世帯になる条件は、自治体により異なるため、ここでは東京23区の場合で見ていきましょう。
- 生活保護法による生活扶助を受けている方
- 障害者・未成年者・ひとり親または寡婦で、前年の合計所得金額が135万円以下の方(給与所得者の場合は、年収204万4000円未満)
- 前年中の合計所得金額が以下の金額の方
①生計を同じくする配偶者または扶養親族がいる場合:35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
②生計を同じくする配偶者または扶養親族がいない場合:45万円以下
住民税非課税世帯に該当するのは、生活保護を受給している方や、障害者・未成年者・ひとり親などで前年の所得が135万円以下の方、前年の所得が一定金額以下の方などです。
2. 住民税非課税世帯に該当する年収の目安
前章で、住民税非課税世帯に該当する年間の所得について解説しましたが、「収入」ではどのくらいになるのでしょうか。
「収入」と「所得」は別物であり、収入は給与や年金などが支給された金額そのものであるのに対し、所得は収入から必要経費(給与所得控除や公的年金等控除額など)を差し引いた金額のことをいいます。
住民税非課税世帯の収入の限度額は、お住いのエリアや世帯構成によって異なります。ここでは、東京23区や横浜市、川口市といった都市部のケースについて見ていきましょう。

給与所得のある世帯の場合、単身世帯では100万円が、夫婦と子ども1人の世帯では205万7000円が、住民税非課税世帯に該当する年収の限度額の目安となっています。
また、65歳以上の年金受給世帯の場合、単身世帯では155万円、夫婦世帯では211万円が目安とされています。
お住まいのエリアで年収の上限額がいくらになっているのかは、公式サイトなどで確認してください。
3. 住民税非課税世帯へ3万円の支給が決定
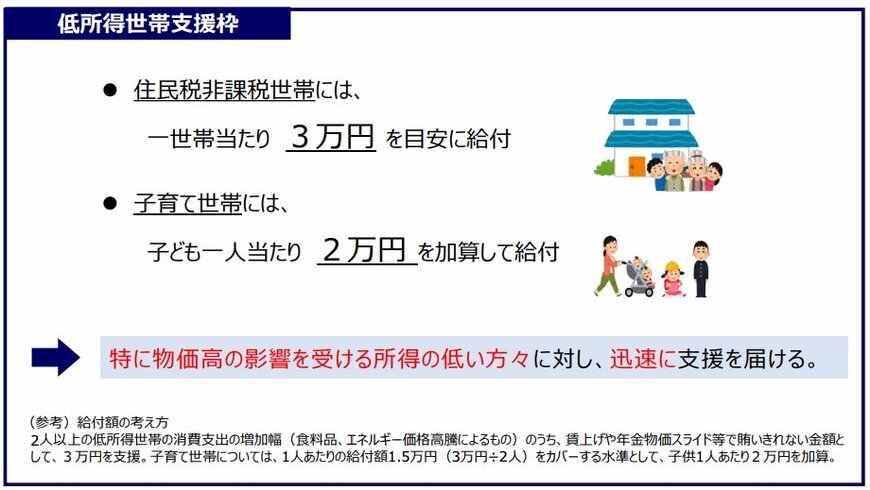
政府は2024年11月22日、「国民の安心・安全と持続的な成長に向けた総合経済対策」を閣議決定し、物価高の影響を受けやすい低所得者に対し、3万円を支給することを決定しました。給付の詳細は以下の通りです。
- 住民税非課税世帯:1世帯当たり3万円給付
- 子育て世帯:子ども一人につき2万円を加算して給付
住民税非課税世帯に、1世帯あたり3万円が給付され、さらに子育て世帯には子ども一人あたり2万円が加算された金額が給付されます。
なぜ「3万円」なのかその根拠は、食料品やエネルギー価格などの上昇により増加した生活費のうち、賃上げや年金物価スライドなどでカバーしきれない分を支援する金額とされています。子ども一人当たりの「2万円」については、一人当たりの給付額1万5000円(3万円÷2人)をカバーできる水準として決められているとのことです。
3.1 支給時期は現在未定
住民税非課税世帯に対する3万円の給付は、「迅速に」支援を行うとされており、各自治体にて支給に向けて進行中です。
早いところでは、対象世帯へ1月中に給付金が支給されるとのこと。
一方で、詳細は未定としている自治体も多くあります。
詳細が決定した際には、公式サイト等で公表されるため、今後の情報を待ちましょう。
4. まとめにかえて
政府は、住民税非課税世帯に対し1世帯当たり3万円の給付を行うことを決定しました。子どもがいる場合は、子ども一人当たり2万円が加算されます。
今回決定された給付金は、食料品やエネルギー価格の高騰の影響を受けやすい低所得世帯が対象ですが、近年の物価高の影響は一般家庭においても深刻な問題です。
住民税非課税世帯だけでなく、すべての世帯に公平な施策が行われることが望まれます。

参考資料
木内 菜穂子