
近年、資産形成の手段として注目を集める「新NISA」と「iDeCo」。特に、新NISAはその手軽さから多くの人が利用を始めていますが、iDeCoについては「制度が複雑でわかりにくい」と感じる声も少なくありません。
新NISAと比較すると、iDeCoは独自の仕組みが多く、「始める前に知っておけばよかった」と後悔する人もいるようです。
そこで今回は、元銀行員であり、企業型確定拠出年金やiDeCoの講師を担当していた筆者が、受講者から聞いたエピソードをもとに後悔しがちな点を3つご紹介します。
2025年からiDeCoを始めてみようと考えている方は、ぜひ参考にしてみてください。
1. 後悔(その1):iDeCoで運用商品の変更方法を間違えてしまった
iDeCoでは、運用環境に応じて運用商品を変更することが可能です。しかし、「配分変更」と「スイッチング」の手続きを正しく理解していないと、思わぬミスをしてしまうことがあります。
- 今後の掛け金の購入先を変更する(配分変更)
すでにA商品で運用されている資産はそのまま残り、運用が続きます。
- 今までの資産を売却し、他の商品で運用を始める(スイッチング)
この手続きだけでは、掛け金の購入先は変わりません。そのため、今後も掛け金の配分としてA商品を指定しているのであれば、引き続きA商品を購入することになります。
A商品での運用を完全にゼロにしたい場合は、配分変更とスイッチングの両方を行う必要があります。
この違いを把握せずに手続きを進めると「A商品を売却したつもりが運用は続いていた」という失敗につながることもあります。
配分変更とスイッチングはiDeCoでよく混同されるポイントです。違いを理解しておきましょう。
1.1 配分変更とは
確定拠出年金の資産運用において、毎月の掛金で購入する運用商品の配分比率を変更すること。一方、運用商品を売買することでこれまでに積み立てた資産残高を変更することを「スイッチング(預替え)」という。配分変更とスイッチング(預替え)はそれぞれ別の手続き(指図)で行う必要がある。
DC法第4条第1項第5号で少なくとも3か月に1回は運用指図(配分変更)できるように定められているが、運営管理機関等のWeb経由で手続きをすることから通常はいつでも行えることが多い。
ただし、当月の掛金に反映するための締切日(拠出日の何営業日前の何時等)が設定されているので各プランで確認する必要がある。
ー 企業年金連合会「配分変更」より
1.2 スイッチングとは
確定拠出年金の資産運用において、運用商品の売買でこれまでに積み立てた資産残高を変更すること。一方、毎月の掛金で購入する運用商品の配分比率を変更することを「配分変更」といい、スイッチングと配分変更はそれぞれ別の手続き(指図)で行う必要がある。
ー 企業年金連合会「スイッチング(預替え)」より
【写真全4枚】配分変更とスイッチングの違いは重要です!後半では新NISAとiDeCoの違いやiDeCo制度の概要も図解1/4

Mike Flippo/shutterstock.com
2. 後悔(その2):転職した時に手続きを忘れて自動移換されてしまった
企業型確定拠出年金に加入していた人が転職した場合、前職の企業型確定拠出年金制度に、自分の資産を置いておくことはできません。
そのため自分でその資産を移換する必要があるのですが、この手続きを忘れてしまう人が意外と多いようです。
6ヵ月以内に手続きをしなければならず、期限を過ぎてしまった場合、その資産は、国民年金基金連合会(特定運営管理機関)に自動移換されます。
自動移換された場合、資産の運用ができないだけでなく、所定の手数料等もかかるため、資産の目減りにつながる点は注意が必要です。
転職先に企業型DCがない場合は特に注意が必要です2/4

出所:Milan Ilic Photographer/shutterstock.com
2.1 自動移換とは
企業型年金加入者が、資格喪失後6カ月以内に、他の企業型年金、個人型年金、確定給付企業年金または企業年金連合会への個人別管理資産の移換を行わず、かつ脱退一時金の請求手続きも行わない場合に、個人別管理資産が国民年金基金連合会に自動的に移換されること(当該企業型年金の企業型年金運用指図者を除く)。(DC法第83条)
自動移換の問題点として、以下の2点が挙げられる。
(1)資産運用されないため資産を増やすことができないうえに、自動移換の際の手数料(4,348円、2022年4月1日現在。以下同じ)、毎月の管理手数料(月額52円、年間624円)が個人別管理資産額より差し引かれ、個人別管理資産が目減りする。なお、自動移換された後に個人型年金に移換する場合には3,929円、再就職先の企業型年金に移換する場合には1,100円(この他、移換先で手数料がかかることがあります。)がかかる。
(2)自動移換の状態である期間は、確定拠出年金の加入者等期間と見なされないため、老齢給付金の受給資格要件を満たせずに受給開始が遅くなることがある。
ー 企業年金連合会「自動移換」より
3. 後悔(その3):iDeCoの税制優遇メリットを理解していなかった
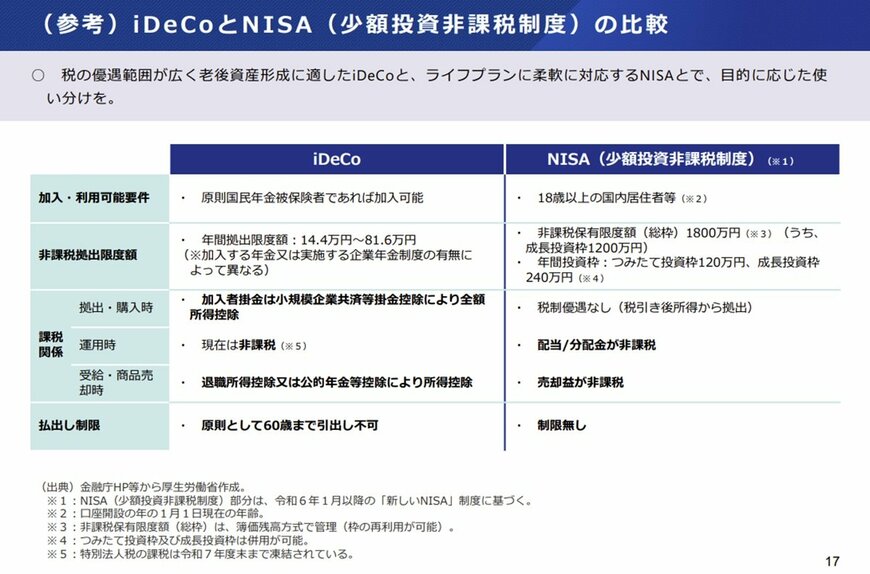
新NISAとiDeCoは非課税制度があるという点は共通ですが、iDeCoの税制優遇メリットは新NISAよりも多いことは、見落としがちなのではないでしょうか。
大きな違いは、拠出する掛金が全額所得控除されることです。
このメリットを十分に理解せずに、後になって「税制優遇のあるiDeCoを活用しておけばよかった」と後悔するケースも少なくありません。
個人の年収等によって控除額は異なりますが、iDeCoで掛け金を積み立てた分、税負担が軽減される点は抑えておきたいところです。
3.1 iDeCoと新NISAの違いを理解しよう
新NISAのつみたて投資枠やiDeCoは、いずれも投資信託を活用する仕組みで、毎月一定額を積み立てて投資する制度です。
共通点が多い一方で、制度ごとに特徴や違いもあります。自分の資産運用の目的やライフプランに合わせて使い分けることで、資産設計をよりスムーズに進めることができます。
4. まとめにかえて
いかがでしたでしょうか。
今回は、元銀行員で企業型DCやiDeCoの講師を担当していた筆者が、受講者から聞いたエピソードをもとに後悔しがちな点をご紹介しました。
iDeCoは老後の資産形成に役立つ便利な制度ですが、その仕組みを複雑だと感じる人も少なくありません。今回ご紹介した「運用商品の変更方法を間違えた」「転職時の手続きを忘れて自動移換された」「税制優遇メリットを活用できなかった」といった例は、特に多くの方が陥りやすいポイントです。
iDeCoを始める際には、制度について理解した上で、自分の資産形成のプランに役立ててみてください。
5. ご参考
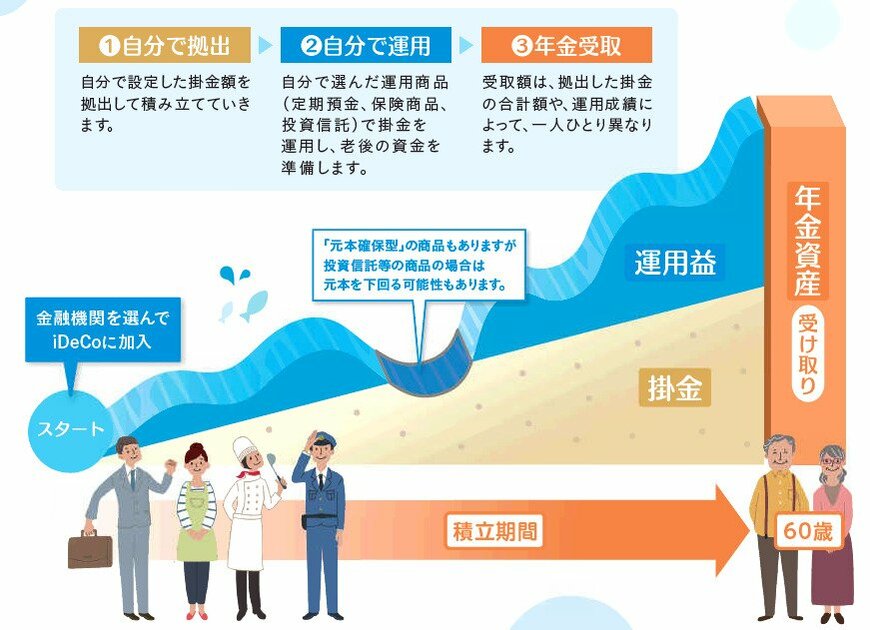
iDeCoとは、どのような制度なのか、ここで簡単にご説明します。
iDeCoとは個人型確定拠出年金のことを差します。公的年金(国民年金・厚生年金)とは別に、給付を受けられる私的年金制度の一つです。
企業型確定拠出年金と異なり、加入は任意で、加入の申込、掛金の拠出、掛金の運用の全てをご自身で行います。
掛金とその運用益との合計額をもとに給付を受け取ることができますが、60歳になるまで、原則として資産を引き出すことはできません。

参考資料
三石 由佳