


12月13日は年金支給日でした。次回の支給は2月ですから、今回の支給で年末年始の支出を乗り切る必要があります。
何かとお金がかかる時季のため、適切なやりくりが求められるでしょう。
私たちは20歳になると一斉に国民年金に加入します。60歳までの40年間保険料を納め続け、65歳から基礎年金として受給します。
1. 現在の年金制度を振り返る
日本の年金制度は2階建てと呼ばれています。1階部分は20歳から加入する国民年金、2階部分は会社員や公務員が加入する厚生年金です。

国民年金は身分によって区分分けがされています。
- 第1号被保険者:個人事業主、学生など
- 第2号被保険者:会社員や公務員など
- 第3号被保険者:第2号被保険者に扶養される配偶者
会社員・公務員、社会保険の適用されるパートは第2号、専業主婦は第3号、それ以外は第1号に分けられるとおさえておきましょう。
日本の年金制度は、世代間の支え合いや国民皆年金といった特徴もあります。現在の仕組みは、現役世代の支払う保険料を高齢者に給付する「賦課方式」です。
また、20歳になると誰もが国民年金に加入し、65歳から受け取りが始まります。
平等な社会保障サービスを提供する仕組みとなっていますが、保険料の負担増加などの課題も残ります。
では、国民年金の平均受給額について、次章で見ていきましょう。
2. 国民年金の平均受給額は?
60歳代〜80歳代の国民年金の平均受給額は、以下のとおりです。
2.1 60歳代(60歳~69歳)

- 60歳:4万2616円
- 61歳:4万420円
- 62歳:4万2513円
- 63歳:4万3711円
- 64歳:4万4352円
- 65歳:5万8070円
- 66歳:5万8012円
- 67歳:5万7924円
- 68歳:5万7722円
- 69歳:5万7515円
2.2 70歳代(70歳~79歳)

- 70歳:5万7320円
- 71歳:5万7294円
- 72歳:5万7092円
- 73歳:5万6945円
- 74歳:5万6852円
- 75歳:5万6659円
- 76歳:5万6453円
- 77歳:5万6017円
- 78歳:5万5981円
- 79歳:5万5652円
2.3 80歳代(80歳~89歳)

- 80歳:5万5413円
- 81歳:5万5283円
- 82歳:5万7003円
- 83歳:5万6779円
- 84歳:5万6605円
- 85歳:5万6609円
- 86歳:5万6179円
- 87歳:5万6030円
- 88歳:5万5763円
- 89歳:5万5312円
本来65歳から受け取る年金を早いタイミングで受け取る代わりに受給金額が減る「繰下げ受給」をしている人がいるため、60〜64歳は金額が低めです。受給が始まる65歳以降になると、5万円台後半の金額が続いています。
国民年金は20〜60歳までの間にどれだけ未納なく保険料を納められたかによって受給金額が決まります。今年度の満額受給額が月額6万8000円であることを踏まえると、多くの人が適切に保険料を納めてきたといえるでしょう。
とはいえ、日頃の生活支出を月5万円程度でやりくりするのは不可能でしょう。厚生年金を受け取れない個人事業主は、受け取れる年金を増やす工夫が必須です。年金を増やす方策について、次章で解説します。
3. 国民年金を増やす方策
国民年金を増やす主な方法は、以下の3つです。
- 付加保険料を納める
- 任意加入制度を使う
- 国民年金基金やiDeCoを活用する
国民年金は厚生年金と異なり、受給額を増やせる制度が充実しています。制度を活用して、少しでも受給額を増やし老後生活にゆとりを持ちましょう。
3.1 付加保険料を納める
付加保険料を納めると、国民年金の受給額を増やせます。付加保険料は月額400円で、毎月の国民年金保険料の支払いに上乗せして納めます。
付加保険料を支払うことで加算される金額は「200円×付加保険料の納付月数」です。2年以上年金を受給すれば付加保険料のもとが取れるため、受給期間が長くなるほどお得です。
付加保険料を納められるのは、以下のどちらかに当てはまる人です。
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
なお、保険料の納付を免除・猶予されている人や国民年金基金に加入している人は利用できません。
3.2 任意加入制度を使う
国民年金の任意加入制度を活用すれば、年金を満額水準まで引き上げられます。
国民年金保険料の納付は一般的に60歳で終了します。
しかし、納付月数が480月(40年)に満たない場合に限り、任意加入制度を活用すれば60〜64歳の間で保険料を納め続けられます。納めた保険料はこれまでどおり税控除の対象となるため、節税も可能です。
任意加入制度を利用できるのは、以下のすべてに当てはまる人です。

- 日本国内に住所を有する60歳以上65歳未満の人
※日本国籍を有しない人で、在留資格が「特定活動(医療滞在または医療滞在者の付添人)」や「特定活動(観光・保養等を目的とする長期滞在または長期滞在者の同行配偶者)」で滞在する人を除く - 老齢基礎年金の繰上げ支給を受けていないの人
- 20歳以上60歳未満までの保険料の納付月数が480月(40年)未満の人
- 厚生年金保険、共済組合等に加入していない人
※以下に当てはまる人も加入できる。
・年金の受給資格期間を満たしていない65歳以上70歳未満の人
・外国に居住する日本人で、20歳以上65歳未満の人
なお、任意加入できるのは保険料納付期間が480ヶ月に達するまでです。480ヶ月を超えて納付することはできません。
3.3 国民年金基金やiDeCoを活用する
国民年金基金やiDeCoといった、年金の「3階部分」と呼ばれる制度の活用も、受給額を増やすのに適しています。
国民年金基金は、国民年金第1号被保険者のみが加入できる制度です。
掛金額に応じてあらかじめ給付額が決まっている確定給付型の年金です。年金のタイプ(終身年金・確定年金)や支給期間、遺族一時金の保証有無などが自由に選べます。
また、掛金はすべて社会保険料控除の対象となります。国民年金保険料と併せて控除対象となるため、節税効果も期待できるでしょう。
iDeCoは自分で運用した分を老後に受け取る確定拠出型の年金です。国民年金基金に比べて税制優遇に強みを持ちます。主な優遇は以下のとおりです。
- 掛金が全額所得控除の対象
- 運用益が非課税
- 受け取り時も一定額までなら非課税
節税効果が高く、個人事業主やフリーランスに適した制度です。また、リスクを取る分、より多くの年金を受給できる可能性があります。
どちらも国民年金第1号被保険者であれば月額6万8000円まで掛金を拠出できます。併用も可能なため、自分のライフプランに合わせた年金づくりをしてみましょう。
4. まとめ
国民年金は誰もが受け取れる年金のため年代による差が少なく、多くの人が同じような額を受給することになります。しかし金額は少ないため、上乗せ制度の活用は重要です。
年金受給開始後の生活に困らないよう、現役のうちから資産づくりをして老後に備えましょう。
4.1 ご参考:老齢年金(国民年金・厚生年金)の平均受給額
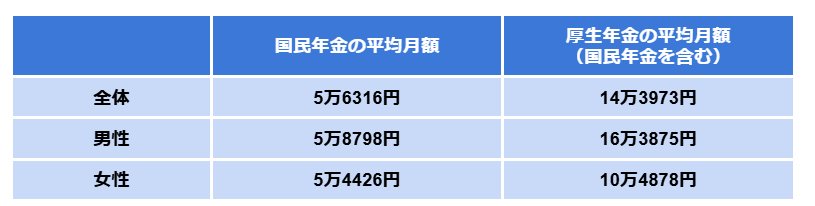
国民年金の平均月額
- 全体:5万6316円
- 男性:5万8798円
- 女性:5万4426円
厚生年金の平均月額(国民年金を含む)
- 全体:14万3973円
- 男性:16万3875円
- 女性:10万4878円
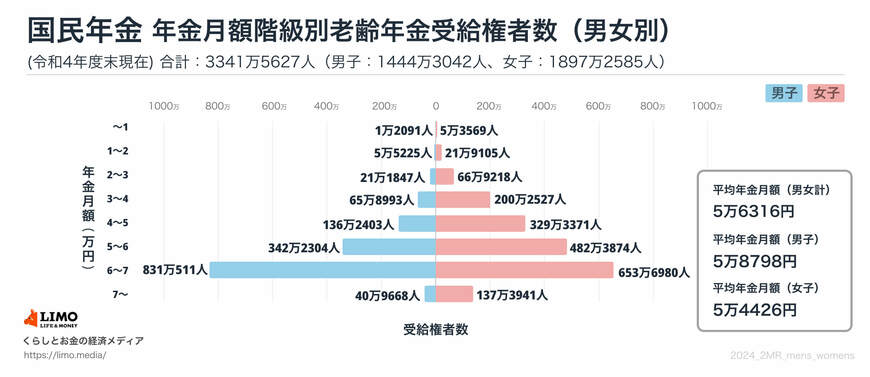
国民年金
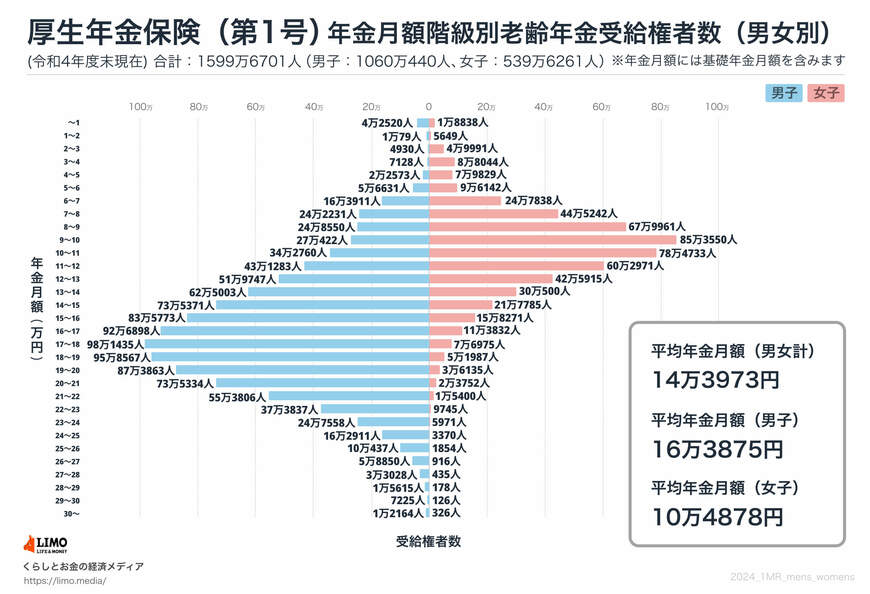
厚生年金


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「令和6年4月分からの年金額等について」
- 日本年金機構「付加保険料の納付」
- 日本年金機構「任意加入制度」
- 全国国民年金基金「国民年金基金のメリット」
- 全国国民年金基金「国民年金基金とiDeCoとの違い」
石上 ユウキ


