


2024年11月22日、住民税非課税世帯へ1世帯あたり3万円の給付金支給が決定しました。
住民税が非課税となる世帯にはさまざまな年齢層の人がいますが、なかでも高齢者世帯が多くなっています。理由は年収の壁の一つとされる「211万円の壁」と考えられるでしょう。
この記事では、211万円の壁や住民税非課税世帯のうちの高齢者世帯の割合などについて解説します。。
1. 「211万円の壁」と「年収の壁」のおさらい
「211万円の壁」は年収の壁の一つです。年金収入だけで暮らす65歳以上の夫婦世帯の住民税が非課税となる目安とされます。
東京23区のような1級地で夫婦二人世帯の住民税が非課税となるには、世帯主の所得金額が「35万円×2+31万円以下=101万円」以下である必要があります。ただし、65歳以上の年金収入は110万円まで非課税のため、実質211万円までは住民税がかからないのです。
65歳以上の夫婦世帯の世帯主に住民税が課税されるボーダーラインが211万円であることから「211万円の壁」とよばれています。
ただし、世帯主が211万円の壁の条件を満たしていても、配偶者の収入が155万円を超えてしまうと、住民税が課税されてしまいます。こうなると住民税非課税世帯とはならないため、配偶者の収入額には注意が必要です。
年収の壁にはさまざまなものがあります。211万円の壁だけでなく、他のものもあらためて整理しておきましょう。
【写真全3枚中1枚目】一覧表:年収の壁。2枚目では、年代別の住民税非課税世帯の割合をチェックする!1/3
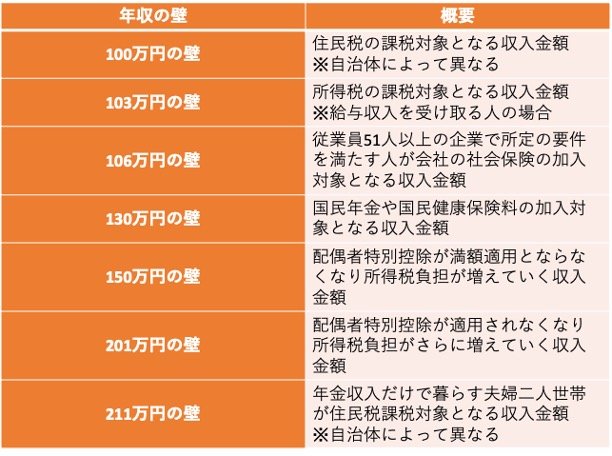
- 100万円の壁:住民税の課税対象となる収入金額
※自治体によって異なる - 103万円の壁:所得税の課税対象となる収入金額
- ※給与収入を受け取る人の場合
- 106万円の壁:従業員51人以上の企業で所定の要件を満たす人が会社の社会保険の加入対象となる収入金額
- 130万円の壁:国民年金や国民健康保険料の加入対象となる収入金額
- 150万円の壁:配偶者特別控除が満額適用とならなくなり所得税負担が増えていく収入金額
- 201万円の壁:配偶者特別控除が適用されなくなり所得税負担がさらに増えていく収入金額
- 211万円の壁:年金収入だけで暮らす夫婦二人世帯が住民税課税対象となる収入金額
※自治体によって異なる
100万円、103万円、150万円、201万円は住民税や所得税、106万円や130万円は社会保険料に関する年収の壁となっています。211万円の壁は地域によって条件が異なる場合があるため、住んでいる自治体の住民税が非課税となる要件をよく確かめておくことが重要です。
では、住民税非課税世帯のうち、高齢者世帯はどれくらいの割合なのか、次章で見ていきましょう。
2. 住民税非課税世帯のうち高齢者世帯の割合
住民税非課税世帯の年代別割合は以下のとおりです。
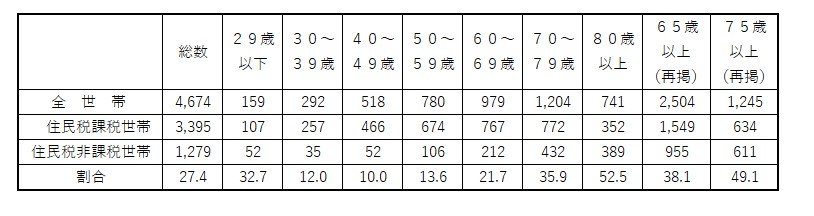
- 総数:1279世帯(27.4%)
- 20歳代:52世帯(32.7%)
- 30歳代:35世帯(12.0%)
- 40歳代:52世帯(10.0%)
- 50歳代:106世帯(13.6%)
- 60歳代:212世帯(21.7%)
- 70歳代:432世帯(35.9%)
- 80歳代:389世帯(52.5%)
- 65歳以上(再掲):955世帯(38.1%)
- 75歳以上(再掲):611世帯(49.1%)
65歳以上の世帯は、調査対象となった2504世帯のうち955世帯が住民税非課税世帯でした。割合は38.1%で、20〜50歳代の世帯と比べると多くなっています。75歳以上に絞ると、49.1%と約半数が住民税非課税世帯です。
2.1 住民税非課税世帯に高齢者世帯が多い理由
住民税非課税世帯に高齢者世帯が多く分布しているのは、年金所得に対する控除額の大きさが関係していると考えられます。
公的年金は所得とみなされ、金額に応じて所得税及び住民税がかかります。一方、年金所得には所得控除も存在し、年金受給額が一定金額以下であれば税金がかからなくなります。
年金に対する所得控除は「公的年金等控除」です。
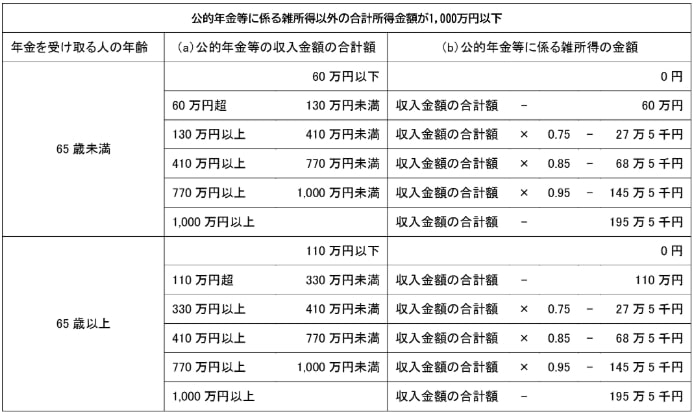
65歳未満は年金収入60万円まで、65歳以上は110万円までなら所得が0円になります。控除額をほかの所得控除と比較すると、公的年金等控除がいかに優れているかがわかるでしょう。
- 基礎控除:最大48万円
- 給与所得控除:55万円(給与所得162万5000円以下の場合)
- 扶養控除:38〜63万円
控除額が大きい分、ある程度年金収入があっても住民税が非課税になりやすいのです。
では、年金収入が211万円を超えたシチュエーションについて、次章で解説します。
3. 年金収入が211万円を超えたらどうなる?
年金収入だけで暮らす65歳以上夫婦世帯の世帯主の年金収入が211万円を超えると、住民税が発生します。住民税は、所得額の10%を負担する所得割と、課税者全員が負担する均等割とがあります。
住民税は、年金から天引きされて徴収されます。天引きとなる要件は以下のとおりです。
以下の条件をすべて満たす場合
- 65歳以上
- 老齢もしくは退職を理由に年金を受給
- 年間の年金受給額が18万円以上
よって、65歳から受け取る老齢年金を年間211万円以上受け取っている人は、確実に年金から住民税が天引きされます。
なお、所得税については、65歳以上の場合年金収入のみで158万円を超えると発生します。よって、年金収入が211万円を超えたとしても変わらず徴収されます。徴収方法は源泉徴収が基本です。
4. 税負担を抑えるか、手取り年金を増やすか
東京23区などの地域では、二人暮らしの高齢者世帯は世帯主の年金収入が211万円、配偶者の収入が155万円までであれば住民税はかかりません。収入を月額に換算すると世帯主は約17万6000円、配偶者は約12万9000円です。
一方で、総務省の「家計調査」によれば、高齢者二人暮らしの世帯の月あたりの支出額は25万959円、税金や社会保険料を含めれば28万2497円となっています。つまり、211万円の壁に収まるような年金額でも、決して余裕ある生活ができるとは限らないのです。
老後資産が十分に用意できているのであれば、世帯主は年金収入を211万円まで、配偶者は155万円までに留めれば、税負担を抑えられて暮らしに余裕が持てます。一方、老後資産に不安のある人は壁を気にせず年金額や収入を増やすことも検討しましょう。
年金を増やす方法としては、年金の繰下げ受給やiDeCoなどの活用が考えられます。年金を受け取らないように調整するのは難しいですが、増やすことは工夫次第で可能です。自分の家計状況や老後生活の過ごし方によって、税負担を抑えるか収入を増やすか決めましょう。


参考資料
- 厚生労働省「『年収の壁について知ろう』あなたにベストな働き方とは?」
- 東京都主税局「個人住民税」
- 厚生労働省「令和5年国民生活基礎調査」
- 国税庁「No.1600 公的年金等の課税関係」
- 総務省統計局「家計調査報告 〔 家計収支編 〕 2023年(令和5年)平均結果の概要」
石上 ユウキ


