
年末が近づいてきたら、そろそろ気にしておきたいのが翌年の確定申告についてです。
会社員のときは年末調整によって税金の過不足を精算してもらえますが、退職後に年金によって生活する場合は確定申告が必要なのでしょうか。
この記事では、年金受給者の「確定申告不要制度」の仕組みについて解説します。
記事の後半では、確定申告が必要となるケースについても紹介しますので、要否を判断する際の参考にしてください。
1. 公的年金には「確定申告不要制度」がある
公的年金は「雑所得」に分類され、所得税や住民税の課税対象として扱われます。
一定額以上を受給する場合は年金から税金が源泉徴収されるため、通常は確定申告によって過不足を調整しなければなりません。
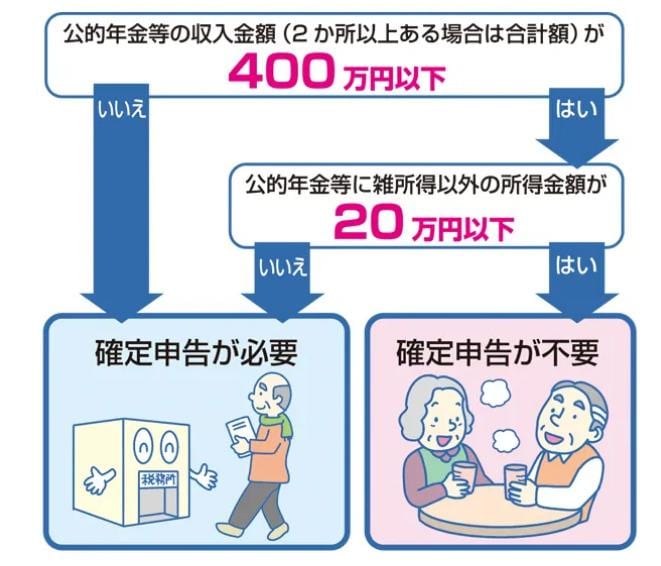
しかし、公的年金では受給者の負担を軽減するために、下記の2つの条件に当てはまる場合は確定申告が不要となっています。
- 公的年金の合計額が年間400万円以下かつすべてが源泉徴収の対象
- 公的年以外の所得が年間20万円以下
それぞれのケースについて、具体的に見ていきましょう。
1.1 不要となるケース(1)公的年金の合計額が年間400万円以下かつすべてが源泉徴収の対象
公的年金による年間の収入額が400万円以下で、すべて源泉徴収の対象となっている場合は確定申告が不要です。
年間の収入額については、日本年金機構から送付される「公的年金等の源泉徴収票」にて確認ができます。

毎年1月頃に前年分の源泉徴収票が送付されますので、必ず自分の収入額を確認するようにしましょう。
1.2 不要となるケース(2)公的年以外の所得が年間20万円以下
公的年金の年間収入額が400万円以下かつ、それ以外の所得が年間20万円以下の場合も確定申告が不要です。
たとえば、年金受給者の中には「若い頃から掛けていた個人年金保険を受け取っている」という人もいるでしょう。
個人年金保険による所得も雑所得として扱われますが、必要経費を差し引いた残りの金額が年間20万円以下であれば確定申告の対象外となります。
2. 確定申告不要制度に該当しても確定申告が必要となる場合もある
ただし、確定申告不要制度の条件に当てはまる場合でも、確定申告が必要となるケースもあります。
それぞれ具体的に紹介していきましょう。
2.1 必要となるケース(1)源泉徴収されない公的年金がある
確定申告不要制度では、受け取っている公的年金のすべてが源泉徴収の対象となっている必要があります。
たとえば、外国から支払われる公的年金は源泉徴収の対象外となり、所得税や住民税が差し引かれません。
したがって、そういった年金を受け取っている場合は、年金による収入額が年間400万円以下であっても確定申告が必要となります。
2.2 必要となるケース(2)公的年以外の所得が年間20万円を超える
最近では、「年金を受け取りながらパートやアルバイトをしている」という人も珍しくありません。
年金を受け取りながら給与所得を受け取る場合、給与所得控除を引いた後の金額が年間20万円を超えると確定申告が必要となります。
たとえば、パートによる収入が年間90万円の場合、給与所得控除55万円を差し引いた残りの金額は35万円です。
このケースでは、公的年金以外の所得が年間20万円を超えますので、確定申告を行わなければなりません。
「体が元気なうちは年金を受け取りながら働き続けたい」と考えている人は、確定申告が必要となる可能性が高いことを留意しておきましょう。
2.3 必要となるケース(3)所得控除制度を活用したい
年金受給者が所得控除制度を活用したい場合も確定申告が必要です。
高齢になると、医療費が高額になることもあるでしょう。
日本では、年間の医療費が一定額を超えると所得控除によって税負担を軽減することができますが、この医療費控除の適用には確定申告が必要となります。
その他、「医療保険の支払いによる生命保険料控除を受けたい」「自治体に寄付をしたので寄付金控除を受けたい」といった場合も確定申告を行ってください。
3. 確定申告の要否を確認しておこう
確定申告の要否を確認しておこう3/3

sky-and-sun/shutterstock.com
確定申告は、必要な税金を納めるために必要な手続きです。年金受給者は「確定申告不要制度」が利用できますが、パートやアルバイトによる収入、個人年金保険の受取額が多い場合は注意が必要です。
「確定申告を失念してしまった」ということにならないよう、早めに確定申告の要否を確認しておくようにしましょう。


参考資料
- 政府広報オンライン「ご存じですか?年金受給者の確定申告不要制度」
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁「No.1410 給与所得控除」
- 国税庁「源泉徴収の対象とされない年金収入がある場合の確定申告」
- 日本年金機構「令和5年分 公的年金等の源泉徴収票」
椿 慧理