

適用事業所に勤め、月額8万8000円以上、週の労働時間が20時間以上で2カ月超の雇用の見込みのある方(学生を除く)が社会保険適用となる、いわゆる「106万円の壁」。
「106万円の壁」では10月に社会保険の適用が拡大となりましたが、さらなる拡大に向けての議論もあがっています。
厚生年金へ加入すれば将来もらえる年金額は増えますが、保険料を支払う必要があるため、今の生活で手取りが減ると厳しいという方も少なくないでしょう。
一方で、人生100年時代においては将来もらえる公的年金額について現役時代のうちから確認し、対策をとっておくことも重要です。
公的年金は2階建てとなっており、特に女性はその働き方から男性に比べて年金額が少ない傾向にあります。
今回は女性の公的年金に視点を当ててみていきましょう。
1. 公的年金の仕組み
まずは年金制度を確認します。
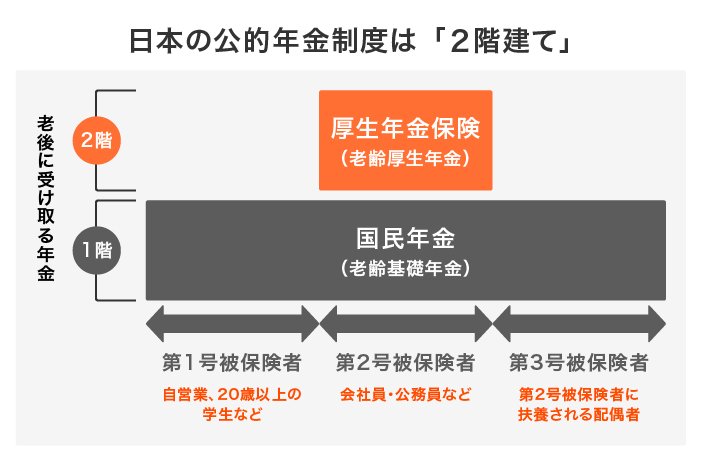
日本の年金は「国民年金(基礎年金)と厚生年金」の2階建てです。
1.1 1階部分:国民年金
- 日本に住む20歳から60歳までのすべての人が原則加入
- 保険料は全員一律
- 40年間欠かさず納めることで満額が受け取れる
1.2 2階部分:厚生年金
- 会社員や公務員などが、国民年金に上乗せで加入
- 収入に応じて保険料が変わる(上限あり)
- 加入期間や保険料により将来の受給額に個人差がある
国民年金は自営業や専業主婦、パートの方などが加入します。
厚生年金は主に会社員や公務員、また2016年10月からパートの方も特定事業所に勤めて一定要件を満たした方は加入できるようになりました。
パートの方の社会保険の適用は拡大されており、2024年10月には厚生年金保険の被保険者数が51人以上の企業等で働く方で、一定要件を満たせば加入できるようになりました。
2. 【国民年金と厚生年金】平均年金月額はいくらか?
では、現代シニアの平均的な年金月額について、厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」をもとに確認しましょう。
2.1 国民年金(老齢基礎年金)の平均月額
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
2.2 厚生年金のの平均月額
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
国民年金は月5万円台となっており、男女で大きな差はみられません。
一方で厚生年金は月14万円台ですが、男性と女性で約6万円の差が見られます。
厚生年金は加入期間や収入に応じて納めた保険料により、月額1万円未満~30万円以上まで個人差が大きくなっています。
厚生年金について同資料より1万円刻みで男女別に受給権者数を確認しましょう。
2.3 【厚生年金一覧表】受給額ごとの受給権者数(1万円刻み)
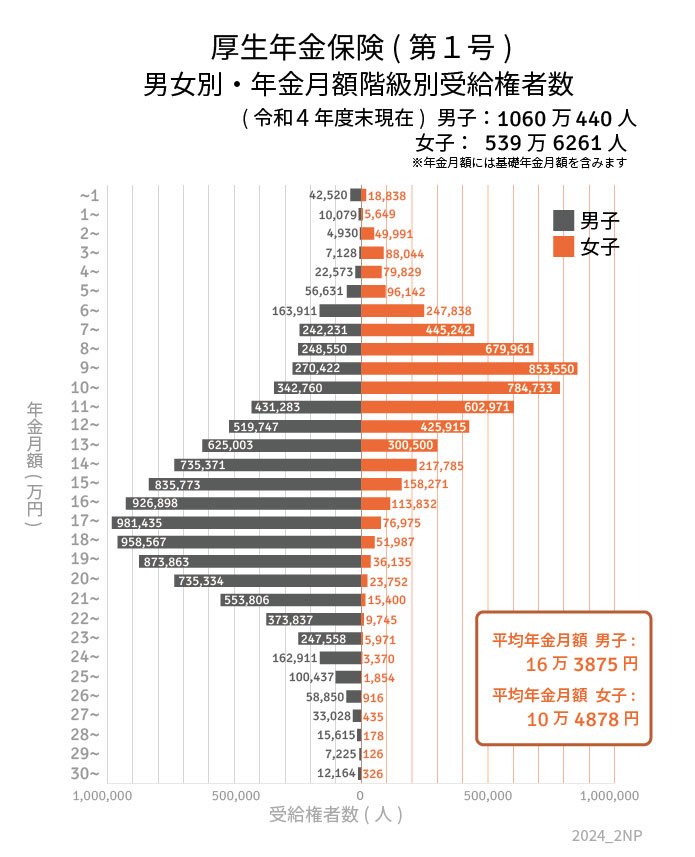
- 1万円未満:男性4万2520人・女性1万8383人
- 1万円以上~2万円未満:男性1万79人・女性5649人
- 2万円以上~3万円未満:男性4930人・女性4万9991人
- 3万円以上~4万円未満:男性7128人・女性8万8044人
- 4万円以上~5万円未満:男性2万2573人・女性7万9829人
- 5万円以上~6万円未満:男性5万6631人・女性9万6142人
- 6万円以上~7万円未満:男性16万3911人・女性24万7838人
- 7万円以上~8万円未満:男性24万2231人・女性44万5242人
- 8万円以上~9万円未満:男性24万8550人・女性67万9961人
- 9万円以上~10万円未満:男性27万422人・女性85万3550人
- 10万円以上~11万円未満:男性34万2760人・女性78万4733人
- 11万円以上~12万円未満:男性43万1283人・女性60万2971人
- 12万円以上~13万円未満:男性51万9747人・女性42万5915人
- 13万円以上~14万円未満:男性62万5003人・女性30万500人
- 14万円以上~15万円未満:男性73万5371人・女性21万7785人
- 15万円以上~16万円未満:男性83万5773人・女性15万8271人
- 16万円以上~17万円未満:男性92万6898人・女性11万3832人
- 17万円以上~18万円未満:男性98万1435人・女性7万6975人
- 18万円以上~19万円未満:男性95万8567人・女性5万1987人
- 19万円以上~20万円未満:男性87万3863人・女性3万6135人
- 20万円以上~21万円未満:男性73万5334人・女性2万3752人
- 21万円以上~22万円未満:男性55万3806人・女性1万5400人
- 22万円以上~23万円未満:男性37万3837人・女性9745人
- 23万円以上~24万円未満:男性24万7558人・女性5971人
- 24万円以上~25万円未満:男性16万2911人・女性3370人
- 25万円以上~26万円未満:男性10万437人・女性1854人
- 26万円以上~27万円未満:男性5万8850人・女性916人
- 27万円以上~28万円未満:男性3万3028人・女性435人
- 28万円以上~29万円未満:男性1万5615人・女性178人
- 29万円以上~30万円未満:男性7225人・女性126人
- 30万円以上~:男性1万2164人・女性326人
※国民年金部分を含む
上記を見てわかる通り、ボリュームゾーンは男性で15~20万円台、女性で8~11万円台と差が見られます。
これは女性の方が男性に比べて賃金が低い傾向にあったり、育児や介護で働き方を変える方が多いことが要因として考えられるでしょう。
3. 女性「年金月額10万円以上」が約9割。年金だけの生活は厳しく
さらに女性の年金について視点を当ててみましょう。
厚生年金の場合、女性で月額10万円未満の方は256万5084人。47.5%となっており、約半数を占めています。
一方で、月額10万円以上は283万1177人でした。
また、国民年金と厚生年金の女性の年金受給権者数は以下の通り。
3.1 【女性】国民年金と厚生年金の受給権者数
- 国民年金:1897万2585人
- 厚生年金:539万6261人
合計:2436万8846人
女性の国民年金と厚生年金の受給権者数であわせてみると、月額10万円以上受給しているのは11.6%と約1割でした。
現代シニアの場合、女性は公的年金が10万円未満という方が約9割で大半となっています。
年金が10万円未満では老後に年金のみで生活するのは難しいでしょう。
ただし、たとえば既婚であれば夫婦の年金で生活するなど、実際の生活には個人差が大きくなっています。
とはいえ、現代ではおひとりさまも増えており、家族のかたちもさまざまなかたちがあります。
女性はひとりで自身の年金のみで生活するのは年金の加入状況によっては厳しい場合も多いため、現役時代から年金について確認したり対策をとったりする必要があります。
4. 働き方が変わればどれだけ年金額が変わるのか
現代シニアの年金状況をみてきましたが、現役世代では共働きが増えており、またパートの社会保険の適用拡大などで厚生年金に加入する女性も増えると考えられるでしょう。
ただ厚生年金に加入すれば保険料を支払う分手取りは減るため、物価高で生活費が圧迫されたり、教育費や住宅ローンなどがかかったりしていると、社会保険の加入も手放しに喜べない方もいます。
一般的な年金受給開始年齢は65歳から。
できるだけ長く働こうと思うものの、いつまで健康で働けるかはわからないので将来の年金額は多い方がよいですが、65歳以降の年金のためとなるとイメージもつきにくいものです。
厚生労働省「多様なライフコースに応じた年金の給付水準の示し方について」では、2024年に65歳と30歳の老齢年金の年金月額分布を男女でわけて経歴別で公表しています。
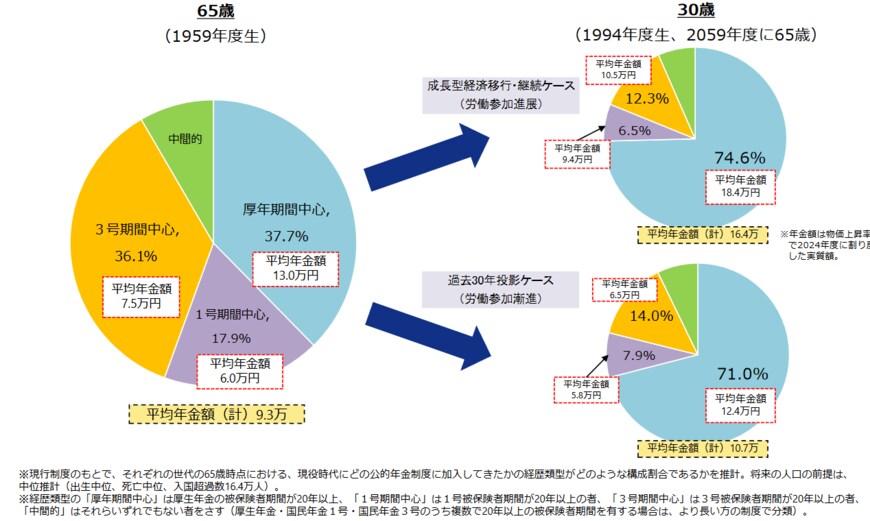
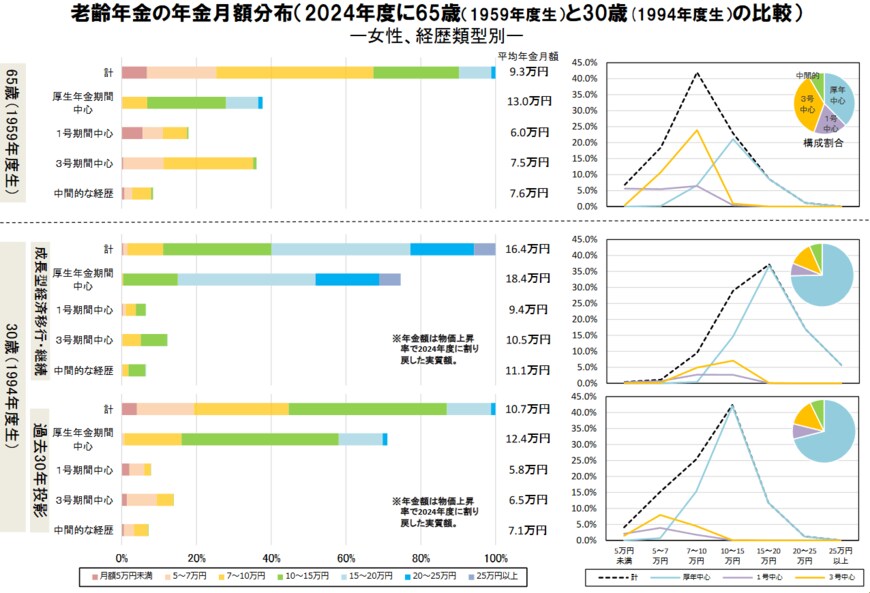
女性の経歴別に年金月額をみると、2024年度に65歳(1959年度生)の場合、「厚生年金期間中心」は13万円で37.7%、「1号期間中心」は6万円で17.9%、「3号期間中心」は7万5000円で36.1%、「中間的な経歴」は7万6000円です。平均年金額は合計で9万3000円でした。
一方で30歳(1994年度生。2059年度に65歳)の成長型経済移行・継続ケース※1の場合、「厚生年金期間中心」は18万4000円で74.6%、「1号期間中心」は9万4000円で6.5%、「3号期間中心」は10万5000円で12.3%、「中間的な経歴」は11万1000円で、平均年金額は合計で16万4000円。※1:実質賃金上昇率(対物価)1.5%
30歳(1994年度生。2059年度に65歳)の過去30年投影ケース(労働参加漸進)※2の場合、「厚生年金期間中心」は12万4000円で71.0%、「1号期間中心」は5万8000円で7.9%、「3号期間中心」は6万5000円で14.0%、「中間的な経歴」は7万1000円で、平均年金額は合計で10万7000円です。※2:実質賃金上昇率(対物価)0.5%
※現行制度のもとで各世代65歳時点における、経歴類型の構成割合の推計。将来の人口の前提は中位推計(出生中位、死亡中位、入国超過数16万4000人)。
※「厚年期間中心」は厚生年金の被保険者期間が20年以上、「1号期間中心」は1号被保険者期間が20年以上、「3号期間中心」は3号被保険者期間が20年以上、「中間的」はいずれでもない。
※年金額:物価上昇率で2024年度に割り戻した実質額。
あくまで試算にはなりますが、30歳(1994年度生。2059年度に65歳)では「厚生年金期間中心」の割合が増え、平均年金額が増えているのがわかります。
少子高齢化の日本においては、将来の年金受給額が減る可能性もありますが、公的年金はやはり老後生活の柱になりますし、受給開始から終身でもらえるというメリットもあります。
厚生年金にも加入して、将来の年金受給額を増やすことが老後対策の大切な一つにはなるでしょう。
5. 自身の年金加入状況を確認して長い目で見た老後対策を
現代シニア女性は約9割が年金月額10万円未満ですが、現役世代の方はこの状況が変わる可能性が考えられます。
手取りが減ると聞くと苦しいところですが、社会保険加入のメリットも確認したり、これを機に年金について考えたりされるとよいでしょう。
一方で、ご自身やご家庭の状況によっては、働きたくても働けない場合もあります。
その場合には長い目でみてキャリアを考えたり、私的年金や貯蓄で備える方法もあります。
年金や働き方について話題になっている今だからこそ、まずはねんきんネットやねんきん定期便でご自身の年金の加入状況を確認し、今後について考えてみてはいかがでしょうか。


参考資料
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概概況」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用拡大のご案内」
- 厚生労働省「多様なライフコースに応じた年金の給付水準の示し方について」
宮野 茉莉子


