
10月1日に新総裁に就任した石破茂氏が衆議院の解散を表明し、9日に実施されました。今後、与党の方針や新しい首相によって年金など社会保障関連の施策がどう変わるのか、注目している人もいるでしょう。
年金は老後の大切な資金源ですが、現状だけに頼るのは不安な面もあります。特に近年は、年金受給額の減少や長寿リスクもあるため、他の収入源や貯蓄が欠かせません。
そこで今回は、年金の仕組みと年代別の平均受給額を確認しながら、NISAやiDeCoといった資産運用の方法もご紹介します。
計画的な資産形成を考えることが、安定した老後の生活につながるでしょう。
1. 自分が将来受け取る年金を知ろう!「国民年金・厚生年金」の仕組み
まずは、日本の公的年金制度について、仕組みをおさらいしておきましょう。
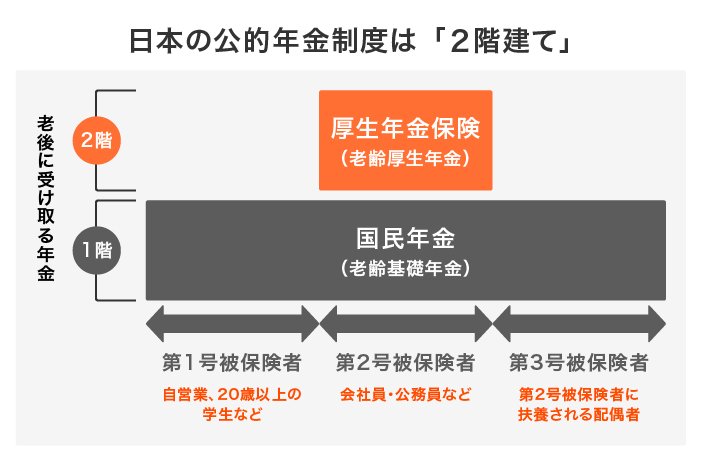
日本の公的年金は「国民年金」と「厚生年金」の2種類が存在し、これらは2階建て構造となっています。
1.1 国民年金(1階部分)とは?
まずは、1階部分となる「国民年金」について解説します。
国民年金は、原則日本国内に住む20歳以上60歳未満の全員が加入しなければならないものです。
- 保険料は一律:2024年度の保険料は月額1万6980円
- 年金額は納付期間に応じて変動:2024年度の満額は月額6万8000円
国民年金には3つのタイプの被保険者がいます。
- 第1号被保険者:20歳以上の学生や自営業者など
- 第2号被保険者:厚生年金に加入する会社員や公務員など
- 第3号被保険者:第2号被保険者に扶養されている配偶者
第1号被保険者は自分で国民年金保険料を納付しなければいけません。
一方で、第2号と第3号被保険者の保険料は、第2号被保険者が加入している厚生年金制度によって負担されるため、個別で払う必要はありません。
1.2 厚生年金(2階部分)とは?
次に、2階部分となる「厚生年金」について見ていきましょう。
厚生年金は、会社員や公務員などが、国民年金とあわせて加入するものです。
つまり、厚生年金に加入している場合は、将来「国民年金と厚生年金」の2種類の年金を受け取れるのです。
- 保険料は給与に応じて:毎月の給与やボーナスに応じた保険料を納付(上限あり)
- 給付額は納付額次第:加入期間や納付額に応じて計算され、国民年金に上乗せして支給
では実際に、国民年金と厚生年金に加入している人たちが、老後にどれくらいの年金を受け取るのでしょうか。
次章にて、厚生労働省の「令和4年度 厚生年金保険・国民年金事業の概況」をもとに、国民年金と厚生年金(国民年金を含む)の平均月額をチェックしていきましょう。
2. 【個人差はある?】国民年金・厚生年金の平均受給額をチェック
厚生労働省の資料から、「年金月額階級別受給権者数」を確認し、国民年金と厚生年金のそれぞれの受給額ごとの人数を見ていきましょう。
2.1 国民年金の平均受給額と受給割合
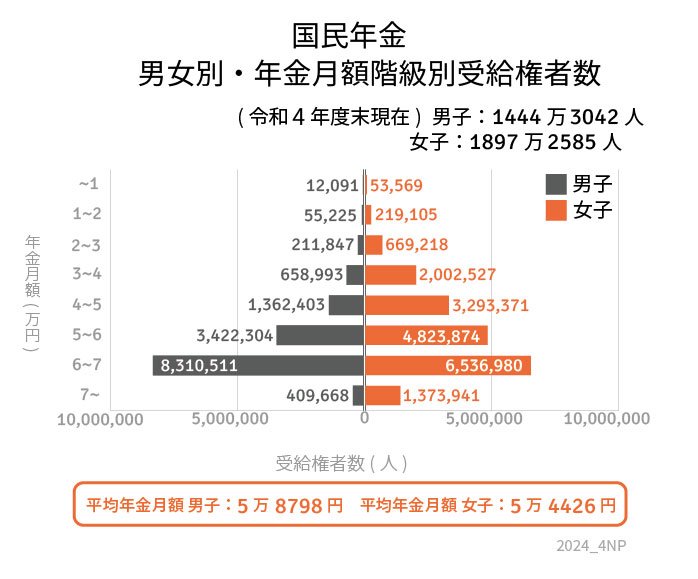
【国民年金の平均受給額】
- 〈全体〉平均月額:5万6316円
- 〈男性〉平均月額:5万8798円
- 〈女性〉平均月額:5万4426円
【国民年金の受給額ごとの人数(全体)】
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
国民年金の平均月額は約5万円ですが、中には1万円未満の方や、7万円以上受け取っている方もいます。
ボリュームゾーンは6〜7万円となっていますが、保険料が一律であるため「7万円以上」の金額を大きく超えることはあまりありません。
なお、年金額は毎年調整されており、2024年度の国民年金の満額は月額6万8000円となっています。
続いて、厚生年金の平均月額について見てみましょう。
2.2 厚生年金の平均受給額と受給割合
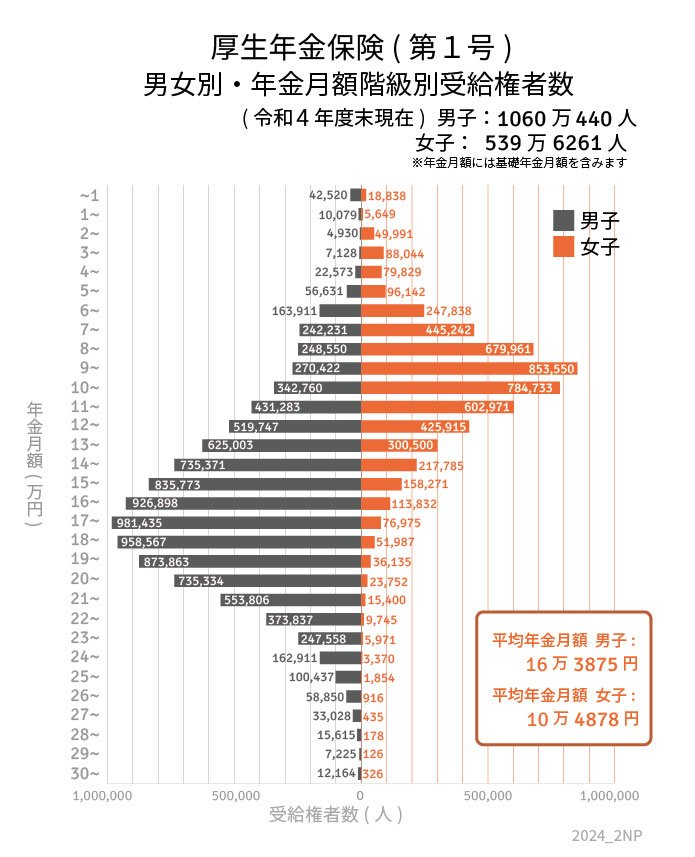
【厚生年金の平均受給額】※国民年金部分を含む
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
【厚生年金の受給額ごとの人数(全体)】
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
厚生年金の平均月額は14万円台ですが、最も多いのは10万円以上〜11万円未満の受給者層です。
中には1万円未満の方もいれば、30万円以上受け取っている方も存在し、厚生年金のほうが国民年金よりも、個人差が大きくなっています。
また、厚生年金は国民年金より手厚いとされていますが、実際には受給額に上限があります。
加入期間が長く、収入が高ければ受給額は増えますが、この上限が存在することも留意しておけると良いでしょう。
3. 老後資金をどう準備する?資産運用も検討を
前章では老後に受け取れる年金額について見ていきましたが、老後の収支を考えると「年金だけで生活できるのか」不安に感じる方もいるでしょう。
「年金だけに頼るのは不安」「年金以外に何か準備しておきたい」と思っている方は、NISAやiDeCoといった資産運用の活用を検討しましょう。
3.1 NISAとiDeCo、どちらを選んだほうが得?
NISAとiDeCoはどちらも、少額から投資を始められて、利益が非課税になるという魅力があります。
それぞれに異なったメリットがあるため、自分に合ったほうを選ぶのがポイントです。
3.2 NISAのメリット
NISAのメリットは下記のとおりです。
- NISAで投資したお金は、必要なときに売却して現金化ができる
- 非課税保有期間が無期限となり、保有期間に関係なく非課税で運用が可能
- 一度売却した分、非課税枠を再利用でき、次の投資に回すことも可能
3.3 iDeCoのメリット
iDeCoのメリットは下記のとおりです。
- 預貯金といった元本が守られる商品もあり、運用に不安がある人にもおすすめ
- iDeCoに掛けたお金は全額所得控除になる
- 基本的に60歳まで引き出せない仕組みのため、貯金が苦手な方には自然に貯まりやすい
3.4 NISAとiDeCo、どちらが自分に合っている?
NISAは、必要な時に売却が可能なため、自由に資産を管理したい人や、気軽に投資を始めたい人に向いています。
一方で、iDeCoは基本的に60歳まで引き出せないため、計画的に貯めたい人に向いています。
また、iDeCoの場合は、掛金が全額所得控除になるため、老後資金を準備しながら、節税も考えたい人におすすめです。
老後資金の準備としてどちらも有効な方法であるため、ご自身に合った資産運用を行うことで、将来の安心感を得られるでしょう。
4. まとめにかえて
今回は、老後生活に欠かすことのできない年金の基礎的な部分から平均受給額までを見ていきました。
国民年金は男女共にほぼ同額に近かったですが、厚生年金で差が出ていました。
平均月額は14万円台でしたが、実際に一番多い受給層は10万円以上11万円未満、次いで9万円以上10万円未満でした。
この受給額をみて、安心して老後を迎えられそうだと思った人はどれだけいるでしょうか。物価の上昇も加味していくと、年金だけで老後資金を賄うのは十分とは言えないでしょう。
前述したように将来資金の準備の方法については、NISAやiDeCoといった制度もあります。
また、それ以外にも個人年金などや変額保険といった債券を使った運用や保障を持ちながら投資信託で運用していく方法などもあります。
それぞれ特徴が異なりますので、どれかひとつだけで考えるのではなく組み合わせてご自身に合った方法を選ぶことが大事です。
資産運用をする場合には長期で運用することによってリスクも軽減できます。早めの準備を心掛けましょう。
5. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
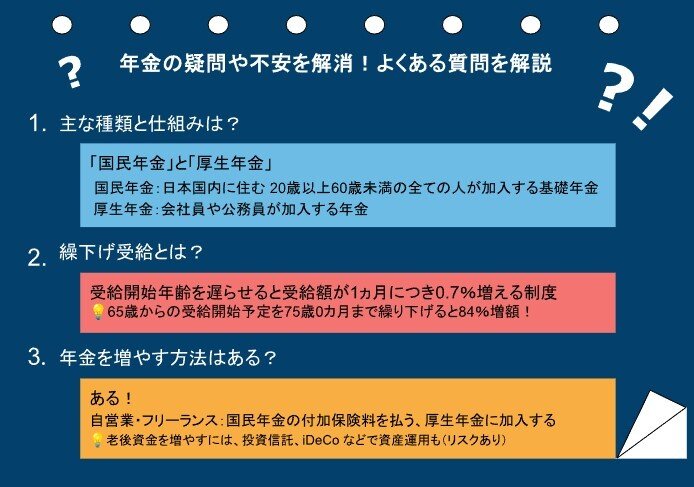
「年金は複雑だなぁ…」と思う人は多いのではないでしょうか?でも、ちょっとしたポイントを押さえると、意外と分かりやすくなります。ここでは、年金についてよくある質問を分かりやすく解説していきます。
5.1 年金ってどんな仕組み?
まず、日本の公的年金は「2階建て」の仕組みになっています。土台にあたるのが「国民年金」、その上に「厚生年金」が重なる2階建て構造です。
国民年金
国民年金は、20歳から60歳未満の全員が対象で、自営業やフリーランスの方が主に加入しています。毎月決まった保険料を払う仕組みとなっています。
厚生年金
会社員や公務員が加入するのが「厚生年金」。厚生年金は収入に応じて保険料が変わるので、将来もらえる年金額もその人の収入次第になる部分が大きいです。
5.2 「繰下げ受給」って何?
年金は普通65歳からもらうものなのですが、「もう少し働けそうだし、今すぐもらわなくてもいい」と思う人には、「繰下げ受給」という選択肢があります。簡単に言うと、受け取りを遅らせることで将来の年金が増える仕組みです。
例えば、65歳で受け取る予定を75歳まで遅らせると、年金額が84%も増えます。
もし健康で他の収入源があるなら、繰下げ受給は検討する価値があるでしょう。
5.3 年金や老後資金を増やすには?
「どうやったらもっと年金や老後資金を増やせるのか?」というのは気になるところですよね。繰下げ受給のほかにもいくつか方法があります。
国民年金の付加保険料を払う
自営業やフリーランスの方には少しだけ追加で保険料を払うことで、将来もらえる年金額を少し増やすことができます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも一つの手です。会社員になったり、厚生年金が適用される働き方を選ぶと、将来もらえる年金が増えます。
資産運用
さらに、iDeCo(個人型確定拠出年金)や投資信託で資産運用をするという選択肢もあります。ただし、運用にはリスクもあるので、始める前によく考えた方がいいですね。
これで、年金の基本が少しクリアになったでしょうか?一歩一歩理解を深めていくことで、将来への準備がしっかり進められるでしょう。
参考資料
渡邉 珠紀