


10月15日は年金支給日です。年金は2ヶ月に1回支給されます。10月の支給は秋から冬にかけてのタイミングということもあり、冬支度などに支出が増える人もいるのではないでしょうか。
年金額は人によって異なります。その要因は厚生年金にあると考えられます。
厚生年金は現役時代の給与や厚生年金保険への加入期間によって金額が決まるため、受給額に差が生まれやすいのです。年金額が月8万円程度の人もいれば、25万円程度の人もいるでしょう。
年金を月25万円以上、年間で300万円以上受け取っている人はどれくらいいるのでしょうか。この記事では、年金を月25万円以上受け取っている人の割合や、老後に必要な生活費、年金世帯の毎月の収支額について解説します。
1. 老後に必要な生活費はいくら?
公益財団法人生命保険文化センターの「2022(令和4)年度生活保障に関する調査」によれば、調査対象者4844人のうち夫婦2人が老後生活で必要とする最低生活費は、平均で月額23万2000円となっています。具体的な内訳は以下のとおりです。
【写真全4枚/1枚目】老後生活で必要な最低日常生活費。写真後半では厚生年金保険の年金月額ごとの受給権者数を一覧で紹介1/4

出所:公益財団法人生命保険文化センター「2022(令和4)年度生活保障に関する調査」をもとに筆者作成
- 15万円未満:4.9%
- 15〜20万円未満:9.2%
- 20〜25万円未満:27.5%
- 25〜30万円未満:14.4%
- 30〜40万円未満:18.8%
- 40万円以上:2.8%
- わからない:22.5%
- 平均額:23万2000円
老後の生活費は、月20万円以上の収入がないと苦しいと感じている人が多いようです。
20万円未満で十分と回答している人は全体の14.1%と少ない一方、20〜25万円と回答している人は27.5%となっています。全体の約6割が「老後生活では20万円以上の収入が必要」と回答しています。
1.1 現代シニアが考える「ゆとりある老後」に必要な上乗せ額はいくらか
次に、ゆとりある生活費についても見てみましょう。
「2022(令和4)年度生活保障に関する調査」では「ゆとりのある生活を送るためには、あとどれくらいのお金が必要か」調査をしており、回答結果は平均で月額14万8000円となりました。具体的な内訳は以下のとおりです。

- 10万円未満:19.3%
- 10〜15万円未満:31.4%
- 15〜20万円未満:3.7%
- 20〜25万円未満:9.6%
- 25〜30万円未満:1.7%
- 30万円以上:11.8%
- ゆとりのある老後生活を送るつもりはない:2.6%
- わからない:19.8%
- 平均額:14万8000円
約3割の人が「あと10〜15万円あればゆとりが持てる」と回答しています。年間で120〜180万円ほど収入が増えないと、余裕のある暮らしは難しいと感じている人が多いようです。
では、厚生年金を月25万円以上受け取れる人の割合について、次章で解説します。
2. 厚生年金を月に25万円以上受け取れる人は何パーセント?
厚生年金を月額25万円以上受け取っている人の人数と割合は、以下のとおりです。

- 25万円〜26万円未満:11万4222人(0.7%)
- 26万円〜27万円未満:6万8976人(0.4%)
- 27万円〜28万円未満:3万9784人(0.2%)
- 28万円〜29万円未満:1万9866人(0.1%)
- 29万円〜30万円未満:9372人(0.06%)
- 30万円〜:1万4816人(0.09%)
- 合計:26万7036人:(1.7%)
厚生年金を月額25万円以上受け取っている人は、約1618万人のうちわずか1.7%と極端に少なくなっています。年金だけで老後の最低生活費を賄える人がごくわずかであるといえるでしょう。
内訳を見てみると、25万円台は0.7%となっていますが、29万円以降は0.1%を下回る分布となっています。
公的年金だけで30万円ほどを受け取れる人は非常に少なく、多くの人が生活費として年金以外の収入や資産が必要となることがわかります。
では、実際に年金世帯の収支はどのようになっているのか、次章で見ていきましょう。
3. 65歳以上・二人以上世帯の毎月の赤字額
年金の受給が開始する65歳以上世帯のうち、二人以上の世帯の家計収支を見てみましょう。
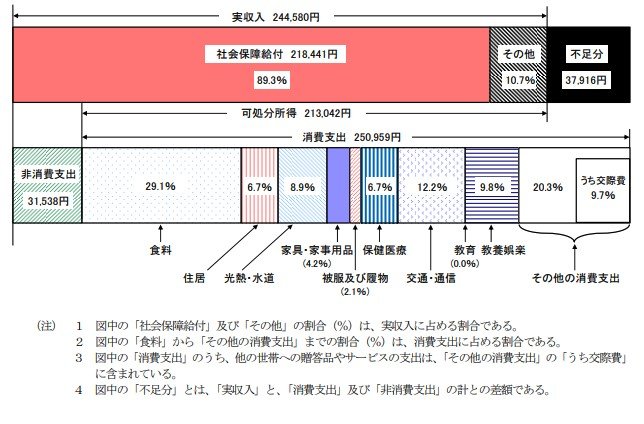
実収入:24万4580円
- 社会保障給付:21万8441円(89.3%)
- その他:2万6139円(10.7%)
消費支出:25万959円
- 食料費:7万2930円(29.1%)
- 住居費:1万6827円(6.7%)
- 光熱・水道費:2万2422円(8.9%)
- 家具・家事用品費:1万477円(4.2%)
- 被服及び履物費:5159円(2.1%)
- 保健医療費:1万6879円(6.7%)
- 交通・通信費:3万729円(12.2%)
- 教育費:0円(0.0%)
- 教養娯楽費:2万4594円(9.8%)
- その他:5万839円(20.3%)
非消費支出:3万1538円
不足分:3万7916円
実収入は24万4580円、消費支出と税金や社会保険料などの非消費支出を合わせた支出合計額は28万2497円で、毎月3万7916円の赤字が発生する計算です。
つまり、約4万円が毎月家計から減っていくことになります。年換算すると毎年約48万円が減っていく計算になるため、十分な貯蓄がなければ生活は次第に苦しくなってしまうでしょう。
加えて、厚生年金が月額25万円あっても、支出合計額の28万2497円に約3万円足りません。給与収入や私的年金、取り崩すための貯蓄など、年金以外のお金の用意は必須といえるでしょう。
4. 厚生年金が月25万円以上の人は非常に少数
厚生年金を月に25万円以上受け取れる人は全体の1.7%と非常に少数です。しかし、毎月の消費支出額を考慮すると「月25万円の年金があっても生活にゆとりは生まれにくい」といえます。
老後生活に必要なお金は、公的年金だけで賄える可能性は低いです。現役のうちから十分に貯蓄したり、公的年金とは別の年金を自分でつくったりするなど、老後を迎えるまでに工夫して資産づくりをしておくとよいでしょう。
参考資料
- 公益財団法人生命保険文化センター「2022(令和4)年度生活保障に関する調査」
- 厚生労働省「令和4年度厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 〔 家計収支編 〕 2023年(令和5年)平均結果の概要」
石上 ユウキ


