


長寿化が進む日本では、定年後も再就職することを検討している人もいるでしょう。
また、定年後も働くことで年金が増えるというメリットもあります。では、定年後も働くことでどれくらい年金額は増えるのでしょうか。
本記事では、定年後に再就職をして70歳まで働いた場合に増える年金額をシミュレーションします。年金を増やす際の注意点も紹介するので、参考にしてみてください。
1. 年金受給世帯はどれくらい年金を受け取っているのか
まずは、現在の年金受給世帯がどれくらい年金を受け取っているのか確認しましょう。
厚生労働省年金局「令和4年度厚生年金保険・国民年金事業の概況」によると、厚生年金受給者の年金受給額は以下のとおりです。
【写真全5枚】1枚目/厚生年金の月額階級ごとの受給者数一覧表、2枚目/年金見込額シミュレーション(23歳から65歳まで年収400万円で働き65歳から年金を受給する場合)1/5
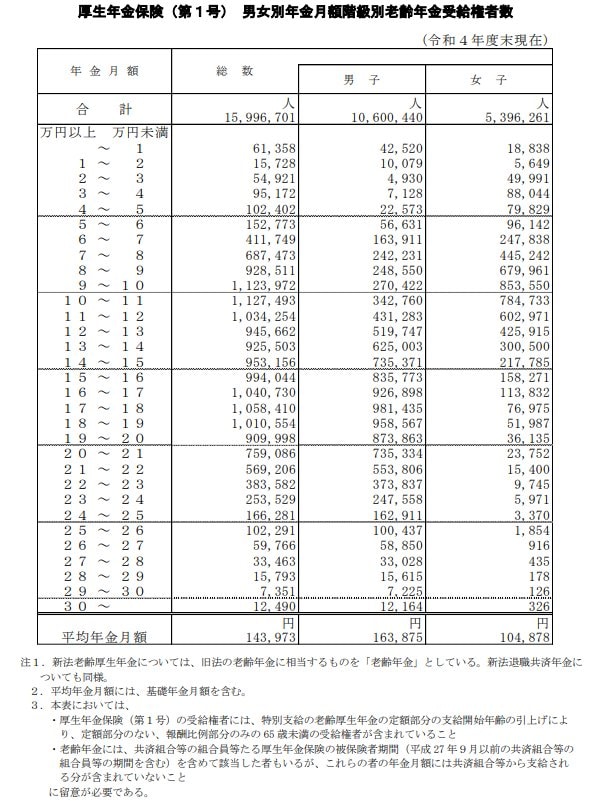
1.1 厚生年金受給者の年金受給額(額面)
年金受給額 割合
- 月額1万円未満 0.38%
- 月額1万円以上2万円未満 0.10%
- 月額2万円以上3万円未満 0.34%
- 月額3万円以上4万円未満 0.59%
- 月額4万円以上5万円未満 0.64%
- 月額5万円以上6万円未満 0.96%
- 月額6万円以上7万円未満 2.57%
- 月額7万円以上8万円未満 4.30%
- 月額8万円以上9万円未満 5.80%
- 月額9万円以上10万円未満 7.03%
- 月額10万円以上11万円未満 7.05%
- 月額11万円以上12万円未満 6.47%
- 月額12万円以上13万円未満 5.91%
- 月額13万円以上14万円未満 5.79%
- 月額14万円以上15万円未満 5.96%
- 月額15万円以上16万円未満 6.21%
- 月額16万円以上17万円未満 6.51%
- 月額17万円以上18万円未満 6.62%
- 月額18万円以上19万円未満 6.32%
- 月額19万円以上20万円未満 5.69%
- 月額20万円以上21万円未満 4.75%
- 月額21万円以上22万円未満 3.56%
- 月額22万円以上23万円未満 2.40%
- 月額23万円以上24万円未満 1.58%
- 月額24万円以上25万円未満 1.04%
- 月額25万円以上26万円未満 0.64%
- 月額26万円以上27万円未満 0.37%
- 月額27万円以上28万円未満 0.21%
- 月額28万円以上29万円未満 0.10%
- 月額29万円以上30万円未満 0.05%
- 月額30万円以上 0.08%
- 平均年金月額 14万3973円
*厚生年金保険受給権者には、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、定額部分のない報酬比例部分のみの 65 歳未満の受給権者が含まれている
平均年金額は月14万3973円です。月14万円では生活が苦しいと感じる人もいるかもしれません。
また、年金受給額が月10万円未満の人もいます。
2. 70歳まで働くともらえる年金はどのくらい増えるのか
収入を増やすために定年後も再就職して働いた場合、どのくらい年金は増えるのでしょうか。
平均年収400万円の人でシミュレーションしてみましょう。
平均年収400万円の人が、23歳から65歳になるまで働いて65歳から年金の受取を開始した場合、受け取る年金は月14万2000円です。

一方、23歳から70歳になるまで働いて、70歳から年金受け取りを開始する場合は月21万8000円の年金を受け取れます。その差は、月7万6000円です。

長く働くことで、年金受給額を大きく増やせることがわかります。
※年金の繰下げ受給や在職老齢年金制度は考慮せず。
3. 額面年金が増えると社会保険料と税金も高くなる
先ほど長く働くことで受け取る年金が増えることを確認しました。
ただし、年金受給額が増えると差し引かれる税金と社会保険料も高額になるため注意が必要です。
以下の条件で、年金を額面で月15万円受け取る場合と月20万円受け取る場合に差し引かれる税金と社会保険料をシミュレーションしてみましょう。
- 東京都練馬区在住の独身70歳
- 65歳から年金受給を開始していて、収入は年金のみ。
- 基礎控除と社会保険料控除のみを適用(生命保険料控除や地震保険控除などはなし)
3.1 年金月15万円(年180万円)にかかる税金と社会保険料
額面月15万円の年金から差し引かれる税金と社会保険料のシミュレーションは以下のとおりです。
年金月額15万円にかかる税金と社会保険料4/5

出所:筆者作成
【額面】年180万円
【所得税】年4000円
(180万円ー110万円(公的年金所得控除)ー48万円(基礎控除)ー約15万円(社会保険料控除))×5.105%(所得税率)
【住民税】年1万5000円
(180万円ー110万円(公的年金所得控除)ー43万円(基礎控除)ー約15万円(社会保険料控除))×10%(住民税率)ー2500円(調整控除額)+5000円(均等割額)
【国民健康保険料】年6万4000円
【介護保険料】年8万6000円
【手取り】年163万2000円(月13万6000円)
180万円ー4000円(所得税)ー1万5000円(住民税)ー6万4000円(国民健康保険料)ー8万6000円(介護保険料)
*各数値計算時の端数処理の関係で計算結果が一部一致していません
3.2 年金月20万円(年240万円)にかかる税金と社会保険料
次に、額面月20万円の年金から差し引かれる税金と社会保険料のシミュレーションは以下のとおりです。
シミュレーション:年金月額15万円にかかる税金と社会保険料5/5

出所:筆者作成
【額面】年240万円
【所得税】年2万8000円
(240万円ー110万円(公的年金所得控除)ー48万円(基礎控除)ー約27万円(社会保険料控除))×5.105%(所得税率)
【住民税】年6万3000円
(180万円ー110万円(公的年金所得控除)ー43万円(基礎控除)ー約27万円(社会保険料控除))×10%(住民税率)ー2500円(調整控除額)+5000円(均等割額)
【国民健康保険料】年16万6000円
【介護保険料】年10万4000円
【手取り】年204万円(月17万円)
240万円ー2万8000円(所得税)ー6万3000円(住民税)ー16万6000円(国民健康保険料)ー10万4000円(介護保険料)
*各数値計算時の端数処理の関係で計算結果が一部一致していません
額面年金が月15万円の場合、差し引かれる税金と社会保険料の合計は月1万4000円ですが、月20万円の場合は月3万円です。
額面年金が月5万円増えることで、税金と社会保険料は2倍以上に増加します。そのため、年金額をシミュレーションする際は、手取りで考えることが重要です。
4. ライフプランを考えよう
老後は突然やってくるものではありません。
そのため、今のうちから対策を立ててコツコツと取り組むことが重要です。
毎月積立投資を続ければ、定年後に働かずに年金と自分の資産のみで生活できるかもしれません。
ぜひ、できるだけ早く老後に向けたライフプランと対策を考えてみてください。


参考資料
苛原 寛


