


昨今の物価上昇のあおりを受け、2024年度新たに住民税非課税世帯等となった世帯への10万円給付が進んでいます。
今回は具体的にどのような世帯が「住民税非課税世帯」に該当するのか、どれくらいの割合の世帯が「住民税非課税世帯」なのか、また「住民税非課税世帯」であっても対象外になる場合もあるので、詳しく見ていきましょう。
記事の最後には、資産を守る工夫についても紹介していますのでぜひ最後までご覧ください。
1. 「住民税非課税世帯」に該当する《所得目安と収入目安》
住民税非課税世帯とは、低所得などの理由で住民税が課税されない世帯のこと。ただし住民税非課税世帯になる基準は、家族の構成や事情によって、各自治体ごとに異なります。
ここでは一例として、東京都23区内における住民税非課税世帯の所得条件を見ていきます。
1.1 《所得目安》「住民税非課税世帯」に該当する所得の目安はいくら?
東京都23区内で住民税非課税世帯に該当するのは「前年中の合計所得金額」が下記の基準以下となる場合です。
- 同一生計配偶者又は扶養親族がいる場合:35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 同一生計配偶者及び扶養親族がいない場合:45万円以下
ただし、所得は年収から各種控除(税金や社会保険料など)を差し引いた後の金額です。ただし「所得」と言われてもいまいちピンと来ないという方もいるのでは?
実は収入の種類によって、所得の基準も異なります。次では、「給与所得」と「年金所得」それぞれで収入換算した目安を確認してみます。
1.2 「住民税非課税世帯」は年収いくらで該当するの?
東京都港区のホームページでは、住民税非課税世帯に該当する年収を「収入の種類別」に、以下のように定めています。
【写真1枚目/全2枚】東京都港区における住民税非課税世帯の年収条件。次の写真では「年代別の住民税非課税世帯の割合」を一覧表で比較1/2

- アルバイトやパートなど:給与収入が100万円以下
- 65歳以上で年金受給のみ:年金収入が155万円以下
- 65歳未満で年金受給のみ:年金収入が105万円以下
- 不動産収入等の所得がある場合:収入から必要経費を差し引き、合計所得が45万円以下
合計所得45万円を目安にすると、給与収入(※)住民税非課税世帯に該当する年収目安は100万円以下です。
年金収入だと給与収入よりも基準額が高めです。本来の年金受給開始年齢である65歳以上で155万円以下、65歳未満で105万円以下となっています。
こうした背景から、年金生活者は住民税非課税世帯に該当しやすいと言えるでしょう。次では年代別の住民税非課税世帯の割合を確認してみます。
※パート、アルバイトなどの他、会社員などで「定年退職後しばらく仕事をしていなかった」といった場合も該当する可能性があります。
2. 高齢者世帯が多い?「住民税非課税世帯」の割合を年代別に比較
ここからは、厚生労働省「令和5年国民生活基礎調査」を参考に、年代別の住民税非課税世帯の割合(全世帯に占める住民税非課税世帯の割合)を確認していきます。
2.1 65歳以上では38.1%が住民税非課税世帯に
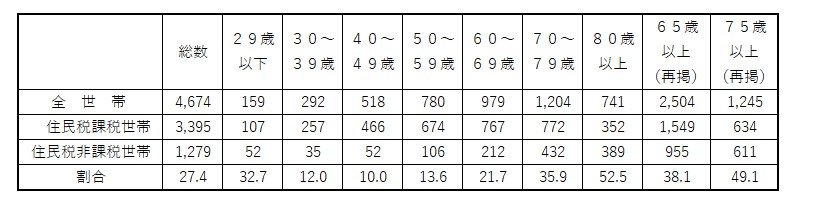
- 30歳代:12.0%
- 40歳代:10.0%
- 50歳代:13.6%
- 60歳代:21.7%
- 70歳代:35.9%
- 80歳代:52.5%
- 65歳以上(再掲):38.1%
- 75歳以上(再掲):49.1%
年代があがるほど割合が高くなり、65歳以上では38.1%が住民税非課税世帯となっていることがわかります。では、住民税非課税世帯を母数としたときの、年代別内訳も見てみましょう。
- 29歳以下:4.1%
- 30~39歳:2.7%
- 40~49歳:4.1%
- 50~59歳:8.3%
- 60~69歳:16.6%
- 70~79歳:33.8%
- 80歳以上:30.4%
60歳以上世帯が、住民税非課税世帯の80.8%を占めていることが分かります。
現在進行形の「10万円の給付支援」は、このような住民税非課税世帯等を対象に実施されています。ただし、申請期限がすでに終わっている自治体や、間もなく申請締め切りとなる自治体もありますのでご注意ください。
次で詳しく整理していきましょう。
3. 申請締め切り日に注意!住民税非課税世帯等へ「10万円給付」
2024年夏ごろから、住民税非課税世帯等に該当した世帯に対し、10万円の給付が進行中です。今回の10万円の支給対象となるのは下記のような世帯です。
- 世帯全員の2024年度住民税均等割が非課税である世帯
- 世帯全員が2024年度住民税均等割のみ課税者である世帯
- 2024年度住民税均等割のみ課税者と住民税均等割非課税者で構成される世帯
世帯主がすでに公金受取口座の登録を済ませており、さらに世帯の中で2024年1月2日以降に転入した人がいない世帯に対しては、手続き不要で振り込まれるケースがほとんどです。
一方で「公金受取口座が未登録」「転入したばかりの世帯」といったケースは手続きが必要となることも。
申請期限は自治体によって異なります。すでに申請が締め切りを迎えた自治体、10月末で期限を迎える自治体などさまざまです。支給対象となっている方は、必ずお住まいの地域の最新情報をご確認ください。
また、現在住民税非課税世帯等であっても対象外になるケースもあります。それはどのようなケースでしょうか。
4. 現在実施中の「10万円給付」対象外になる世帯とは?
以下のような場合は、住民税非課税世帯等であっても給付の対象外となります。
- 2023年度に給付金を受け取った方
- 世帯全員が、2024年度住民税均等割課税者に扶養等された者のみで構成された世帯
2023年度にも住民税非課税世帯などを対象に、7万円や10万円の給付が行われましたが、これらの「支給対象となった世帯」は対象外(「辞退した世帯」や「未申請だった世帯」も含む)です。
また、親に扶養されている学生や、別世帯の子に扶養されている高齢者なども支給の対象にはなりません。
※独自の上乗せ給付を実施しているに自治体もあります。正しい情報はお住まいの自治体の窓口などでご確認ください。
5. 現役アドバイザーが資産を守る工夫を紹介
ここまで、「住民税非課税世帯」の要件や割合などを見てきました。「住民税非課税世帯」に該当する世帯は年金を受給している世代が多く、年金だけでの生活はなかなか難しいというのが現状です。
このため、現役世代の方は老後の生活を意識して今のうちに資産運用を活用して老後の生活資金の用意をすることが大切になってきます。
ここからは具体的に資産運用を活用するにあたって大事なポイントをお伝えしていきます。
5.1 資産の分散
まず、資産運用をするにあたって大事なポイントの一つ目は資産の分散です。
預貯金だけに頼るのではなく、債券や投資信託、株式など特徴の異なる資産を組み合わせることが大切です。
5.2 地域の分散
次に資産運用をするにあたって大事なポイントが地域の分散です。
債券や投資信託、株式に分散するにしても全て日本の債券、日本の投資信託、日本の株式のように一つの国に偏らないように、米国や欧州など複数の国・地域を組み合わせることもポイントです。
5.3 時間の分散
最後に資産運用をするにあたって大事なポイントは時間の分散です。
投資信託や株式は値動きが大きいため、高値のときには少なく購入し、安値のときには多く購入することができるように投資タイミングを複数に分けることが大切になってきます。
資産を守るためには、上記3つのポイントを押さえておくとよいでしょう。資産運用に興味のある方は、まずは情報収集から始めてみてはいかがでしょうか。


参考資料
- 東京都主税局「個人住民税(税金の種類)」
- 総務省「個人住民税」
- 港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」
- 杉並区「令和6年度新たな住民税非課税世帯等に対する物価高騰対策支援給付金(10万円)の支給(6年8月3日更新)」
- 厚生労働省「令和5年国民生活基礎調査」
筒井 亮鳳


