


年金をいくらもらえるかは、老後の生活水準に大きな影響を与えます。
ただし、年金は人によって受給額が異なります。そのため、自分が他の人と比較して年金を多くもらえるのか、平均よりも受給額が少ないのか気になる人もいるかもしれません。
そこで本記事では、厚生年金+国民年金の「年齢別早見表」を紹介します。
現役時代の平均年収別にみた目安年金受給額も紹介するので、自分が平均と比較してどのくらい年金受給額に「差」があるのかを確認してみてください。
1. 日本の年金は「2階建て」!
最初に日本の年金制度について理解しましょう。
日本の年金は、働き方にかかわらず誰もが受け取れる「国民年金」と会社員や公務員の勤務経験がある人のみが受け取れる「厚生年金」の2階建てとなっています。

そのため、会社員や公務員経験がない自営業者や専業主婦は「国民年金のみしか受け取れない」一方で、会社員や公務員は「国民年金と厚生年金の両方をもらえる」ため、受給金額が多くなる傾向にあります。
また、厚生年金は現役時代の平均年収と勤務期間などによって受給額が決まるため、人によって受け取る金額に差が出ます。
2. 厚生年金+国民年金の「年齢別早見表」を確認!
2/7

glowonconcept/istockphoto.com
厚生年金は人によって受給額が異なるため、周りと比較して自分の年金が多いか少ないか気になる人もいるかもしれません。
そこで、年齢別に厚生年金受給者が受け取る平均年金額(国民年金+厚生年金)を確認してみましょう。
厚生労働省年金局「令和5年度厚生年金保険・国民年金事業の概況」によると、厚生年金受給者の年金受給額(国民年金+厚生年金)の分布は以下のとおりです。
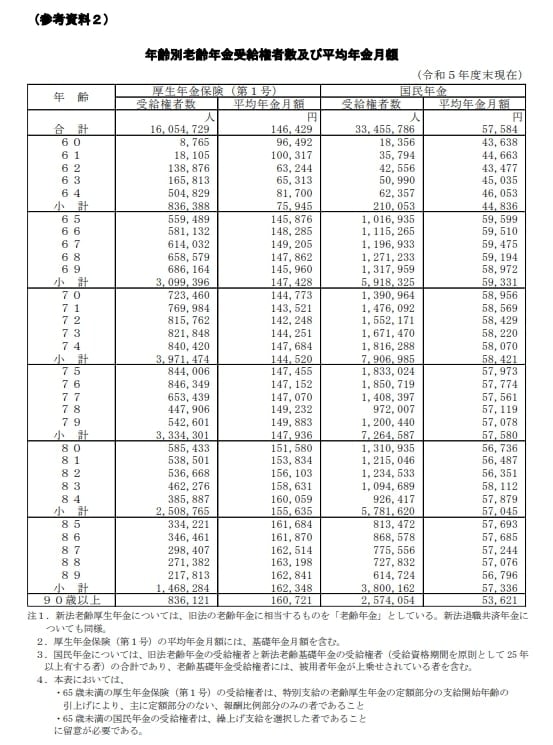
2.1 厚生年金+国民年金「年齢別平均年金受給額早見表」
- 65歳:14万5876円
- 66歳:14万8285円
- 67歳:14万9205円
- 68歳:14万7862円
- 69歳:14万5960円
- 70歳:14万4773円
- 71歳:14万3521円
- 72歳:14万2248円
- 73歳:14万4251円
- 74歳:14万7684円
- 75歳:14万7455円
- 76歳:14万7152円
- 77歳:14万7070円
- 78歳:14万9232円
- 79歳:14万9883円
- 80歳:15万1580円
- 81歳:15万3834円
- 82歳:15万6103円
- 83歳:15万8631円
- 84歳:16万0059円
- 85歳:16万1684円
- 86歳:16万1870円
- 87歳:16万2514円
- 88歳:16万3198円
- 89歳:16万2841円
- 90歳以上:16万0721円
年齢が高くなるほど受給額が上がる傾向にあるのは、昔の制度で上乗せ給付が残る世代も多く、また高度成長期に高収入で長く保険料を納めた人が多いことが要因として考えられます。
3. 平均年収別「年金受給額」をシミュレーション
4/7

Oyls/shutterstock.com
年齢別に厚生年金受給者の平均年金受給額を確認しましたが、まだ現役世代で自分が老後にどのくらい年金をもらえるのかわからない人もいるでしょう。
そのような人に向けて、以下の条件で平均年収別の年金受給額の目安をシミュレーションしてみます。
- 1973年生まれ
- 23歳から65歳到達まで会社員として勤務
- 65歳から年金受取を開始
シミュレーションの結果は以下のとおりです。

3.1 平均年収ごとの目安年金受給額(額面)
平均年収:年金受給額の目安(額面)
- 200万円:月10万7000円
- 300万円: 月12万7000円
- 400万円:月14万2000円
- 500万円:月16万2000円
- 600万円:月18万1000円
- 700万円:月19万7000円
- 800万円:月21万3000円
- 900万円:月23万4000円
厚生労働省の公的年金シミュレーターによると、平均年金900万円の人は、月23万4000円もの年金を受給できます。
一方で、平均年収300万円の人は月12万7000円しか年金をもらえません。
ぜひ、将来の受給額を知るための参考にしてみてください。
4. 年金を増やすことも検討しよう!
6/7

Nikolay Zaborskikh/shutterstock.com
本記事では、厚生年金の年齢別早見表を紹介しました。
また、年金受給を開始していない人は、これから年金受給額を増やすことも可能です。
転職や昇給で平均年収を増やしたり、再就職や再雇用で勤務期間を長くすることが考えられます。
他にも「繰下げ受給」により年金受給額を増やすという選択肢もあります。
年金は通常65歳から受給を開始しますが、繰下げ受給で受給開始時期を最長75歳まで遅らせることが可能です。
受給開始年齢を遅らせるほど、年金受給額は増える仕組みとなっています。
例えば、受給開始時期を75歳にすれば、65歳から年金を受け取る場合と比較して84%も年金受給額を増やせます。

ぜひ、これらの方法も検討しながら、少しでもゆとりのある老後生活を目指してみてはいかがでしょうか。

参考資料
苛原 寛


