
高齢者世帯の生活を支えているのが「年金」です。
少子高齢化の影響やその他様々な要因で、一昔前と比較すると受給額は減少傾向にあり、ゆとりある老後生活を送っている方より、日々の生活をできる限り切り詰めてやりくりしている世帯が多いでしょう。
実際、FPである筆者が高齢者世帯のお客様から受ける相談内容は、月々の生活費の見直しや保険の見直しが目立ちます。
当然、年金は少しでも多く受け取れた方がいいですよね。
自分の受給額、受け取り方、受け取りの時期、そもそも国民年金と厚生年金の違いは?年金に税金はかかるの?など意外と知らないことも多くあるでしょう。
次の10月15日振込分から、年金受給者の「住民税の定額減税」が始まります。さらに、これ以外にも年金手取り額が変わる要素があります。自分が該当しているかも含めて、この機会にぜひ一緒に確認していきましょう。
1. 年金の定額減税とは
2024年6月から所得税の定額減税が始まりました。
定額減税とは、所得税が最大3万円・住民税が最大1万円減税されるという、今年限りの施策です。
年金は4月・6月・8月・10月・12月・2月の2ヶ月ごとに支給されますが、ここから所得税や住民税が天引きされており、今年はそのうち最大4万円が減税されるのです。
所得税は、6月支払分から減税が開始していました。
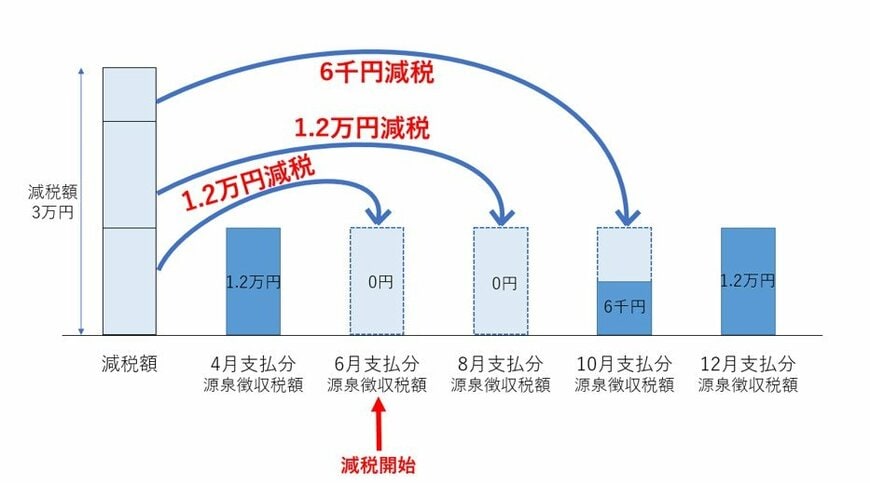
1回あたりで所得税を3万円支払うシニアは多くないため、減税しきれない分は8月・10月…と減税が続きます。
なお、そもそも上限分が減税しきれないと見込まれる方には、別途調整給付金が支給されます。
そして10月支給の年金より、住民税の定額減税が始まるのです。
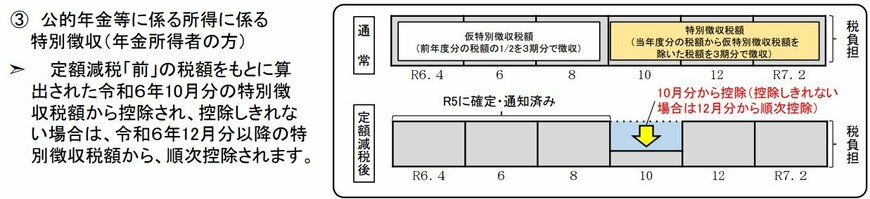
こちらも1度に減税できない場合は、12月支給以降の年金からも減税されます。
これにより、いつもより年金手取りが高いと感じる人もいるでしょう。
10月支給の年金手取り額が変わる要素はほかにもあります。
2. 10月支給の年金手取りが変わる理由
年金手取りが変わる理由として、「天引きされる金額の変動」が挙げられます。
天引きされるお金とは、主に以下のとおりです。
- 介護保険料
- 国民健康保険料
- 後期高齢者医療制度の保険料
- 所得税
- 住民税
所得税以外は「前年の所得」をもとに決定するため、決まるのが6~7月になります。つまり、4月~8月支給の年金ではまだ決定されず、仮徴収として前年度と同様の金額を天引きするのです。
そして10月に本徴収がスタートするため、ここで手取り額が変わるケースがあるということです。
※自治体によってスケジュールは異なります。
所得によって、天引き額が増える=手取り額が減る人も、天引き額が減る=手取り額が増える人もいるでしょう。
年金の仮徴収と本徴収

3. 国民年金と厚生年金の違い
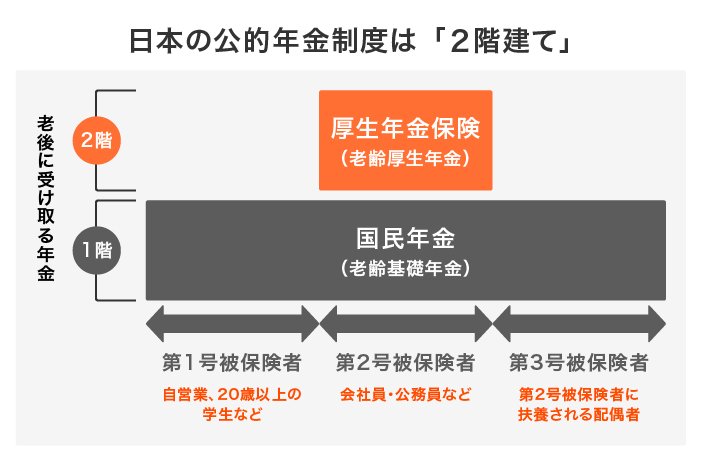
日本の公的年金制度は「国民年金」と「厚生年金」の「2階建て」構造になっています。
年金制度のしくみ図3/5
出所:LIMO編集部作成
日本は国民階年金制度となっており、原則、20歳~60歳未満の日本に住む全ての人が加入します。
国民年金の被保険者は、さらに働き方等によって3つの区分に分類できます。
- 第1号被保険者:20歳以上の学生や自営業者など。一律の保険料を納めることで、将来に老齢基礎年金が受け取れる
- 第2号被保険者:会社員や公務員など。厚生年金にも加入し、そちらの保険料を納めることで将来に老齢基礎年金と老齢厚生年金が受け取れる
- 第3号被保険者:第2号被保険者に扶養される配偶者。保険料の納付義務はなく、将来は老齢基礎年金が受け取れる
第2号被保険者が上乗せで加入する厚生年金の保険料は、報酬によって決まります。
そのため、多く稼いだ人や長く働いた人ほど、もらえる年金も高くなる仕組みになっています。
続いて受給額についても見ていきましょう。
4. 「国民年金・厚生年金」平均額はいくら?
最後に、今のシニアが受給している国民年金と厚生年金の受給額を確認します。
4.1 国民年金(老齢基礎年金)の受給額
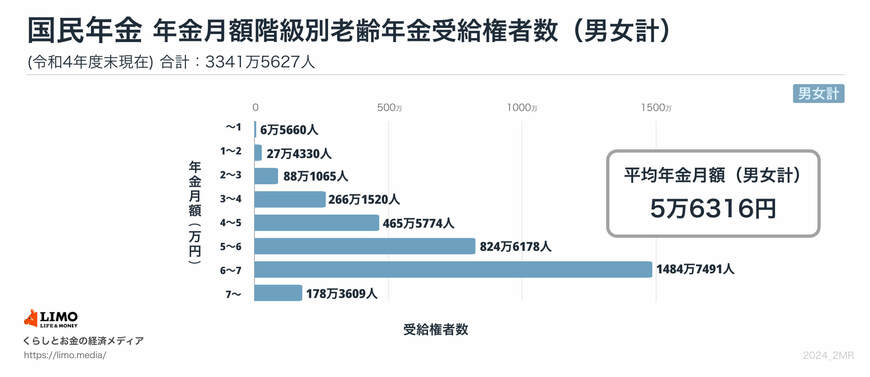
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
4.2 厚生年金(老齢厚生年金)の受給額
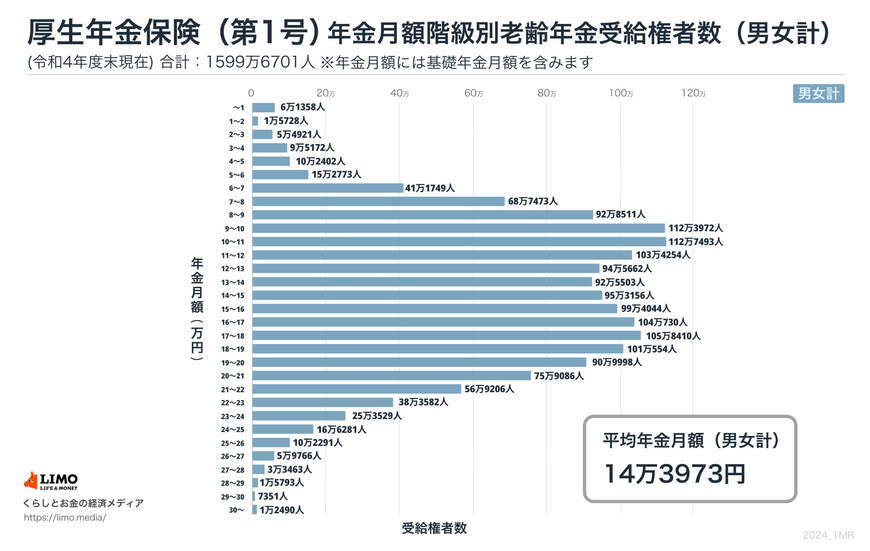
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金の金額を含む
ここから社会保険料や税金なども天引きされることを踏まえた上で、老後に向けた資産形成を考えておく必要があるでしょう。
5. まとめにかえて
10月からの年金手取り額が変わる世帯もいます。受け取れる年金額は一定と思われている方が多くいますが、実はさまざまな要因で変更される可能性もあるのです。
年金は高齢者世帯の大切な生活費の柱なので、自身が受け取れる年金額を毎回しっかりと確認しましょう。
また、多くの世帯で公的年金だけでは生活に厳しく、現役世代に貯めた貯蓄を切り崩してやりくりしている現状にあります。
つまり、老後を迎えるまでにいかに準備をしていくかが鍵となります。
一昔前までは金利が高く「預金」だけでも十分資産が貯まった時代でしたが、ご存知の通り今はそうではありません。
だからこそ、預金だけではなく運用や保険などあらゆる選択肢も視野に入れて、老後資金を用意していくことが求められています。
参考資料
- 日本年金機構「令和6年4月分からの年金額等について」
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「保険料(税)の特別徴収」
- 日本年金機構「公的年金等からの所得税・個人住民税の定額減税に関するQ&A」
- 総務省「個人住民税の定額減税について」
- 日本年金機構「公的年金から源泉徴収される所得税等の定額減税」
奥田 朝