


厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」によると、65歳以上の高齢者世帯の59.0%が「生活が苦しい」と回答しています。
昨年度に実施された同調査では、「生活が苦しい」と回答した高齢者世帯は48.3%であったことから、生活が困窮しているシニア世代が年々増加していることがうかがえます。
「生活が苦しい」と感じる高齢者世帯が多い背景として、近年続く物価高も要因としてありますが、「年金額の少なさ」も大きく関係しているのでしょう。
老後の大きな収入源となる「公的年金」は、現役時の給与と比較すると少ない傾向にあり「厚生年金なのに10万円以下」という人も実は少なくありません。
6月の会見で岸田総理は「低所得世帯や年金生活世帯等への追加の給付金を検討する」と述べましたが、今後の総裁選でこの行方がどうなるのか注目が集まるところです。
では、老後に受け取る年金が「少なくなる人」とは、どのような人なのでしょうか。
本記事では、老後に受け取る年金が「少なくなる人」の特徴とともに、その対策方法について詳しく紹介していきます。
国民年金・厚生年金それぞれの平均月額・受給割合も紹介しているため、参考にしてください。
1. 私はどの年金タイプを受け取れる?公的年金の構造をおさらい
「将来自分が年金をもらえることは知っているけど、どの年金タイプを受け取れるかよく分かっていない」という方もいるのではないでしょうか。
そこでまずは、日本の公的年金の構造からおさらいしていきましょう。
結論からお伝えすると、将来受け取れる年金は、現役時の働き方によって変わります。
- 国民年金のみ受給:自営業者・フリーランス・専業主婦など
- 国民年金と厚生年金を受給:会社員・公務員など
国民年金と厚生年金は2階建て構造となっており、1階部分にあたる「国民年金」は、日本に住む20〜60歳未満の人が原則加入対象です。
国民年金の保険料は一律であり、仮に未納なく40年間保険料を納め続けていれば、満額受給が可能です。
一方で、2階部分は「厚生年金」となっており、国民年金に上乗せして支給されます。
主に会社員や公務員などが加入対象で、保険料はその人の年収によって変動します。
では、「国民年金」と「厚生年金」それぞれで、いくら年金を受給できるのでしょうか。
次章にて、平均額と受給割合についてみていきましょう。
2. 「国民年金・厚生年金」の平均月額と受給割合
公的年金は、現役時に「どの年金保険に加入していたか」「加入期間がどのくらいか」「現役時の収入はどのくらいだったか」などによって、受け取れる年金額が大きく変わります。
本章では、厚生労働省年金局が公表した資料から、国民年金と厚生年金の平均月額・受給割合を紹介していきます。
2.1 国民年金の平均月額・受給割合
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、国民年金の平均月額および受給割合は下記のとおりです。
【国民年金の平均月額】
- 全体の平均月額:5万6316円
- 男性の平均月額:5万8798円
- 女性の平均月額:5万4426円
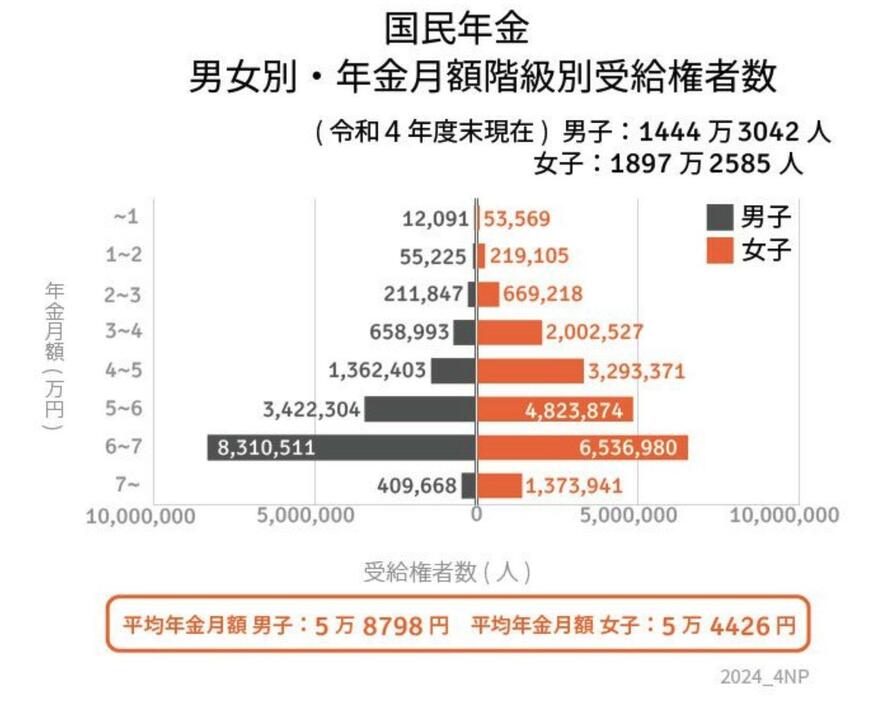
【国民年金の年金月額階級別の受給者数】
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
国民年金は保険料が一律であることから、受給額に個人差があまりなく、6〜7万円に受給割合が偏っています。
国民年金の場合は、満額で「6万8000円(2024年度の場合)」となっているため、国民年金だけで10万円以上の年金受給を目指すのは難しいでしょう。
では、厚生年金の場合はどうでしょうか。
2.2 厚生年金の平均月額・受給割合
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額および受給割合は下記のとおりです(国民年金を含む)。
【厚生年金の平均月額(国民年金を含む)】
- 全体の平均月額:14万3973円
- 男性の平均月額:16万3875円
- 女性の平均月額:10万4878円
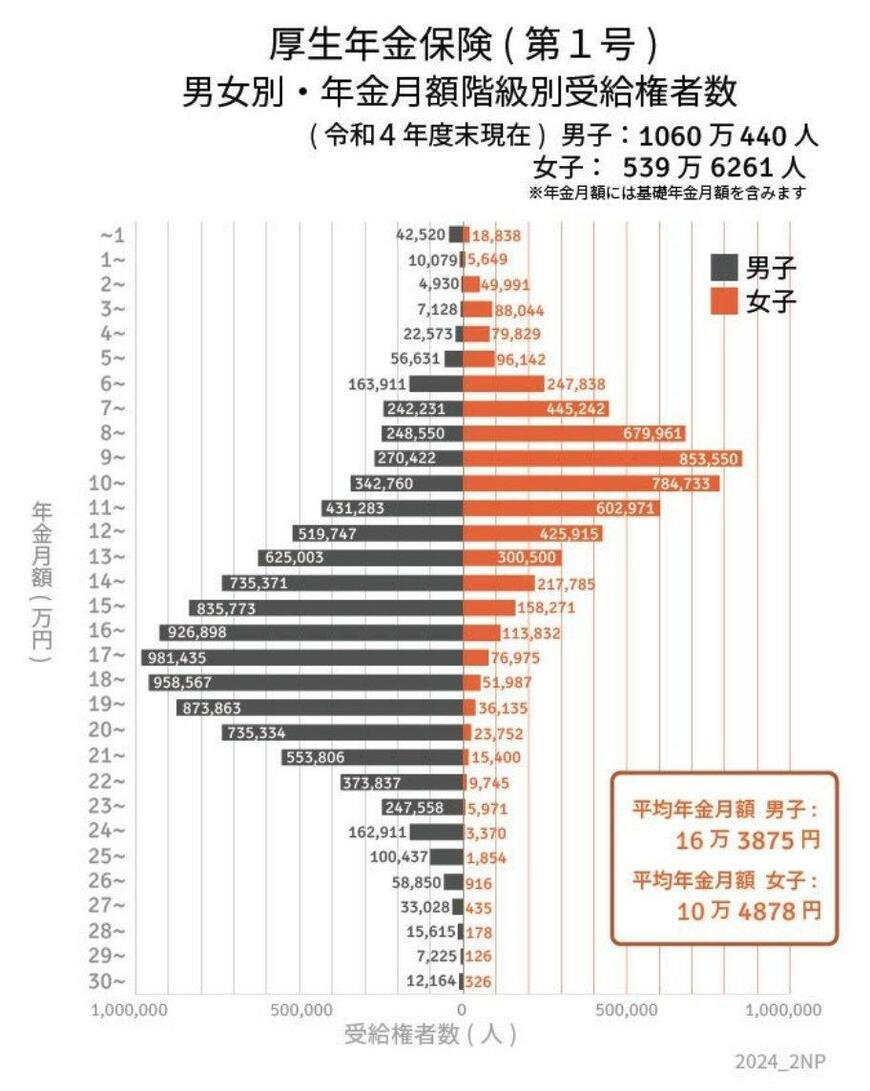
【厚生年金の年金月額階級別の受給者数】
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
厚生年金は、国民年金に上乗せする形で年金を受給するため、国民年金よりも年金額が多い傾向にあります。
しかし、一概に全ての受給資格者の年金額が多いとは限りません。
厚生年金の年金月額階級別の受給者数をみると、全体の約2割が「厚生年金10万円未満」となっています。
5人に1人が、厚生年金でも「低年金」といえるかもしれません。
厚生年金は、現役時代の年収や加入期間によって受給額が大きく変動するため、人によっては厚生年金でも低年金となる可能性はあるでしょう。
では、将来受け取れる年金が少ない人の特徴として、どのようなものがあるのでしょうか。
次章にて、低年金になる理由と、その対策方法について見ていきましょう。
3. 低年金になる3つの理由と対策方法
本章では、老後に受け取る年金が少なくなってしまう理由と、その対策方法について紹介していきます。
3.1 厚生年金の加入期間が短い
厚生年金に加入していれば、国民年金よりも年金額が多くなりますが、期間が短いと国民年金への上乗せ分が少なくなります。
前述したように、厚生年金の受給額は、現役時の「年収」と「厚生年金の加入期間」によって決定するため、「1年だけ会社員として厚生年金に加入していた」などといった場合は、あまり年金額が増えません。
また、現役時の収入によっても厚生年金の受給額が変動します。
参考までに、厚生労働省の「これまでの年金部会も踏まえてご議論いただきたい論点」によると、加入期間が40年だった場合の収入別における単身世帯のモデル年金例は下記のとおりです。
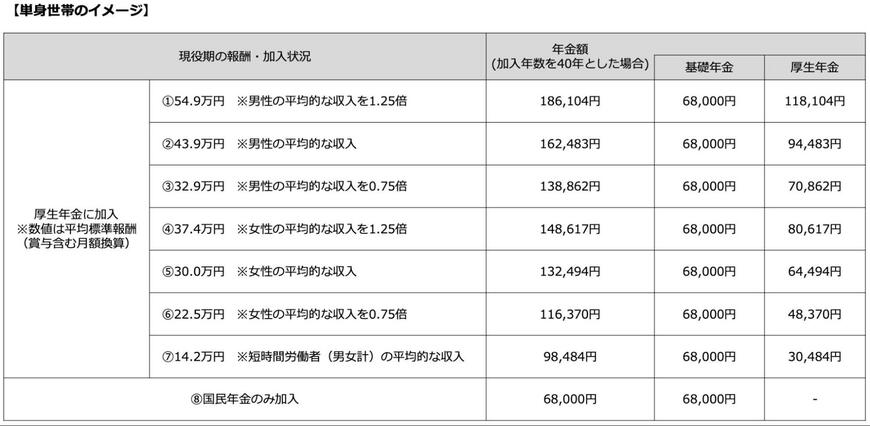
【加入年数を40年とした場合の厚生年金額(国民年金を含む)】
- 現役時の報酬が54万9000円:年金額18万6104円
- 現役時の報酬が43万9000円:年金額16万2483円
- 現役時の報酬が32万9000円:年金額13万8862円
- 現役時の報酬が37万4000円:年金額14万8617円
- 現役時の報酬が30万円:年金額13万2494円
- 現役時の報酬が22万5000円:年金額11万6370円
- 現役時の報酬が14万2000円:年金額9万8484円
現役時の報酬が14万2000円の人と54万9000円の人では、年金額が倍も違うことがわかります。
このように、厚生年金に加入している場合は、現役時の収入・加入期間が、年金額に大きく影響するため、「高い年収で長く加入し続けること」が重要となります。
3.2 国民年金の未納期間がある
国民年金の未納期間がある場合、受け取る年金額が減額されるため注意しましょう。
なお、国民年金は受給資格期間が足りないと受け取れないケースがあり、その場合は「無年金」となってしまいます。
国民年金を受給するためには、「保険料納付済期間」と「保険料免除期間」の合計が10年以上である必要があります。
9年11ヶ月保険料を納めていても、10年に満たないことから年金額が支給されず、「払い損」となってしまう可能性もあるため、未納期間がないか必ず確認しましょう。
未納期間がある場合は、追納することをおすすめします。
国民年金保険料を後から納付(追納)することにより、年金額を増やすことができるだけでなく、社会保険料控除により、所得税・住民税が軽減されます。
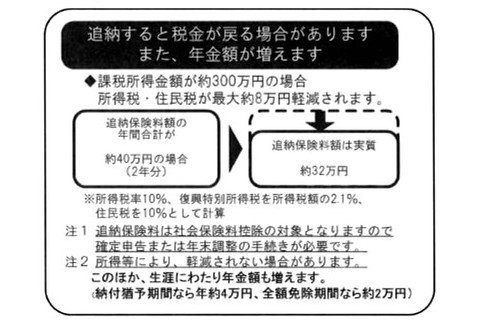
留意点として、追納ができるのは「追納が承認された月の前10年以内」の免除等期間に限られているため、追納を検討している方は早めの行動を心がけましょう。
3.3 年金の不整合記録問題
年金の不整合記録問題が生じている場合も、低年金もしくは無年金になってしまう可能性があるため注意しましょう。
「3号不整合記録問題」とは、第3号被保険者が扶養を外れる場合に、手続き漏れがあり低年金・無年金になってしまう問題をいいます。
国民年金は、「第1号被保険者〜第3号被保険者」に分類されています。
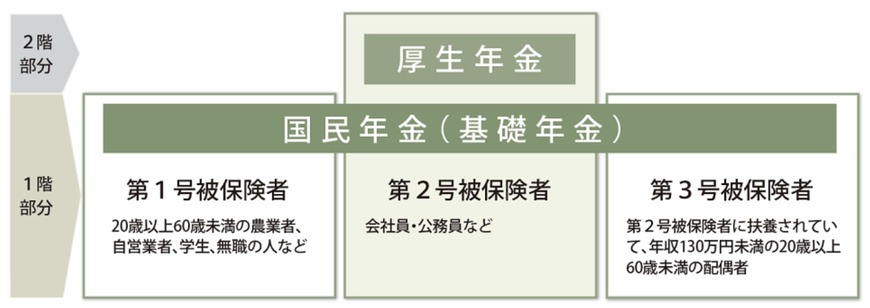
「第3号被保険者」は、公務員や会社員などに扶養されている配偶者であり、個人で年金保険料を納める必要はありません。
しかし、「第3号被保険者」が扶養から外れたり、離婚といった理由で第3号被保険者でなくなったりした場合は、「第1号〜2号被保険者」となるため、年金保険料を納める必要が出てきます。
この際に手続き漏れが生じると、「年金保険料の未納期間」が発生してしまうため、低年金になる懸念があるのです。
さいあくのケースとして、受給資格期間が足りずに年金を1円も受け取れない可能性もあるため、注意が必要です。
もし、「3号不整合記録問題」に該当していた場合は、政府が救済措置を用意しているため、早急に年金事務所に相談しましょう。
4. 年金だけに頼らない老後の対策を
本記事では、老後に受け取る年金が「少なくなる人」の特徴とともに、その対策方法について詳しく紹介していきました。
老後に受け取れる年金は、人によっては10万円以下である可能性もあるため、年金だけに頼らない老後の対策も考えておけると安心です。
年金は受け取れる受給額に個人差があるため、まずは「ねんきんネット」や「ねんきん定期便」から、ご自身の年金見込額を確認してみてはいかがでしょうか。


参考資料
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金を受けとるために必要な期間が10年になりました」
- 日本年金機構「3号不整合記録問題とは何ですか。」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 厚生労働省「これまでの年金部会も踏まえてご議論いただきたい論点」
- 国民年金機構「国民年金保険料の追納制度」
太田 彩子


