老後生活の柱となる公的年金。将来どのぐらいもらえるのか気になっている方も多いのではないでしょうか。
2024年度の公的年金の支給額は昨年と比べて原則2.7%引き上げとなり、2年連続のプラス改定となりました。これだけを聞くと一見嬉しい話に聞こえますが、物価上昇や賃金の伸びに年金増額が追いついていないため、実質的には目減りしていることになります。
また現在日本の公的年金制度は、現役世代が支払った国民年金保険料・厚生年金保険料を年金として支払う賦課方式。そのため、少子高齢化により、制度の支え手ととなる若い世代が減っていくことも懸念されています。
今回は、今のシニア世代が受け取っている年金額について確認していきます。
厚生労働省から公表された「令和4年度 厚生年金保険・国民年金事業の概況」をもとに、最新の厚生年金と国民年金の受給額を「1歳刻みで」見ていきますので、ぜひ参考にしてみてください。
1. 【国民年金&厚生年金】日本の年金制度のしくみ
【写真1枚目/全10枚】図で分かる!日本の年金のしくみ。2枚目以降は令和シニアの年金月額を「一覧表」でご紹介。1歳刻みの平均です。1/10

出所:日本年金機構「公的年金制度の種類と加入する制度」等を参考にLIMO編集部作成
最初に、「2階建て」と言われる日本の公的年金制度の基本をおさらいしましょう。「年金制度は2階建て」と言われるのは、1階部分にあたる国民年金と、2階部分にあたる厚生年金から成り立っているためです。
働き方や立場によって、加入する年金制度が決まっています。現役時代の年金加入状況によって、老後にもらえる年金の種類や年金額も変わってきます。
ここで、国民年金と厚生年金はそれぞれどのような特徴があるのか、整理していきます。
1.1 国民年金(基礎年金):1階部分
- 加入義務 ―― 原則、日本国内に住む20歳以上60歳未満の全ての人
- 年金保険料 ―― 全員一律(年度ごとに改定あり)※1
- 老後の年金額 ―― 年金保険料の納付期間に応じて将来もらえる年金額が決まる。480カ月の全期間納付した場合は満額の国民年金(※2)が受け取れる。
-
※国民年金保険料・国民年金の満額【2024年度・月額】
- ※1:国民年金保険料:1万6980円
- ※2:国民年金の満額:6万8000円
なお、国民年金の被保険者には、以下の第1号~第3号の3つの分類があります。
- 第1号被保険者 ―― 20歳以上の学生や自営業者など
- 第2号被保険者 ―― 厚生年金にも加入する会社員や公務員など
- 第3号被保険者 ―― 第2号被保険者に扶養される配偶者
第1号被保険者は自分で国民年金保険料を支払います。
第2号・第3号被保険者は、第2号被保険者が加入する厚生年金制度が国民年金保険料を負担するため、個別で支払う必要はありません。
1.2 厚生年金:2階部分
- 加入対象 ―― 公務員や会社員などのサラリーマンが、国民年金に上乗せして加入
- 年金保険料 ―― 毎月の給与や賞与などの報酬に応じた保険料を支払う(上限あり)
- 老後の年金額 ―― 加入期間や保険料の納付額に応じて計算され、国民年金と併給になる
ここまで、国民年金と厚生年金の基本的なしくみを説明してきました。
続いては、厚生労働省の一次資料をもとに、今のシニア世代が受け取る年金額データを見ていきましょう。
2. 【老齢年金一覧表】令和の年金エイジたちは国民年金を平均いくらもらっているのか
ここからは、国民年金と厚生年金年齢別平均月額を1歳刻みで見ていきます。厚生労働省年金局が公表した「令和4年度 厚生年金保険・国民年金事業の概況」という資料では、国民年金と厚生年金年齢別平均月額が1歳刻みで知ることができます。
まずは国民年金から。ずっと自営業や専業主婦(主夫)で、厚生年金への加入歴がない人が受け取る国民年金(老齢基礎年金)の月額はどのくらいなのでしょうか。
※なお、65歳未満の国民年金の受給権者は繰上げ支給を選択して、前倒しで年金をもらい始めた人です。
2.1 60歳代の国民年金の平均月額
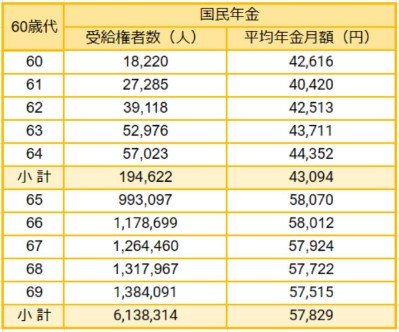
- 60歳:国民年金4万2616円
- 61歳:国民年金4万420円
- 62歳:国民年金4万2513円
- 63歳:国民年金4万3711円
- 64歳:国民年金4万4352円
- 65歳:国民年金5万8070円
- 66歳:国民年金5万8012円
- 67歳:国民年金5万7924円
- 68歳:国民年金5万7722円
- 69歳:国民年金5万7515円
2.2 70歳代の国民年金の平均月額
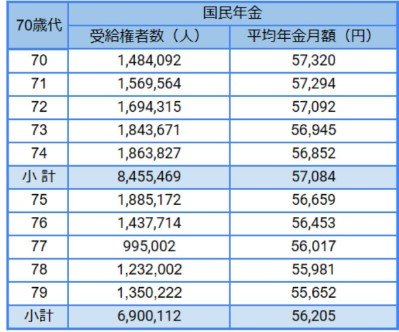
- 70歳:国民年金5万7320円
- 71歳:国民年金5万7294円
- 72歳:国民年金5万7092円
- 73歳:国民年金5万6945円
- 74歳:国民年金5万6852円
- 75歳:国民年金5万6659円
- 76歳:国民年金5万6453円
- 77歳:国民年金5万6017円
- 78歳:国民年金5万5981円
- 79歳:国民年金5万5652円
2.3 80歳代の国民年金の平均月額
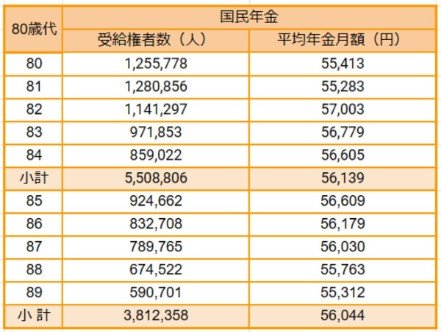
- 80歳:国民年金5万5413円
- 81歳:国民年金5万5283円
- 82歳:国民年金5万7003円
- 83歳:国民年金5万6779円
- 84歳:国民年金5万6605円
- 85歳:国民年金5万6609円
- 86歳:国民年金5万6179円
- 87歳:国民年金5万6030円
- 88歳:国民年金5万5763円
- 89歳:国民年金5万5312円
続いては、厚生年金の場合の平均月額を見ていきましょう。
3. 【老齢年金一覧表】令和の年金エイジたちは厚生年金を平均いくらもらっているのか
続いては、「厚生年金」の平均月額です。
会社員や公務員、また厚生年金への加入要件を満たしたパート・アルバイト従業員だった人などは、厚生年金をいくら受け取れるのかを見ていきます。
※ここから紹介する厚生年金の年金月額には、国民年金(老齢基礎年金)部分が含まれている点にご留意ください。また、65歳未満の厚生年金保険(第1号)の受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、主に定額部分のない、報酬比例部分のみの人です。
3.1 60歳代の厚生年金の平均月額
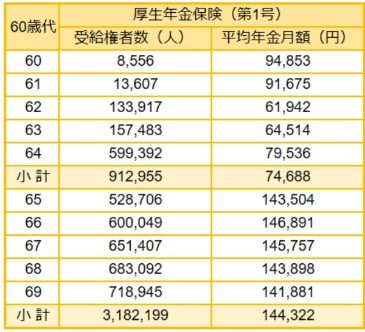
- 60歳:厚生年金9万4853円
- 61歳:厚生年金9万1675円
- 62歳:厚生年金6万1942円
- 63歳:厚生年金6万4514円
- 64歳:厚生年金7万9536円
- 65歳:厚生年金14万3504円
- 66歳:厚生年金14万6891円
- 67歳:厚生年金14万5757円
- 68歳:厚生年金14万3898円
- 69歳:厚生年金14万1881円
3.2 70歳代の厚生年金の平均月額
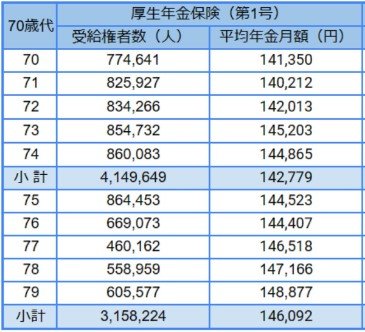
- 70歳:厚生年金14万1350円
- 71歳:厚生年金14万212円
- 72歳:厚生年金14万2013円
- 73歳:厚生年金14万5203円
- 74歳:厚生年金14万4865円
- 75歳:厚生年金14万4523円
- 76歳:厚生年金14万4407円
- 77歳:厚生年金14万6518円
- 78歳:厚生年金14万7166円
- 79歳:厚生年金14万8877円
3.3 80歳代の厚生年金の平均月額
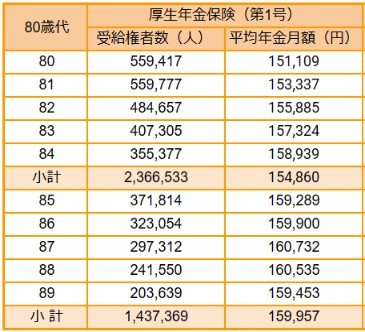
- 80歳:厚生年金15万1109円
- 81歳:厚生年金15万3337円
- 82歳:厚生年金15万5885円
- 83歳:厚生年金15万7324円
- 84歳:厚生年金15万8939円
- 85歳:厚生年金15万9289円
- 86歳:厚生年金15万9900円
- 87歳:厚生年金16万732円
- 88歳:厚生年金16万535円
- 89歳:厚生年金15万9453円
こう見てみると、65歳以上の平均年金月額は、国民年金で5万円台、厚生年金で14万~15万円台です。いずれも各年齢間での大きな差はありませんでした。
厚生年金と国民年金の平均月額だけを単純比較した場合、厚生年金は国民年金の3倍ほど手厚い金額となっています。公的年金制度が前述のような「2階建て制度」となっている以上、この年金差は必然と言えるでしょう。
続いては、「全受給権者」の年金月額分布を、国民年金・厚生年金別で見ていきます。個人差や男女差に注目してみてください。
4. 【国民年金・厚生年金】個人差はどれくらい?
資料「令和4年度 厚生年金保険・国民年金事業の概況」から、年金月額階級別受給権者数を見ていきます。
国民年金と厚生年金の「受給額ゾーン」ごとの受給権者数について、まずは国民年金の場合から確認しましょう。
4.1 国民年金(老齢基礎年金)
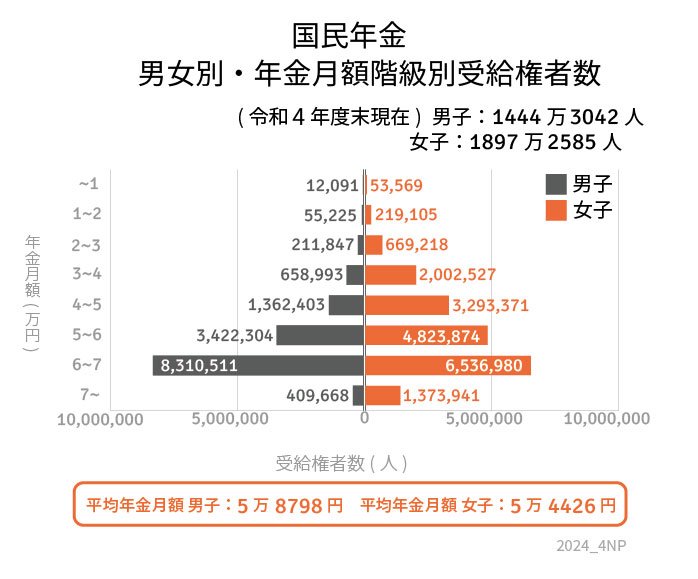
- 〈全体〉平均月額:5万6316円
- 〈男性〉平均月額:5万8798円
- 〈女性〉平均月額:5万4426円
4.2 受給額ごとの人数(全体)
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
平均年金月額は、男女全体、男女別ともに5万円台で、ボリュームゾーンは6~7万円です。国民年金の保険料は全員一律となっているため、大きな個人差は生じにくいです。
続いて、厚生年金の場合はどうでしょうか。
4.3 厚生年金
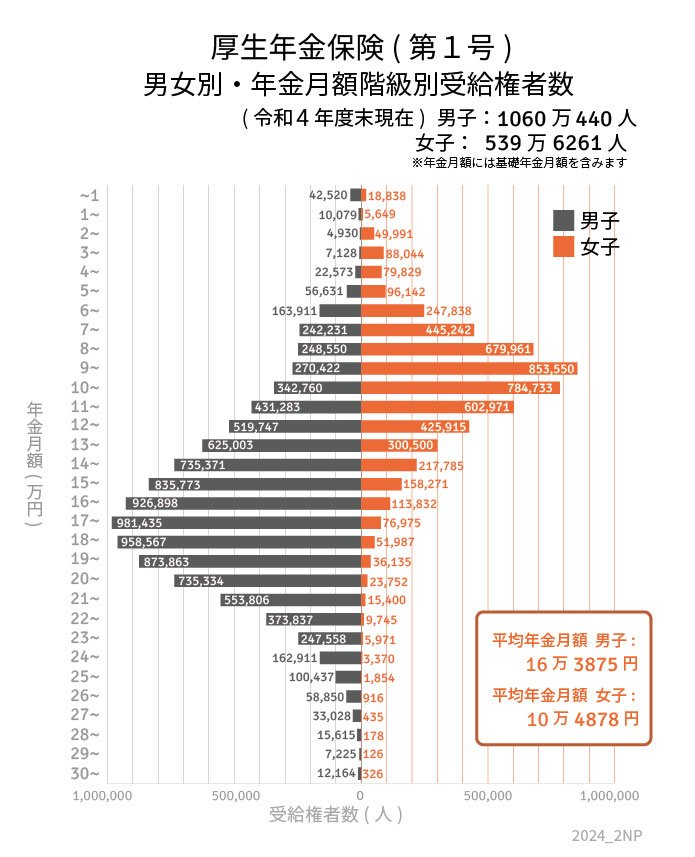
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金の月額部分を含む
4.4 受給額ごとの人数(全体)
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
平均月額は男女全体で14万円台、男性16万円台、女性10万円台となっています。男女全体のボリュームゾーンは10万円以上~11万円未満です。
グラフのとおり、受給額は1万円未満から30万円超の人まで幅広く分布しています。
これは、厚生年金は受給権者間での年金格差(男女差・個人差)が広がりやすいためです。厚生年金の場合、長く働いて多く稼いだ人ほど、老後の年金額が多くなるしくみ(ただし上限あり)になっています。
5. 【まとめにかえて】年金を増やす方法
今回は、年金制度やシニア世帯の年代別の年金支給額について確認していきました。
将来もらえる年金額は、年収や働く期間などによって異なります。まずは、「ねんきんネット」や「ねんきん定期便」でご自身の年金見込み額を把握してみると良いでしょう。
年金だけでは老後足りないと感じられた方は、ご自身に合う形で年金をアップさせる工夫が必要でしょう。受給スタートを遅らせて年金額を上げる「繰下げ受給」については既に情報収集されている方もいるかもしれませんね。
国民年金であれば付加年金への加入も手軽に始めやすいでしょう。保険料納付済期間が「480カ月」に満たず満額を受け取れない人は、60歳以降の任意加入も一案。年金額を満額に近づけることができます。
さらに、iDeCo(イデコ:個人型確定拠出年金)などを活用して、私的年金を作っていく方法もあるでしょう。iDeCoは、自分で積み立てたお金を年金として受け取ることができる制度です。掛金が全額所得控除の対象になるため、節税効果も期待できます。
資産運用は、長期的にコツコツ積み立てることがポイントになるため、早いうちから始められると良いでしょう。ぜひこの機会に、将来の年金受給額を増やす方法を理解して、自身に適した方法を選択してみてはいかがでしょうか。
6. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
年金に関する疑問や不安を解消!よくある質問を解説10/10
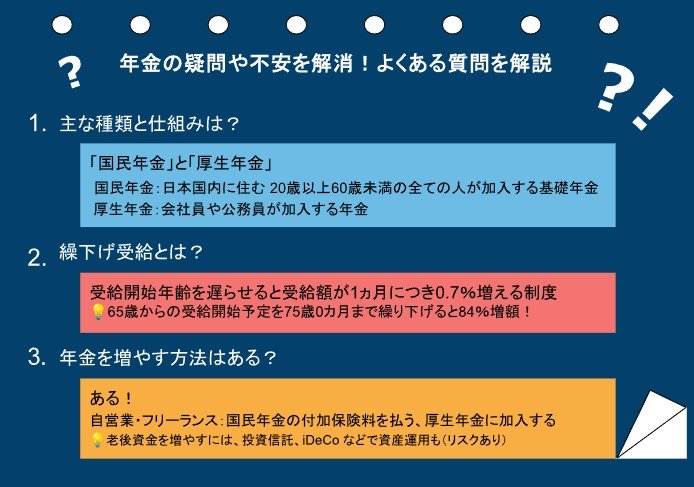
出所:厚生労働省、日本年金機構などの各種資料をもとにLIMO編集部作成
日本の公的年金制度は複雑で、多くの人がさまざまな疑問を抱えていることでしょう。ここでは、年金に関するよくある質問を取り上げ、その解答を解説します。
6.1 年金の主な種類と仕組みは?
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造になっています。
国民年金は日本国内に住む20歳以上60歳未満の全ての人が加入する基礎年金で、厚生年金は会社員や公務員が加入するものです。
国民年金は一定の保険料を納付し、将来の年金額が決まるのに対し、厚生年金は収入に応じた保険料を支払うため、将来の受給額にも差が出ます。
6.2 「繰下げ受給」とはどんな制度?
年金の受給開始年齢を遅らせることで、受給額が1カ月につき0.7%増える「繰下げ受給」があります。
例えば、65歳から受給を開始する予定を75歳0カ月まで繰り下げると、84%増額となります。これは、長期間働くことができる人や、他の収入源がある人にとって有利な選択肢となります。
6.3 年金を増やす方法はあるのか?
年金を増やす方法はいくつかあります。自営業やフリーランスの方は、国民年金の付加保険料を支払うことで、将来の受給額を増やせます。
また、厚生年金に加入する働き方に切り替えることも一つの方法です。
さらに、老後資金を増やすという意味では、投資信託やiDeCo(個人型確定拠出年金)などを利用して、自身で資産運用を行うのも選択肢です。ただし、運用にはリスクがあることに注意が必要です。

参考資料
菅原 美優