


物価の上昇によって家計の負担が増え、貯蓄や資産運用に回す余裕がない世帯も多いのではないでしょうか。
しかし、ゆとりある老後生活を過ごすためには、少しずつでも準備を始めておかなければなりません。
では、実際に老後を迎えている60歳代の方々は、どのくらいの金額を貯蓄できているのでしょうか。
今回は、60歳代の貯蓄状況を確認するとともに、「貯蓄ゼロ」と「貯蓄2000万円以上」の世帯の割合を比較してみます。
記事の後半では、物価高に負けないための老後対策を3つご紹介するので、ぜひ参考にしてください。
1. 60~69歳の貯蓄状況
金融広報中央委員会「家計の金融行動に関する世論調査(令和5年)」から、60歳代の貯蓄状況を見ていきます。
1.1 <60歳代・二人以上世帯>
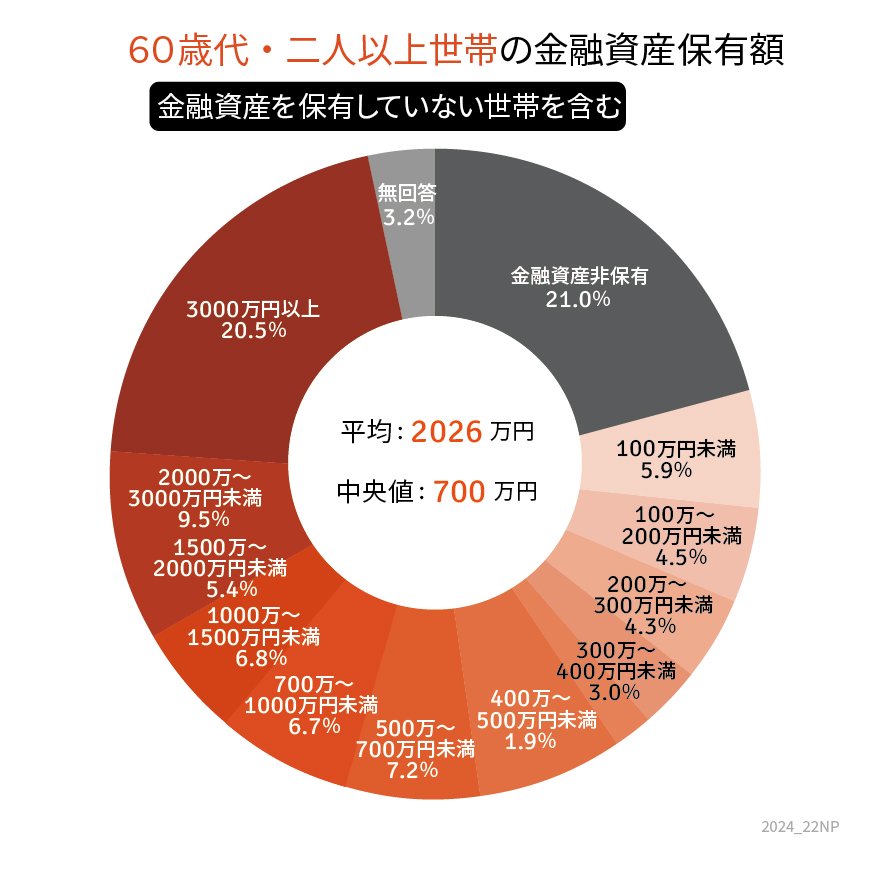
- 金融資産非保有:21.0%
- 100万円未満:5.9%
- 100~200万円未満:4.5%
- 200~300万円未満:4.3%
- 300~400万円未満:3.0%
- 400~500万円未満:1.9%
- 500~700万円未満:7.2%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:6.8%
- 1500~2000万円未満:5.4%
- 2000~3000万円未満:9.5%
- 3000万円以上:20.5%
- 平均値:2026万円
- 中央値:700万円
1.2 <60歳代・単身世帯>
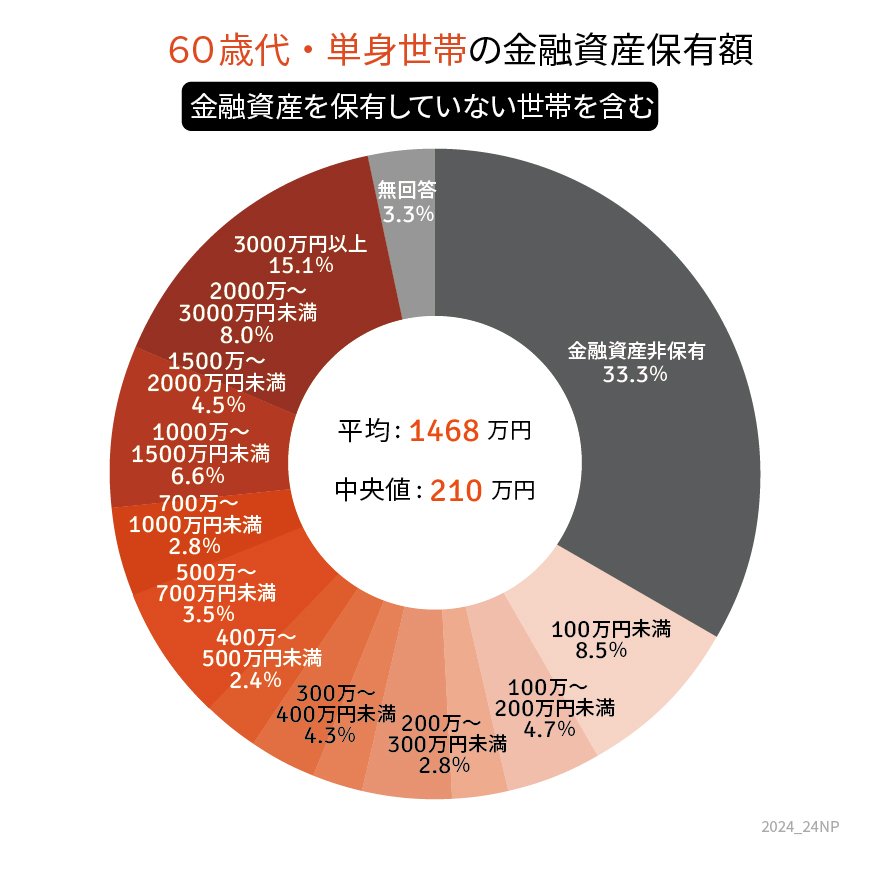
- 金融資産非保有:33.3%
- 100万円未満:8.5%
- 100~200万円未満:4.7%
- 200~300万円未満:2.8%
- 300~400万円未満:4.3%
- 400~500万円未満:2.4%
- 500~700万円未満:3.5%
- 700~1000万円未満:2.8%
- 1000~1500万円未満:6.6%
- 1500~2000万円未満:4.5%
- 2000~3000万円未満:8.0%
- 3000万円以上:15.1%
- 平均値:1468万円
- 中央値:210万円
1.3 「貯蓄ゼロ」と「貯蓄2000万円以上」の割合を比較
金融資産非保有世帯と貯蓄2000万円以上世帯の割合3/4

出所:金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」、「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」を基に筆者作成
<二人以上世帯>
- 金融資産非保有:21.0%
- 2000万円以上:30.0%
<単身世帯>
- 金融資産非保有:33.3%
- 2000万円以上:23.1%
二人以上世帯では、金融資産非保有世帯に比べて、貯蓄2000万円以上の世帯の割合のほうが高くなっています。
一方、単身世帯では金融資産非保有世帯の割合のほうが高く、全体のおよそ1/3の世帯が貯蓄ゼロとなっています。
続いて、老後の平均的な家計収支を見ていきましょう。
2. 老後の家計収支は毎月平均3万円以上の赤字
総務省統計局の「家計調査報告〔家計収支編〕2023年(令和5年)平均結果の概要」を見ると、65歳以上・無職世帯の家計収支は毎月平均3万円以上の赤字となっています。
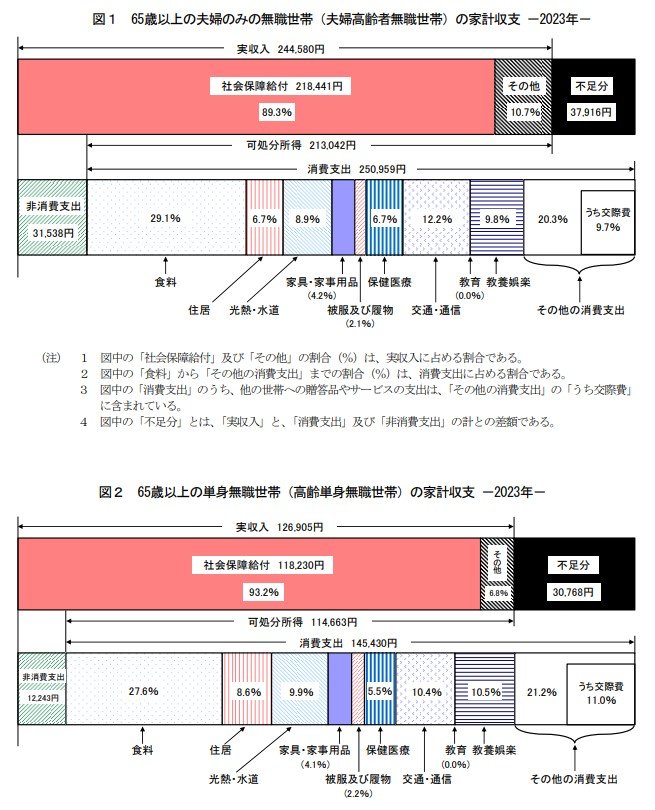
2.1 <無職夫婦世帯>
- 実収入:24万4580円
- 消費支出:25万959円
- 非消費支出:3万1538円
- 不足分:3万7916円
2.2 <無職単身世帯>
- 実収入:12万6905円
- 消費支出:14万5430円
- 非消費支出:1万2243円
- 不足分:3万768円
生活費の赤字は自らの金融資産から補う必要があるため、貯蓄ゼロで老後を迎えるのは現実的ではありません。
今後も物価の上昇が続くようであれば、家計の負担はさらに増加することになります。
老後を迎えてから資金を確保しようと思っても限界があるので、なるべく早めに老後対策を始めておくことが重要です。
3. 物価高に負けない資産づくりを。老後対策3選
物価高で家計の負担が増え、老後に向けて貯蓄する余裕がない世帯も多いことでしょう。しかし、いずれ迎える老後を少しでもゆとりあるものにするためにも、自分にできることを少しずつ始めていきましょう。
3.1 家計の把握・見直しを行う
まずは、家計の把握が最優先です。家計を把握していなければ何を節約すればよいかもわかりませんし、いくら貯蓄に回せるかもわからないので、老後に向けたマネープランが立てられません。
家計を把握したら無駄な支出がないか確認し、適宜見直しを行いましょう。
毎月かかる固定費を見直すことができれば、年間で数万円~数十万円の節約につながる可能性があります。
例えばですが、付き合いで加入した保険の保険料、使用量に合わないスマートフォンの通信料、不要なサブスクリプションサービスなど、意外と節約できるポイントがあるかもしれません。
3.2 資産運用を行う
預金金利を物価上昇率が上回っている状況では、お金の価値が相対的に低下します。
今後もしばらくその状態が続くと考えられるので、日本円以外の資産を保有し、物価上昇率を上回る利回りで運用していく必要があります。
ただし、一括投資や集中投資、レバレッジ取引などによって短期間で大きな利益を得ようとすると、期待できるリターンと相応のリスクを伴うことになります。そのため、「長期・積立・分散」を意識し、なるべくリスクを抑えた運用を心掛けましょう。
例えば、NISAやiDeCoなどの税制優遇制度を活用し、投資信託などの資産を長期的に積み立てていくのが有効です。
3.3 年金以外の収入源を確保する
年金だけでの生活が難しい場合は、年金以外の収入源を確保することも大事です。
老後も長く働けるのであれば給与収入を得るのも良いですし、株式や債券、不動産などの資産があれば、配当金や利息、家賃収入を得るのも良いでしょう。
また、現在は本業の合間に副業を行う方も増えていますが、退職後も続けられる副業であれば、老後の収入源にできるかもしれません。
4. まとめにかえて
60~69歳の約2~3割が「金融資産非保有」であり、そういった世帯の中には昨今の物価高によって生活が困窮している世帯もあることでしょう。
老後を迎えてから資金を確保するのは難しいため、なるべく早い段階から準備を始めておかなければなりません。
自分にできることはないかを考え、老後に向けて準備を始めていきましょう。
参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 総務省統計局「家計調査報告〔家計収支編〕2023年(令和5年)平均結果の概要」
加藤 聖人


