


20歳以上の人は、60歳になるまで誰もが国民年金保険料を支払います。
会社員は厚生年金保険料と併せて毎月の給与から徴収されますが、自営業や個人事業主は、毎月自分で保険料を納めなければなりません。
特に気をつけたいのが「保険料の納め忘れ」です。うっかり忘れてしまった場合は、納付対象月の翌月末までに振り込めば問題ありません。
しかし、何ヶ月も意図的に保険料を納めないのは、義務を果たしていないのと同じです。放置し続けると、保険料を「強制徴収」される可能性があります。
最悪の場合、財産の差押えにまでつながる年金保険料の未納。国民年金保険料の強制徴収は、実際どれくらい実施されているのでしょうか。
この記事では、国民年金保険料の強制徴収や免除・猶予制度について解説します。
1. 国民年金のしくみを解説
国民年金は、20歳から60歳までの国民全員が加入する年金制度です。
日本の年金制度は2階建と呼ばれる仕組みであり、国民年金は1階部分に該当します。
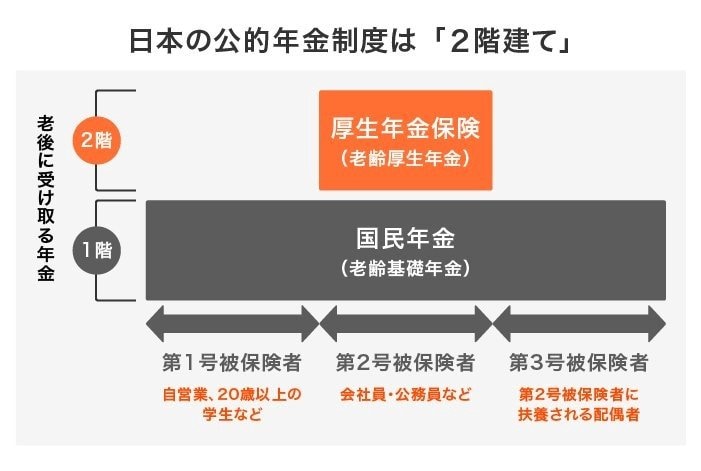
自営業や学生といった第1号被保険者は、自分で年金保険料を納める必要があります。
一方、会社員や公務員などの第2号被保険者は自身の給与からの天引き、専業主婦(主夫)が該当する第3号被保険者は、配偶者の給与からの天引きで保険料が徴収されます。
納付する保険料は毎年改定されており、2024年の保険料は月額1万6980円です。
国民年金の受給は、原則65歳からです。ただし、60歳からの繰上げ受給、75歳までの繰下げ受給もできます。
繰上げ受給した場合は繰上げ期間1ヶ月につき0.4%の年金が減額され、繰下げ受給した場合は繰下げ期間1ヶ月につき0.7%の年金が増額されます。
2024年の受給金額は満額で月額6万8000円で、毎年物価や賃金の動きに合わせて改定されます。
では、国民年金を未納のままにしていると、どのようなリスクがあるのでしょうか。次章で解説します。
2. 国民年金を未納のままにするとどうなる?
国民年金を未納のままにしていると、日本年金機構から以下の順番で連絡が来ます。
- 納付勧奨
- 最終催告
- 督促
- 差押え
保険料が期限までに納付されなかった場合、まずは日本年金機構から保険料の納付を勧められる「納付勧奨」という連絡が来ます。
この時点で保険料を納めた場合、大きな処罰はありません。そのまま次回の納付へと移っていきます。
納付勧奨を無視し続けた、または納付勧奨しても保険料を納めなかった場合は、日本年金機構から「最終催告状」が送られてきます。
最終催告は警告の意味合いが強く「これ以上保険料を納めない場合は差押えとなります」といった趣旨を示すために送られているものです。
この時点で保険料を納めればペナルティは免れますが、何度も最終催告を受け取っているのであれば、納付意識の改善や必ず保険料を納めるための工夫が必要でしょう。
最終催告がされても保険料が納められない場合は「督促状」が届きます。
督促状には「保険料納付の義務が果たされていないため、大至急納付するように」という意味合いが込められており、「もう次はない」といった強い警告がなされています。
この時点で保険料を納付すれば最悪の事態は避けられますが、義務を長期間放棄し大幅な期限遅延となっているのは、本来許されないことだと自覚しなければなりません。
なお、督促状は本人の配偶者や親のような本人以外の世帯主などの「連帯納付義務者」にも送られる書類です。
世帯主や配偶者が督促状を受け取った際は、必ず本人に話をして納付するよう強くいいましょう。
督促状すら無視して保険料を納めないと「強制徴収」と呼ばれる差押えに移ります。差し押さえについては、次章で詳しく解説します。
3. 国民年金の「強制徴収」とは
督促状に記載された期限までに国民年金保険料を納付しなかった場合に、強制徴収と呼ばれる財産の差押えが執行されます。
差押えの対象となるものは、以下のとおりです。
- 給与
- 預貯金
- 不動産
- 自動車
- ジュエリー・宝石類
- 貴金属
- 有価証券
また、督促状の期限が過ぎてから国民年金保険料を納付した場合、延滞金が課されます。
延滞金は督促状の期限までに保険料を納付すればかかりませんが、督促状に期限を過ぎたその日から加算されていきます。

延滞金の計算式は以下のとおりです。

〈金額1:国民年金保険料の納付期限の翌日から3ヶ月を経過する日までの金額〉
- 各月の国民年金保険料額(500円未満の端数切り捨て)✕延滞金の割合A✕納付期限の翌日から3ヶ月を経過する日までの日数✕365
〈金額2:国民年金保険料の納付期限の翌日から3ヶ月を経過して以降の金額〉
- 各月の国民年金保険料額(500円未満の端数切り捨て)✕延滞金の割合B✕納付期限の翌日から3ヶ月を経過して以降の日数✕365
上記金額の合計が延滞金となります(50円未満の端数切り捨て)。
また、延滞金の計算式に登場する「延滞金の割合」は以下のとおりです。

〈延滞金の割合A〉
- 2009(平成21)年12月31日まで:14.6%
- 2010(平成22)年1月1日から2014(平成26)年12月31日:4.3%
- 2015(平成27)年1月1日から2015(平成27)年12月31日:2.8%
- 2016(平成28)年1月1日から2016(平成28)年12月31日:2.8%
- 2017(平成29)年1月1日から2017(平成29)年12月31日:2.7%
- 2018(平成30)年1月1日から2018(平成30)年12月31日:2.6%
- 2019(平成31)年1月1日から2019(令和元)年12月31日:2.6%
- 2020(令和2)年1月1日から2020(令和2)年12月31日:2.6%
- 2021(令和3)年1月1日から2021(令和3)年12月31日:2.5%
- 2022(令和4)年1月1日から2022(令和4)年12月31日:2.4%
- 2023(令和5)年1月1日から2023(令和5)年12月31日:2.4%
- 2024(令和6)年1月1日から2024(令和6)年12月31日:2.4%
〈延滞金の割合B〉
- 2009(平成21)年12月31日まで:14.6%
- 2010(平成22)年1月1日から2014(平成26)年12月31日:14.6%
- 2015(平成27)年1月1日から2015(平成27)年12月31日:9.1%
- 2016(平成28)年1月1日から2016(平成28)年12月31日:9.1%
- 2017(平成29)年1月1日から2017(平成29)年12月31日:9.0%
- 2018(平成30)年1月1日から2018(平成30)年12月31日:8.9%
- 2019(平成31)年1月1日から2019(令和元)年12月31日:8.9%
- 2020(令和2)年1月1日から2020(令和2)年12月31日:8.9%
- 2021(令和3)年1月1日から2021(令和3)年12月31日:8.8%
- 2022(令和4)年1月1日から2022(令和4)年12月31日:8.7%
- 2023(令和5)年1月1日から2023(令和5)年12月31日:8.7%
- 2024(令和6)年1月1日から2024(令和6)年12月31日:8.7%
納付していない期間が長いほど、加算される金額は増えていきます。多額の延滞金が課されないよう、年金保険料は必ず期限までに支払うようにしてください。
次章では、国民年金の強制徴収件数について解説します。
4. 国民年金の「強制徴収」は増えている?実施件数の推移
日本年金機構がまとめた「2023年度の国民年金保険料の強制徴収件数」は、以下のとおりです。

- 最終催告状送付件数:17万6779件
- 督促状送付件数:10万2238件
- 差押執行件数:3万789件
最終催告状が17万件、督促状が10万件程度送付されており、多くの人はこの時点で保険料を納めているようです。
しかし、3万件以上の差押えが執行されていることから、一部の人は期限を過ぎてもまったく保険料を支払っていないことがわかります。
また、差押え件数も増加しているようです。10年前の2013年度の差押え件数は1万476件であり、10年で約2倍にまで増えています。
こうした状況は、今後の年金制度のあり方を考えるうえでも、早急に対処すべき課題といえるでしょう。
国民年金保険料の納付がどうしても難しい場合は、免除や納付猶予の制度を活用しましょう。制度について、次章で解説します。
5. 国民年金保険料の納付が難しい場合「免除・納付猶予」制度はあるか
所得金額が一定額以下の場合、国民年金保険料の免除や納付猶予制度の対象となります。
免除や納付猶予を受けた期間は、実際は保険料を納めていなくても、老齢基礎年金の受給資格期間に含まれます。
免除を受けた場合は実際に受け取る年金額にも反映されるため、保険料を納めていなくても将来の年金受給額が増えていきます。
保険料免除と納付猶予の対象者要件は、わずかに異なります。対象となる要件は以下のとおりです。
- 保険料の免除:本人・世帯主・配偶者の前年所得(1月から6月までに申請する場合は前々年所得)が一定額以下の場合や失業した場合など、保険料を納めることが経済的に困難な場合
- 保険料の納付猶予:20歳以上50歳未満の方で、本人・配偶者の前年所得(1月から6月までに申請する場合は前々年所得)が一定額以下の場合
免除や納付猶予を受けるには、いずれも所定の申請書を年金事務所へ提出して承認を受ける必要があります。
また、免除・猶予となる金額は、その人の所得額に応じて決まります。国民年金保険料の免除割合や免除・納付猶予となる所得金額は、以下のとおりです。
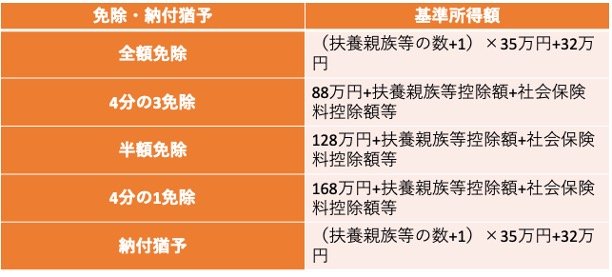
- 全額免除:(扶養親族等の数+1)✕35万円+32万円
- 4分の3免除:88万円+扶養親族等控除額+社会保険料控除額等
- 半額免除:128万円+扶養親族等控除額+社会保険料控除額等
- 4分の1免除:168万円+扶養親族等控除額+社会保険料控除額等
- 納付猶予:(扶養親族等の数+1)✕35万円+32万円
所得が67万円以下であれば、保険料が全額免除となります。
年金保険料の未納は好ましくありませんが、免除や納付猶予制度の活用は法律で認められているため、決して悪いことではありません。
収入が少なく年金保険料を納めるのが難しい人は、年金事務所で免除や納付猶予制度の活用を相談してみましょう。
6. まとめにかえて
国民年金保険料の納付は、毎回必ず適切に行わなければなりません。
近年では社会保険料の負担増から「年金を納める代わりに投資に回したい」「どうせもらえないから意味がない」といった意見も目立ちます。
しかし、年金は毎年計算できる収入を終身で受け取れるのがメリットです。
また、年金制度が破綻することは考えにくく、今後も制度運用が続くものと考えられます。
年金に加入する必要がある以上、保険料納付という義務は必ず果たす必要があります。
差押え対象とならないよう、国民年金保険料は忘れずに納めましょう。


参考資料
- 日本年金機構「国民年金保険料」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和6年4月分からの年金額等について」
- 日本年金機構「日本年金機構の取り組み(国民年金保険料の強制徴収)」
- 日本年金機構「国民年金保険料の延滞金」
- 日本年金機構「延滞金について」
- 日本年金機構「国民年金保険料強制徴収の実施状況」
- 厚生労働省「平成25年度における国民年金保険料の納付状況と今後の取組等について(平成25年度の取組実績)」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
石上 ユウキ


