
2024年10月から社会保険が適用される範囲が拡大され、年収の壁が変更になります。
パートで働いている短時間労働者の方の場合、「106万円の壁」や「130万円の壁」など年収の壁を気にして働いている方もいるかもしれません。
毎年、どのくらいまで働けば、手取りの金額を減らすことなく働くことができるのでしょうか。
今回は、現在「年収の壁」を意識しながらパートタイムで仕事をしている人に、今こそ注目していただきたい、年収別の支払うべき税金や社会保険料を解説します。
1. 社会保険適用拡大前に、知っておきたい「年収の壁」は2つ
日本では、社会保険に加入することで、病院での医療費負担を低く抑えることができたり、将来年金をもらうことができます。
そして、社会保険において、一定の収入条件等を満たすと、社会保険料を納付しなければなりません。
この一定の収入が「年収の壁」と呼ばれているものです。
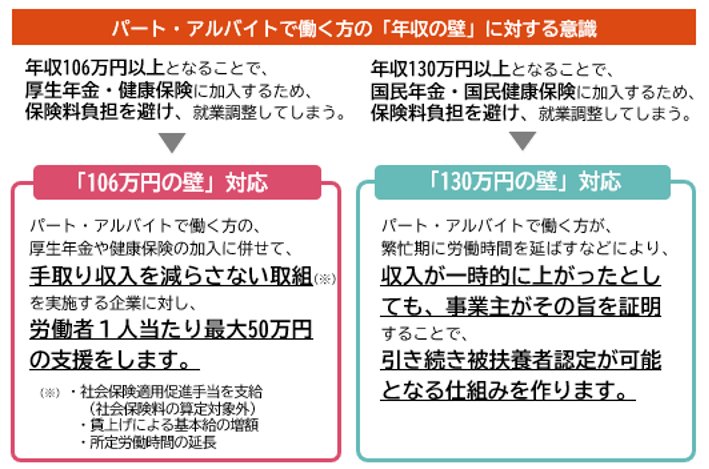
パートで働いている人が覚えておくべき年収の壁は、大きく2つあります。それぞれ確認していきましょう。
1.1 年収「106万円」の壁
パートやアルバイトなど短時間労働に従事する方が年収106万円以上となり、一定の条件を満たすと、厚生年金や健康保険に加入して保険料を支払う必要があります。
年収が106万円を少しだけ超えた場合などは、保険料の負担が増えて手取りの金額が減ってしまう可能性もあります。
1.2 年収「130万円」の壁
年収「130万円」の壁は、雇用形態に関わらず、すべての人が社会保険加入の条件となる年収金額です。
年収130万円以上となることで、国民年金や健康保険に加入し、保険料を支払う必要があります。
例えば、2024(令和6)年度(2024年4月~2025年3月まで)の国民年金保険料は月額1万6980円、年間約20万円です。
次の章では、2024年10月からの「社会保険適用対象の拡大」について解説します。
2. 2024年10月から変更予定「社会保険適用対象の拡大」
年収106万円以上を超えていても、従業員数が100人以下の企業で働いていた方は、今まで社会保険料を納付する必要がありませんでした。
しかし、2024年10月から、社会保険料を支払うべき人の範囲が拡大します。
具体的には、厚生年金保険の被保険者数が、51人以上の企業等で働く短時間労働者の社会保険加入が義務化されます。

2.1 2024年10月から社会保料納付するべき人
- 1週間の所定労働時間が20時間以上
- 雇用期間が継続して2ヵ月を超えて見込まれる
- 賃金の月額が8万8000円以上
- 学生ではない(夜間の学生などは対象)
- 被保険者の総数が企業規模で常時51人以上の特定適用事業所に勤務(または任意特定適用事業所に勤務)
現在従業員の人数が51~100人規模の企業でパートやアルバイトをしているという方は、年収106万円の壁をしっかりと確認しておきましょう。
次の章では、具体的に妻がパートで働いている場合の手取り額を確認していきます。
3. 年収と手取り金額の関係…結局いくらが一番お得なの?
今回の記事では、夫の年収が500万円の家庭のケースについて考えます。
3.1 年収103万円の場合
年収103万円の場合、住民税と社会保険料(雇用保険)が年収から天引きされます。
住民税は住んでいる地域にもよりますが、住民税と社会保険料(雇用保険)合わせても1万円程度なので、年収103万円の場合の手取り金額は、約102万円となります。
3.2 年収108万円の場合
年収が106万円を超え、パート先の社会保険加入の条件を満たした場合、住民税に加え、年金保険料や雇用保険料、健康保険料を支払わなければなりません。
年金保険料約10万円、健康保険料約5万円とすると、天引きされる年間の社会保険料は約15万円です。
住民税などを考慮すると年収108万円の手取り金額は、約92万円となります。
このように、年収103万円から108万円にアップしているはずなのに、手取りの金額は、年収108万円の方が10万円近く少なくなってしまいます。
そして、年収120万円の場合、手取り金額は104万円程度になります。
年収106万円の壁を超える場合は、少なくとも年収120万円を超えるように働かなければ、手取り金額は増えません。
たしかに、年収の壁を少し超えただけでは手取りの金額が減ってしまいますが、メリットもあります。次の章で詳しくみていきましょう。
4. 自分で保険料を支払って「社会保険」に加入するメリットは?
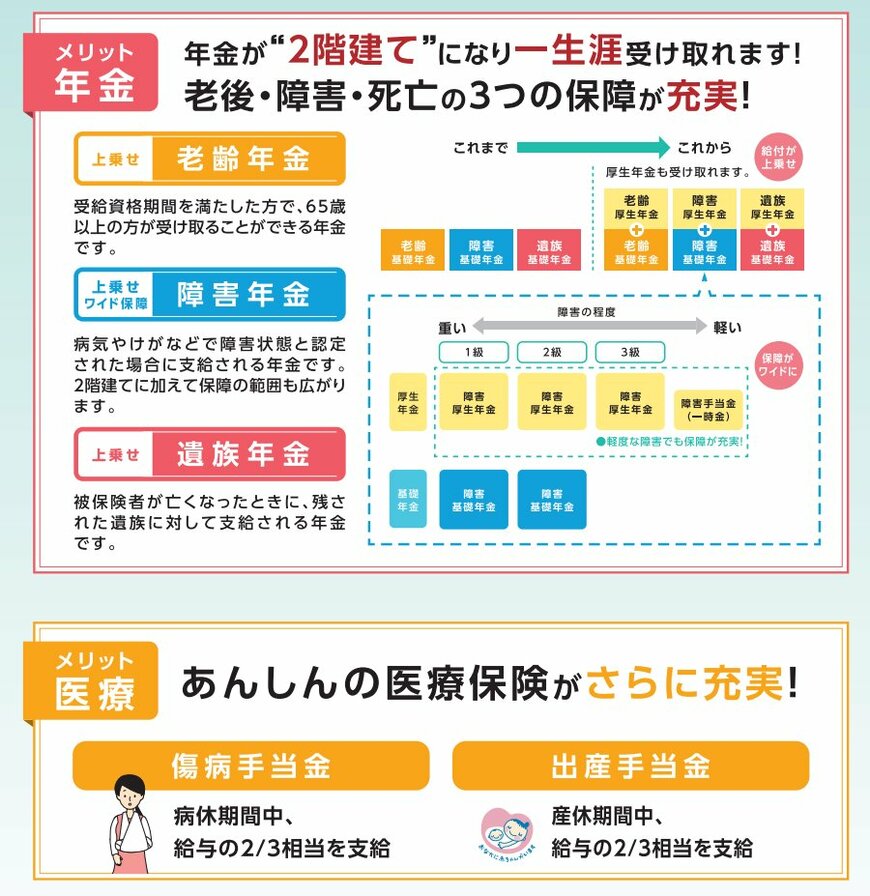
年金保険料を払う分、将来もらえる年金がアップするなど、社会保険に加入するとメリットもあります。
4.1 社会保険加入のメリット
- もらえる年金額が増える
- 傷病手当金や出産手当金などの医療保険が充実する
社会保険料を納め、厚生年金に加入すると、将来もらうことができる年金額が大きく増える可能性があります。
また、傷病手当金や出産手当金を受け取ることができるようになります。
さらに、政府は、パートなど短時間労働者の方が、年収の壁を意識せずに働くことができるような支援を行っています。
この取り組みは、「年収の壁・支援強化パッケージ」と呼ばれています。
具体的には、社会保険料相当額の手当や賃上げなどを行った企業に、政府が支援を行う「キャリアアップ助成金(社会保険適用時処遇改善コース)」などがあります。
年収の壁を超えて働きたいと考えている方は、社会保険加入のメリットを確認してみましょう。
また、自分が働いている企業が、キャリアアップ助成金などの取り組みを行っているのか、調べてみるとよいかもしれません。
5. まとめにかえて
現在、年収の壁を意識して仕事時間を調整している人でも、手取り収入を増やしたり、将来年金を多くもらえたりするメリットが得られる可能性があります。
2024年10月から、社会保険適用対象が拡大されるなどの変更も予定されています。
どのような働き方が一番自分のライフスタイルに合っているのか、再度検討してみてはいかがでしょうか。


参考資料
下中英恵FP事務所 下中 英恵