2024年8月2日に厚生労働省は公的年金の収支決算を公表しました。「厚生年金保険・国民年金の令和5年度収支決算の概要」の歳入歳出差に注目すると、国民年金・厚生年金ともに前年よりも増加傾向にあり、黒字で着地していることが確認できます。
老後の収入として欠かせない年金ですが、一体いつから受給できるのか気になっている方もいるのではないでしょうか。本記事では、年金の繰上げ受給や受給年齢による損益分岐点を中心に解説していきます。
1. 年金は「60歳から」受給できるの?
年金は原則として65歳から受給できますが、希望すれば60歳から受け取ることも可能です。年金を65歳より早く受け取ることを繰上げ受給といいます。ここでは、繰上げ受給について詳しく解説していきます。
1.1 年金の繰上げ受給の概要
繰上げ受給は、60〜65歳になるまでの期間に年金を受け取れる制度のことです。老齢年金を繰上げ受給するにあたって特別な要件は定められていないため、希望すれば請求月の翌月から年金を受け取れます。
60歳時点の所得を考慮して受け取りの判断をできるのがメリットです。ただし、繰上げ受給をする際は、老齢基礎年金と老齢厚生年金を同時に請求する必要があります。どちらか一方のみを繰上げ受給することはできないので注意が必要です。
また、年金の繰上げ受給を実施することで年金が減額されるのもおさえておきたいポイントです。では、具体的にいくら減額されるのか確認していきましょう。
1.2 繰上げ受給の減額率について
年金の減額率は、繰上げ受給を請求・申出をしたタイミングによって異なります。具体的には月単位で減額率が変わり、以下の計算式で導き出せます。
- 繰上げ減額率=0.4%×繰り上げた月数(60歳~64歳)
減額率は生涯変わることはないため、繰上げ受給を行う際はよく考えてから請求手続きを進めてみてください。
1.3 繰上げ受給を請求した際の注意点
繰上げ請求をするときは、以下の点に注意しましょう。
- 繰上げ請求を取り消すことはできない
- 国民年金の任意加入や保険料の追納ができなくなる
- 共済組合から支給される老齢年金も繰上げ請求することになる
- 65歳になるまでの期間に雇用保険の基本手当や高年齢雇用継続給付が支給される場合、繰上げ受給している老齢厚生年金の全部または一部が支給停止となる
- 65歳になるまでの期間は遺族厚生年金や遺族共済年金などを併せて受給できない
- 事後重症などによる障害基礎年金を請求できなくなる
特に雇用保険の失業給付と、老齢厚生年金を同時に受け取れない点は注意が必要です。失業給付を受給していなくても、公共職業安定所で求職の申し込みをすることで、翌月から年金が支給停止になります。
次の章では、60歳から受給した場合と65歳から受給した場合の損益分岐点をシミュレーションしていきましょう。
2. 60歳から受給した場合と65歳から受給した場合の損益分岐点をシミュレーション
年金を60歳に繰上げ受給した場合と、65歳から受給を開始したときの損益分岐点を解説していきます。
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均年金額は14万3973円です。

そのため、今回は年金月額を14万円と仮定し、60〜90歳までの期間で損益分岐点を5年単位でシミュレーションしていきます。
2.1 60歳で繰上げ受給した場合
- 年金受給年齢が60歳の合計年金額:127万6800円
- 年金受給年齢が65歳の合計年金額:766万800円
- 年金受給年齢が70歳の合計年金額:1404万4800円
- 年金受給年齢が75歳の合計年金額:2042万8800円
- 年金受給年齢が80歳の合計年金額:2681万2800円
- 年金受給年齢が85歳の合計年金額:3319万6800円
- 年金受給年齢が90歳の合計年金額:3958万800円
2.2 65歳で受給した場合
- 年金受給年齢が65歳の合計年金額:168万円
- 年金受給年齢が70歳の合計年金額:1008万円
- 年金受給年齢が75歳の合計年金額:1848万円
- 年金受給年齢が80歳の合計年金額:2688万円
- 年金受給年齢が85歳の合計年金額:3528万円
- 年金受給年齢が90歳の合計年金額:4368万円
今回のシミュレーションでは、損益分岐点が80歳であることが確認できます。80歳よりも長生きした場合は、65歳で年金を受給した方がより多くの年金を受け取れます。
ただし、将来的に年金が目減りする恐れがある点には注意が必要です。次章でその理由を解説していきます。
3. 将来的に年金が目減りする可能性があるのはなぜ?
少子高齢化や物価上昇などの理由から将来的に年金が目減りすると予想できます。資料を参考にしつつ、より具体的に解説していきます。
3.1 人口ピラミッドの変化
厚生労働省の「年金制度を取り巻く社会経済状況の変化」によると、2065年には65歳以上の人口が全体の約39%になると予想されています。

さらに、2023年度の合計特殊出生率は1.20で、過去の数値と比較すると減少傾向にあります。このまま少子高齢化が進めば、将来の年金受給者を支える現役世代も減るため、現状の年金制度が成立しなくなる可能性があるでしょう。

実際に2020年度の年金改正法では、年金の繰り下げ受給の年齢上限が70歳から75歳に引き上げられる法案が成立されました。今後の人口構成や年金制度改正を踏まえて、受給できる年金額が減ってしまうリスクを考慮しておく必要があります。
3.2 物価上昇によって年金受給者の家計を圧迫するリスク
年金額は物価変動率によって毎年改正されます。そのため、物価が上昇すれば年金額も上がる仕組みになっています。しかし、少子高齢化の影響による現役世代の負担を軽減するために年金額の伸びを調整する仕組みを導入しました。
この仕組みは「マクロ経済スライド」と呼ばれており、2004年の年金制度改正で導入されています。マクロ経済スライドによって年金財政の悪化を回避できるものの、物価上昇に応じて年金額が上がりにくくなっているのが現状です。
では実際に、社会保障給付をメイン収入として暮らしている65歳以上の単身無職世帯の家計収支を見ていきましょう。
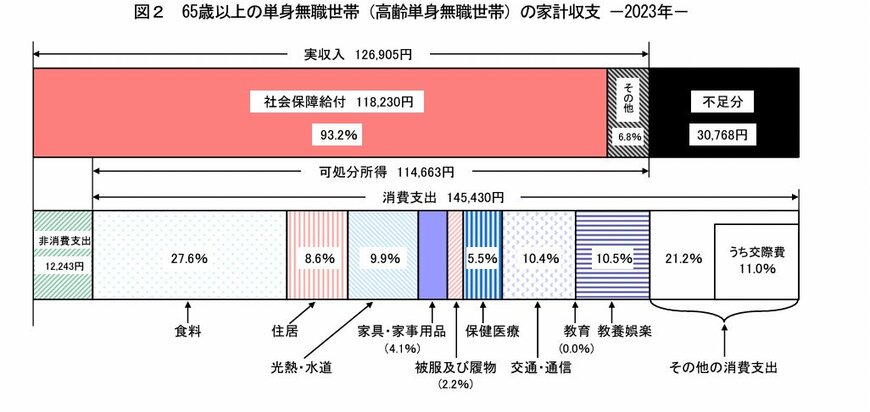
上記の家計収支を参照すると、3万7916円の赤字が発生していることが確認できます。3万円ほどの赤字であれば、消費支出のうち割合の大きい食料や交際費の支出を節約することで黒字にできるかもしれません。
しかし、将来的に年金を受け取る予定の方が同じ家計収支で生活できる保証はありません。少子高齢化による年金受給額の減少や、さらなる物価上昇などのリスクも考えられます。そのため、将来の不確実性を踏まえたうえで、いつから年金を受給するのか現役世代のうちに計画しておくのがおすすめです。
4. 将来の不確実性を考慮して、いつから年金を受給するか決めておこう
年金を受給する年齢を事前に設定しておけば、将来の不確実性に対して対策を講じられるのがメリットです。例えば、繰上げ受給をして60歳で年金を受け取りたい場合は、65歳よりも受給額が減ってしまうことが予想されます。
そのため、生活費を補填する目的で現役世代のうちから資産運用に取り組むといった対策を実施できます。具体的に何から着手すればよいのかわからない場合は、お金のプロに相談しながら年金の受給年齢に応じたプランを計画するのも選択肢のひとつです。
さまざまなリスクを考慮したうえで、豊かな老後を過ごすための準備を進めてみてください。


参考資料
- 厚生労働省「厚生年金保険・国民年金の令和5年度収支決算の概要」
- 日本年金機構「年金の繰上げ受給」
- 厚生労働省「年金制度の仕組みと考え方」
- 日本年金機構「失業給付・高年齢雇用継続給付の手続きをされた方へ」
- 厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金制度を取り巻く社会経済状況の変化」
- 厚生労働省「令和5年(2023)人口動態統計月報年計(概数)の概況」
- 厚生労働省「年金制度改正法(令和2年法律第40号)が成立しました」
- 厚生労働省「令和6年度の年金額改定についてお知らせします ~年金額は前年度から2.7%の引上げです~ 」
- 厚生労働省「第07話 給付と負担をバランスさせる仕組み」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
湯田 浩平