


2024年度、新たに「住民税非課税世帯」「住民税の均等割のみ課税世帯」になった世帯を対象に、各地で10万円の給付が進められています。
一方、納税者には6月から定額減税が始まり、定額減税補足給付金の情報も続々と解禁されています。
定額減税補足給付金とは、定額減税しきれないと見込まれる方に対する給付金のことです。
1万円単位で支給されるもので、扶養人数が多く年収が低いほど、支給される金額が高まる傾向にあります。
さらに、理論上では「定額減税補足給付金」と「住民税非課税世帯等への10万円給付」が併用できるケースもあるのです。
それぞれの制度の概要とともに、両方を受け取れるケースを見ていきましょう。
1. 定額減税補足給付金とは
定額減税補足給付金とは、定額減税しきれない人を対象にした給付金です。
1人当たり所得税3万円、住民税1万円の合計4万円が現在される「定額減税」が始まっていますが、そもそも税額がこの上限額に満たない場合、恩恵を十分に受けられません。
扶養人数が多ければその分上限額が増えるので、対象になる世帯も増えるでしょう。
参考までに、名古屋市では世帯ごとの定額減税補足給付金(モデルケース)を下記の通り公表しています。
1.1 給与所得者(夫婦、子ども2人世帯)の定額減税補足給付金
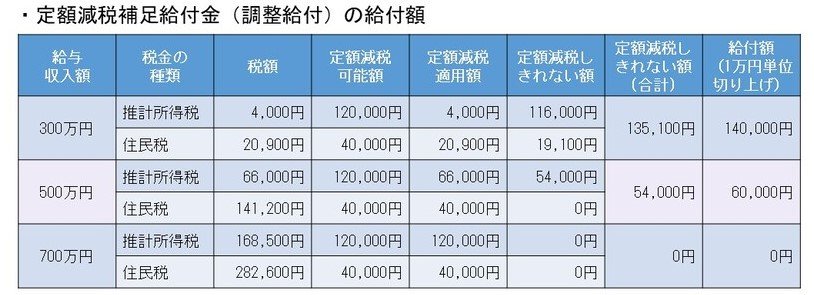
子どもを含む4人家族の場合、減税額は16万円です。
しかし、年収が300万円であれば13万5100円が減税しきれないため、1万円切り上げで14万円が支給されることになります。
年収500万円の場合でも、6万円が支給されます。
1.2 給与所得者(単身世帯)の定額減税補足給付金
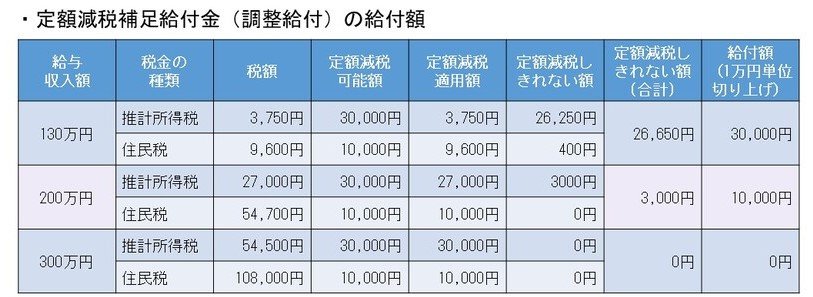
給与所得者で単身世帯の場合、減税額は4万円です。
もし年収が130万円という場合は、2万6650円が減税しきれないので、1万円切り上げで3万円が支給されます。
年収200万円でも、1万円が支給される計算です。一方、年収が300万円のケースでは支給がないことがわかりました(4万円分の定額減税が受けられる)。
1.3 年金所得者(65歳以上の夫婦世帯)の定額減税補足給付金
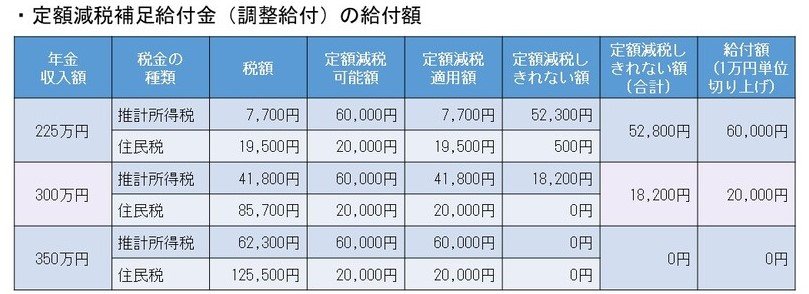
続いて、年金で生活する夫婦世帯の場合も確認します。この場合の減税可能額は合計で8万円です。
例えば年金収入が225万円の場合、5万2800円が減税されないので6万円が支給されます。
年金収入が300万円という場合も、2万円が支給されます。
年金収入が350万円になると、支給がないことがわかりました(4万円分の定額減税が受けられる)。
次章では住民税非課税世帯等への10万円給付について見ていきましょう。
2. 住民税非課税世帯等へ10万円給付とは
2024年度に新たに住民税非課税世帯等に該当した世帯に対し、現在行われているのが「10万円の給付」です
2.1 給付の対象世帯
- 世帯全員の2024年度住民税均等割が非課税である世帯
- 世帯全員が2024年度住民税均等割のみ課税者である世帯
- 2024年度住民税均等割のみ課税者と住民税均等割非課税者で構成される世帯
2.2 給付の対象外世帯
- 2023年度に給付金を受け取った方
- 世帯全員が、2024年度住民税均等割課税者に扶養等された者のみで構成された世帯
また、18歳未満の子どもがいる世帯には子ども1人あたり5万円が上乗せされます。
ここまでの内容を踏まえると、税金を払っている世帯には「定額減税」と「定額減税補足給付金」。税金を払っていない世帯には「10万円給付」。と整理ができるように思えます。
しかし、実は両者は趣旨の違う給付金となるため、支給要件を満たせば同時に受けられる可能性もあります。
3. 「定額減税補足給付金」「10万円給付」が受けられるケースも
あまりないケースではありますが、「定額減税補足給付金」と「10万円給付」の両方が受けられるケースもあります。
例えば、杉並区では定額減税補足給付金のQ&Aとして下記の回答が記載されています。
質問:所得税額が7,000円ですが、住民税所得割額が0円でした。調整給付の対象ですか?なお、扶養親族はいません。
回答:本件では扶養親族がおらず、所得税が7,000円、住民税所得割額が0円のため、
(1)【所得税】30,000×(1+0)ー7,000=23,000
(2)【住民税】10,000×(1+0)ー0=10,000(1)23,000+(2)10,000=33,000(1万円単位で切り上げる)⇒40,000
となります。よって、本件は調整給付の対象となります。なお調整給付額は40,000円です。
また、2023年度にも同様の給付金(3万円・7万円・10万円)がありました。
「令和5年度物価高騰対応重点支援地方創生臨時交付金(給付金・定額減税一体支援枠)~低所得者支援及び定額減税補足給付金~自治体職員向けQ&A」という資料では、下記の質問があります。
「令和5年度住民税非課税世帯や均等割のみ給付を受給していても、所得状況が変化した場合に、定額減税や調整給付を併せて受けることができる考え方は、どのような理由によるものですか。不公平ではありませんか。 」
こちらへの回答でも、「新たに住民税非課税等となる世帯への給付及び調整給付のいずれの要件も同時に満たす場合も、双方の交付限度額の算定対象となり得ます。」とされています。
それぞれの実施時期や制度趣旨に違いがあるため、それぞれの要件に該当することがあれば、どちらも受け取ることができるでしょう。
4. 【給付金】独自に上乗せする自治体も
現在行われている「住民税非課税世帯等への給付金」は一律で10万円ですが、独自で上乗せを行う自治体もあります。
例えば大阪府泉佐野市では、市独自の施策として3万円を上乗せして支給しています。

これにより、1世帯当たりの支給額は13万円となります。
このように、国の施策であるものの実施する自治体による違いも大きいため、必ずお住まいの自治体の情報を確認しましょう。
5. 住民税非課税世帯等には高齢者が多い?
住民税非課税世帯等は、高齢者が多いと言われることがあります。
7月5日に公表された厚生労働省「令和5年国民生活基礎調査」より、年代別の住民税非課税世帯の割合(全世帯に占める住民税非課税世帯の割合)を確認してみましょう。
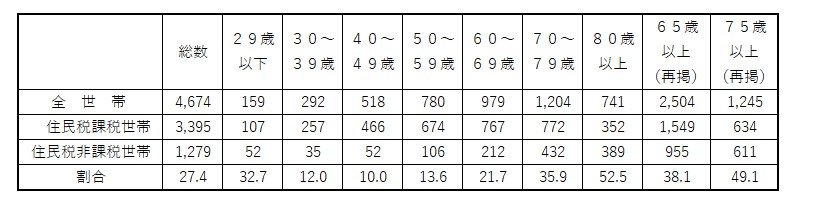
- 30歳代:12.0%
- 40歳代:10.0%
- 50歳代:13.6%
- 60歳代:21.7%
- 70歳代:35.9%
- 80歳代:52.5%
- 65歳以上(再掲):38.1%
- 75歳以上(再掲):49.1%
確かに年代があがるほど割合が高くなり、80歳を過ぎると半数以上が住民税非課税世帯に該当しているようです。
また、住民税非課税世帯を母数とした場合、年代別の内訳は以下のとおりです。
- 29歳以下:4.1%
- 30~39歳:2.7%
- 40~49歳:4.1%
- 50~59歳:8.3%
- 60~69歳:16.6%
- 70~79歳:33.8%
- 80歳以上:30.4%
やはり、多くを高齢者世帯が占めている現状がわかります。
6. まとめにかえて
「定額減税補足給付金」と「住民税非課税世帯等への10万円給付」の概要と、併用できる可能性について解説しました。
もらえるお金とはいえ、ややこしく感じた方もいるのではないでしょうか。
さらに岸田総理は、6月21日の記者会見において「物価高の中で食費の高騰などに苦しんでおられる年金(生活)世帯や低所得者世帯を対象として、追加の給付金で支援することを検討いたします」と述べました。
詳細は未定ですが、追加で給付金が支給されることとなりそうです。こちらも自治体による違いが発生する可能性があるので、必ずお住まいの情報を確認するようにしましょう。
参考資料
- 泉佐野市「令和6年度低所得者支援給付金(新たに住民税非課税または均等割のみ課税となる世帯)への給付について」
- 首相官邸「岸田内閣総理大臣記者会見」2024年6月21日
- 内閣府「令和5年度物価高騰対応重点支援地方創生臨時交付金(給付金・定額減税一体支援枠)~低所得者支援及び定額減税補足給付金~自治体職員向けQ&A」
- 杉並区「定額減税しきれないと見込まれる方への調整給付について(6年8月7日更新)」
- 厚生労働省「令和5年国民生活基礎調査」
- 首相官邸Instagram
- 名古屋市「定額減税補足給付金(調整給付)の試算(モデルケース)」
- 名古屋市「令和6年度 定額減税補足給付金(調整給付)」
太田 彩子


