

「国民健康保険」とは、自営業やフリーランスなどの方々が加入する公的医療保険です。会社員の方々はあまりなじみがないかもしれません。
「国民健康保険料」の上限は毎年引き上げられており、保険料率も増額改定になることが多いため、今まで以上に生活が厳しくなっていく家庭もあります。特に、夫婦ともに自営業やフリーランスであれば尚更です。
一方で、2024年8月8日に公表された「厚生労働省「令和4年度国民健康保険(市町村国保)の財政状況について」によると、収支は1067億円の赤字となることがわかりました。
これらを踏まえると、今後も保険料が高くなる可能性は高いでしょう。
ここ最近のニュースは「物価上昇」「円高・円安」「ガソリン代高騰」など、私たちの生活に関わるニュースが多く、値上げ関連のニュースばかりです。この値上げは色々なところに波及していく可能性が考えられます。
本記事では、自営業やフリーランスなどの公的医療保険である「国民健康保険」にフォーカスし、仕組みや引き上げ理由などについて解説をしていきます。
併せて、物価上昇や保険料の上昇などに伴う対策についてもご紹介していきます。
1. 国民健康保険にはだれが加入する?
日本は国民皆保険制度を採用しているため、全ての国民が何らかの公的健康保険に加入しています。これにより、高額な医療費がかかっても一部負担で済むようになっています。
国民健康保険に加入するのは、以下にあてはまらない方です。
- 協会けんぽ…中小企業で働く従業員
- 組合管掌健康保険…大企業で働く従業員
- 共済組合…公務員や私立教職員
- 船員保険…船員
- 後期高齢者医療制度…75歳以上(一定の障害がある方は65歳以上)のすべての人
会社を退職してしばらく無職の期間がある場合も、一旦国民健康保険(国保)に加入することになります。
国保の保険料は所得に応じて決まり、近年は上昇傾向にあるのです。
2. 【国民健康保険】2022年度の実質収支は1067億円の赤字
厚生労働省は2024年8月8日、2022年度における国民健康保険の財政状況について公表しました。

「令和4年度国民健康保険(市町村国保)の財政状況について」によると、収入総額は24兆2859億円、支出総
額は23兆8323億円となり、収支差引合計額は4536億円の黒字でした。
しかし、単年度収支差引額は1192億円の赤字となり、また国庫支出金精算額等を考慮した精算後単年度収支差引額は 319億円の赤字とのことで、実質的な収支は1067億円の赤字となっています。
なお、被保険者数は前年度より124万人減少の2413万人に。

これは過去最少の数字です。
保険料の収納率は前年度より減少している自治体が多く、市部平均で0.10ポイント、町村部平均で0.12ポイント減少しました。
3. 国民健康保険料の個人負担も大きい
国民健康保険料は所得に応じて負担しますが、決して少ない金額ではありません。
さらに、毎年のように上限額の増額が続いており、高所得者の負担が高まっている現状にあります。
2024年には106万円まで引き上げられました。
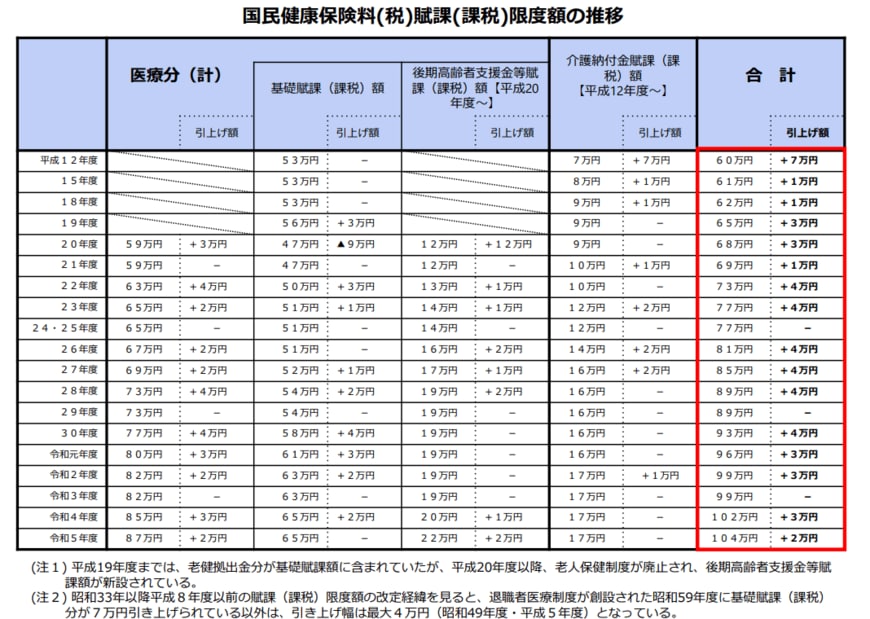
限度額を超過する世帯割合は1.4%台なので、全ての人が影響を受けるわけではありません。
しかし、そもそも保険料を決めるときに用いる料率等が上昇傾向にあるため、じわじわ保険料が増えていると感じる方もいるのではないでしょうか。
参考までに、名古屋市の国民健康保険料を見ていきましょう。
4. 国民健康保険料はいくら?所得ごとの早見表
所得ごとに負担する保険料の目安として、名古屋市のケースを確認しましょう。

【所得:年間保険料(介護あり)】
- 0円:8万1030円
- 25万円:8万1030円
- 50万円:9万990円
- 75万円 :12万6570円
- 100万円:16万2140円
- 125万円:19万7720円
- 150万円:23万3290円
- 175万円:26万8870円
- 200万円:30万4440円
- 225万円:34万20円
- 250万円:37万5590円
- 275万円:41万1170円
- 300万円:44万6740円
- 325万円:48万2320円
- 350万円:51万7890円
- 375万円:55万3470円
- 400万円:58万9040円
- 425万円 :62万4620円
- 450万円:66万190円
- 475万円:69万5770円
- 500万円 :73万1340円
- 525万円:76万6920円
- 550万円:80万2490円
- 575万円:83万8070円
- 600万円:87万3640円
- 625万円:90万9220円
- 650万円:94万4790円
- 675万円:98万370円
- 700万円:101万5940円
- 750万円:103万1560円
- 800万円:104万5410円
- 850万円:105万9260円
- 900万円:106万円
所得300万円で保険料が44万6740円、所得500万円で保険料が73万1340円となります。
さらに所得が900万円以上になると上限に達し、以降はどれほど収入が多くても、保険料が106万円となるようです。
会社員の場合は事業主と折半で支払いますが、自営業者等は自分で払うことになるので、負担に感じるでしょう。
5. 物価上昇や保険料の上昇などに伴う対策
今回は、国民健康保険料について解説していきました。
今後も負担が高まる可能性がありますが、これからも支払っていかなければいけないのもまた事実です。
本章では、物価や保険料の上昇などに伴う対策について解説をしていきます。
それは今手元にあるお金を使い、お金に働いてもらい増やすことです。
手元に資金がなければ、給料の一部を使うこともまた一つの方法です。
例えば、NISA・iDeCoなどの非課税制度を使用し、投資信託や株式を購入する方法や債券を購入し利息を受け取る方法があります。
その他にも、保険会社を利用し、運用商品を契約する方法もあります。
今の日本には、お金を増やす方法が多く存在します。商品や制度によって仕組みやメリット・デメリットが異なるため注意が必要ですが、賢く活用することでお金が増やすことができます。
その反面、リスクが伴うためお金を1円でも減らしたくないと思う方は避けたほうがよいでしょう。
6. まとめにかえて
国民健康保険の保険料を負担に感じる人も多いですが、国民皆保険制度である以上、しっかり支払う必要があります。
もし所得がゼロであっても支払う必要があるため、必要な状況に応じて自治体窓口に相談するほか、家計の見直しなどで支払いが継続できる状況をつくりましょう。
物価高の今、食費や光熱費の削減には限度があります。変動費だけではなく毎月の固定費にも目を向けて、節約できるポイントがないかさぐりましょう。
生活費の低下にあわせ、前章で紹介した「お金を増やす」視点も大切です。
自分に合う方法について、しっかり情報収集を行いましょう。
参考資料
長井 祐人



