


近年続く円安や物価高の影響から、老後に対して不安感が増している人も多いのではないでしょうか。
特に、おひとりさまとして老後を迎える場合は、老後資金や終活などを一人で準備したり考えたりしないといけないため、早めの行動が大切となります。
本記事では、年代別における「おひとりさま世帯の貯蓄事情」について紹介していきます。
今からできる「老後対策」についても紹介しているので、安泰な老後生活を送るための参考にしてください。
1. 増えるおひとりさま世帯。高齢者世帯の31.7%が「おひとりさま世帯」に
厚生労働省の最新データによると、65歳以上世帯の単独世帯(おひとりさま世帯)は年々増加傾向となっています。
厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」では、1986年のおひとりさま世帯の割合は13.1%だったのに対して、2023年は31.7%と倍以上に増えています。

また、厚生労働省の同調査によると、「おひとりさま世帯」の35.6%は男性、64.4%が女性となっており、女性のおひとりさま世帯のほうが多いです。

おひとりさま世帯が増加している背景として、未婚率や高齢者の離婚率の増加などが要因としてあるのでしょう。
また、医療の進歩により、平均寿命が延びていることも「女性シニアのおひとりさま世帯が多い」要因の1つとして考えられます。
厚生労働省の「令和5年簡易生命表の概況」によると、男性の平均寿命が81.09歳なのに対して、女性の平均寿命は87.14歳となっています。
上記から、夫婦世帯においても、男性のほうが先に亡くなる可能性が高く、結果として女性のおひとりさま世帯が増えているのでしょう。
このように、どの世帯においても「老後におひとりさま世帯」になる可能性は十分に考えられるため、今のうちから経済面や生活面での備えをしておくことが大切です。
次章にて、おひとりさまの貯蓄事情を確認しておきましょう。
2. 【年代別】おひとりさまの貯蓄事情
金融広報中央委員会の「家計の金融行動に関する世論調査」によると、20歳代〜70歳代における単身世帯(おひとりさま世帯)の平均貯蓄額は下記のとおりです。

20歳代
- 平均値:121万円
- 中央値:9万円
30歳代
- 平均値:594万円
- 中央値:100万円
40歳代
- 平均値:559万円
- 中央値:47万円
50歳代
- 平均値:1391万円
- 中央値:80万円
60歳代
- 平均値:1468万円
- 中央値:210万円
70歳代
- 平均値:1529万円
- 中央値:500万円
平均値は、極端に大きい値があるとその値に偏る傾向があるため、実態に近い貯蓄額をしりたい場合は「中央値」を参考にすることをおすすめします。
各年代における、おひとりさま世帯の中央値をみると、どの年代も1000万円に到達しておらず、シニア世代となる60〜70歳代でも500万円以下です。
また、各年代において、平均値と中央値の差が大きいことから、貯蓄ができている世帯とできていない世帯で二極化しているとうかがえます。
次章にて、おひとりさまシニア世代における「貯蓄ゼロ世帯」と「貯蓄2000万円以上世帯」の割合を確認していきましょう。
2.1 【シニア世代】「貯蓄ゼロ世帯」と「貯蓄2000万円以上世帯」の割合
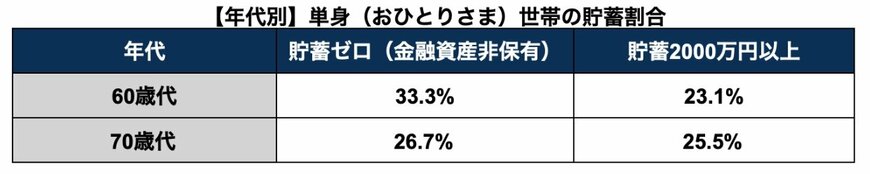
金融広報中央委員会の「家計の金融行動に関する世論調査」によると、シニア世代における単身世帯(おひとりさま世帯)の貯蓄割合は下記のとおりです。
60歳代
- 貯蓄ゼロ(金融資産非保有):33.3%
- 貯蓄2000万円以上:23.1%
70歳代
- 貯蓄ゼロ(金融資産非保有):26.7%
- 貯蓄2000万円以上:25.5%
60歳代・70歳代どちらも、貯蓄2000万円以上保有している世帯より、貯蓄ゼロの世帯のほうが割合が多くなっていることがわかります。
現代において、シニア世代の約3〜4世帯に1世帯のおひとりさま世帯が貯蓄ゼロで過ごしている実態がありますが、おひとりさまとして老後生活を送る場合は、運転や買い物1つにしてもサービスを利用するケースが多くなることが予想されます。
上記をふまえ、安心した老後生活を送るためには、今のうちからコツコツと老後の準備をしておくことが大切でしょう。
次章にて、今からできる老後対策について確認していきましょう。
3. 今のうちからやっておきたい老後対策3選
厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」によると、100%年金だけで生活している人は41.7%しかおらず、半数以上は年金だけでは生活できていないのが現状です。
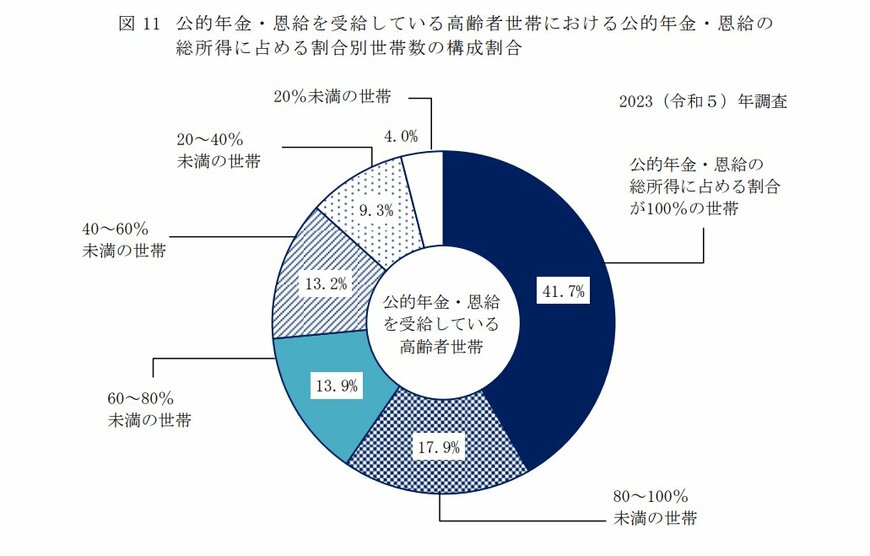
つまり、貯蓄ゼロの状態で老後生活を送る場合、多くの人が「老後破産」に直面する可能性があるのです。
老後破産を回避するために、今からできる老後対策は何があるのでしょうか。
本章では、今のうちからやっておきたい老後対策について紹介していきます。
3.1 1.老後の収支シミュレーションを行う
まずは、ご自身の将来受け取れる年金額を把握し、その年金額で生活費がカバーできるかシミュレーションしておくことをおすすめします。
老後の大きな収入源は「公的年金」となるため、「ねんきんネット」や「ねんきん定期便」などで、ご自身の年金見込額を確認しましょう。
老後の生活費は、世帯によって異なりますが、参考までに総務省の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、65歳以上の単身無職世帯の家計収支は下記のとおりです。
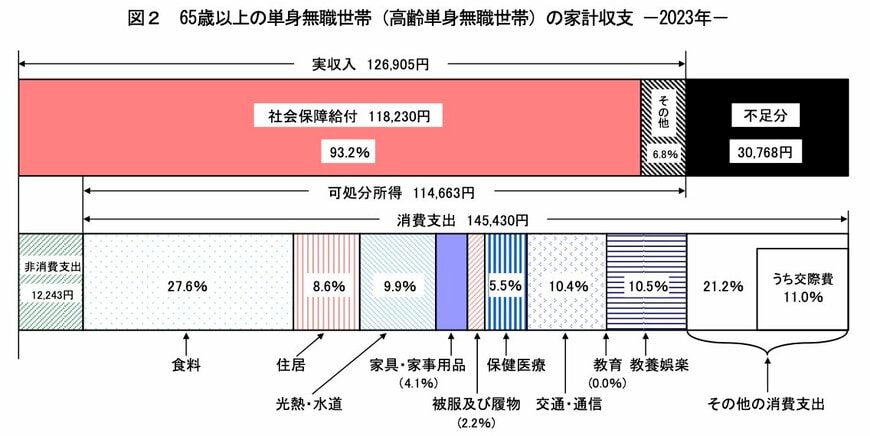
65歳以上のおひとりさま世帯の平均的な消費支出は14万5430円となっています。
もしご自身の年金見込額がこの金額よりも少ない場合は、赤字分を補填できるように今のうちから老後資金の準備をしておけると安心です。
3.2 2.老後資金の準備をする
老後資金の準備は、預貯金で行うのも良いですが、資産運用を活用して資金準備をすることでより効率的に資産を増やすことができます。
たとえば、年利3%を想定し、45歳から65歳までの20年間に、毎月6万1000円を資産運用して積み立てた場合、65歳までに貯蓄2000万円超を達成できます。
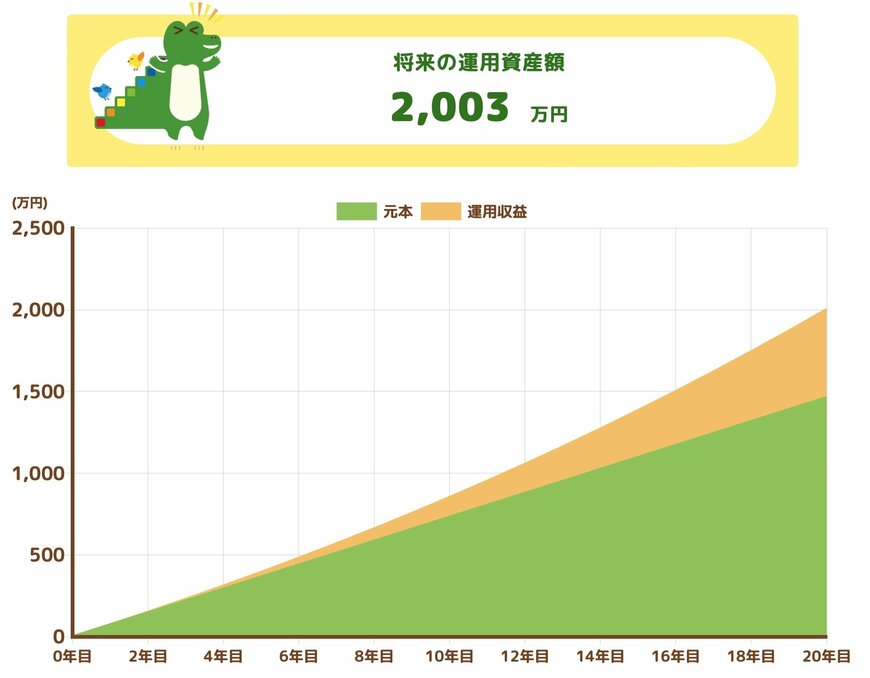
預貯金の場合、毎月約6万円を積み立てても「1464万円」にしかなりませんが、資産運用の場合は複利の効果で「539万円」もプラスで資金を増やすことができるのです。
近年では、NISAやiDeCoといった国が主導している「税制優遇制度」もあるため、お得に資産運用がしやすくなっているので、これら制度を活用して少額から始めてみると良いでしょう。
3.3 3.老後の年金額を増やす
最後に老後に受け取れる年金額を増やす検討をすると良いでしょう。
代表的なものとして「繰下げ受給」があります。
繰下げ受給とは、老後に受け取る年金の「受給開始年齢を遅らせる」ことで、年金を増額できる制度です。
増額率は「繰り下げた月数×0.7%」であり、最大で84%もの増額ができ、この増額率は生涯変わることはありません。
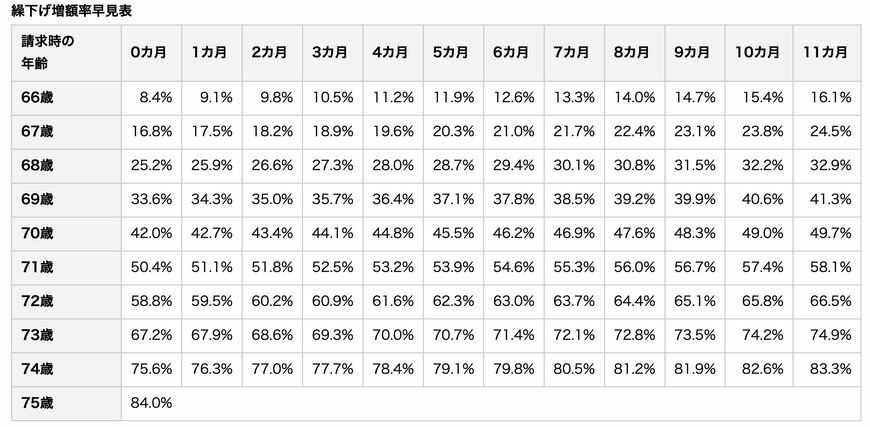
たとえば、本来の年金額が15万円だった場合、75歳まで受給期間を繰下げることで「月額27万6000円」にまで増額されることができます。
そのほかにも年金の種類によっては、「年収をアップさせて長く働く」「国民年金基金を活用する」なども年金額を増加させる手段としてあるため、ご自身に合う年金アップの方法を調べてみることをおすすめします。
4. 老後に備えて今できることをしよう
本記事では、年代別における「おひとりさま世帯の貯蓄事情」について紹介していきました。
今回紹介した「老後対策」は今日からでも実践・検討できるものとなっているため、安心した老後生活を迎えるために、早めの行動に移せるようにしましょう。


参考資料
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
- 厚生労働省「令和5年(2023) 人口動態統計月報年計(概数)の概況」
- 厚生労働省「令和5年版厚生労働白書」
- 厚生労働省「令和5年簡易生命表の概況」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 金融庁「資産運用シミュレーション」
- 日本年金機構「年金の繰下げ受給」
和田 直子


