


2024年7月26日、厚生労働省より発表された「令和5年簡易生命表の概況」によると、2023年の平均寿命は男性81.09年、女性87.14年。男女とも3年ぶりに前年を上回りました。
1995年時点の平均寿命は男性76.38年、女性82.85年。約30年間で平均寿命が約4年延びています。
現役世代の人たちは老後生活が長く続くことを想定して、理想の過ごし方や資金計画を立てておく必要があるでしょう。
本記事では、その多くが老後生活を送っていると考えられる70歳代の暮らしぶりを「年金額・生活費」と「貯蓄額」から考察していきます。
現在のシニア世代の暮らしぶりを知ることは老後対策にも繋がります。参考にご覧ください。
1. 老齢年金受給世帯の約6割が「年金だけで生活できない」
2024年7月5日、厚生労働省が発表した「2023(令和5)年 国民生活基礎調査の概況」によると、総所得に占める公的年金・恩給の割合が100%の高齢者世帯は41.7%であることがわかりました。
老齢年金受給世帯の約6割が、年金だけで生活できていないことになります。
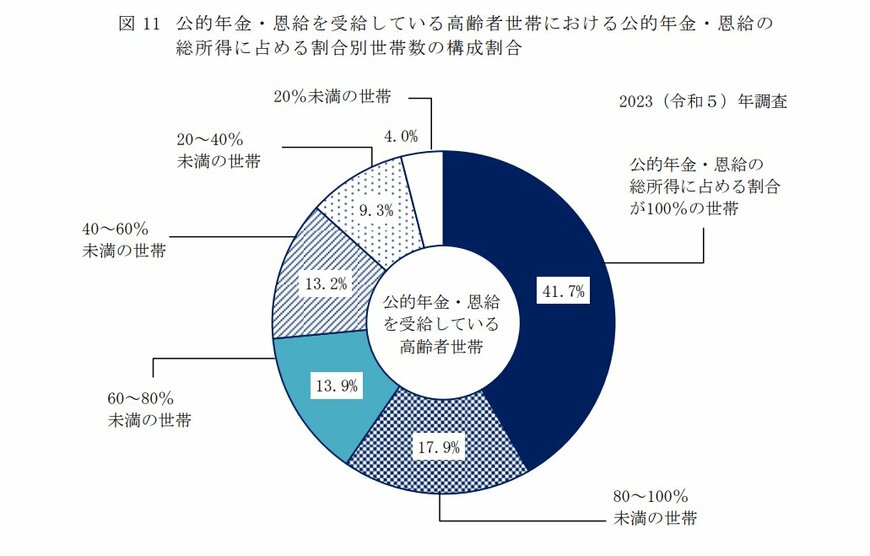
この結果より、シビアな年金生活が想像できます。
現代のシニア世代は、毎月いくらの年金収入で生活しているのでしょうか。
次章で厚生年金・国民年金の平均受給額を確認していきます。
2. 【70歳代】夫婦世帯の年金収入《年金一覧表》厚生年金・国民年金
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」より、厚生年金・国民年金の平均受給額を確認しましょう。
2.1 厚生年金
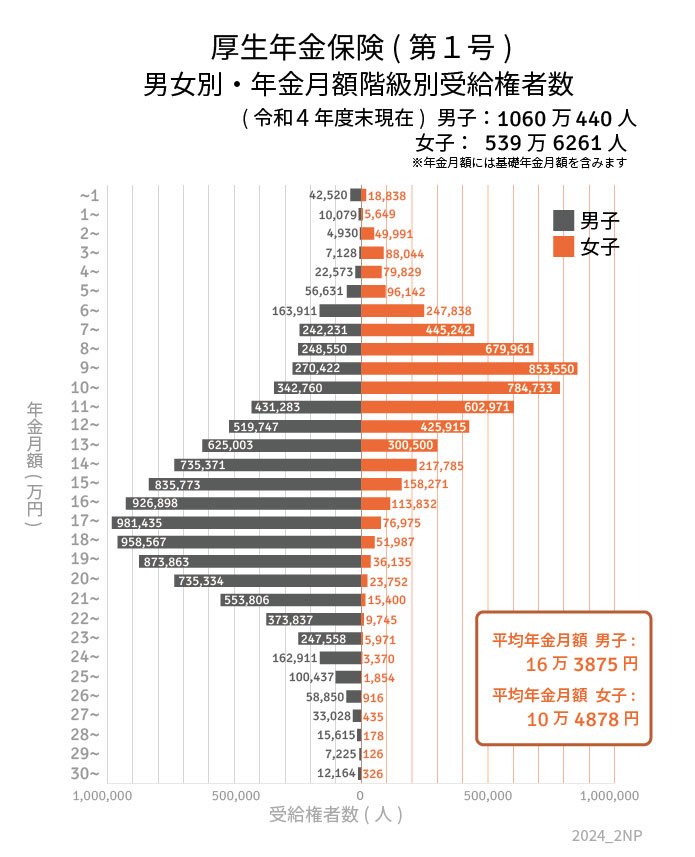
厚生年金の平均受給額(月額)
- 〈全体〉平均受給額(月額):14万3973円
- 〈男性〉平均受給額(月額):16万3875円
- 〈女性〉平均受給額(月額):10万4878円
※国民年金部分を含む
2.2 国民年金
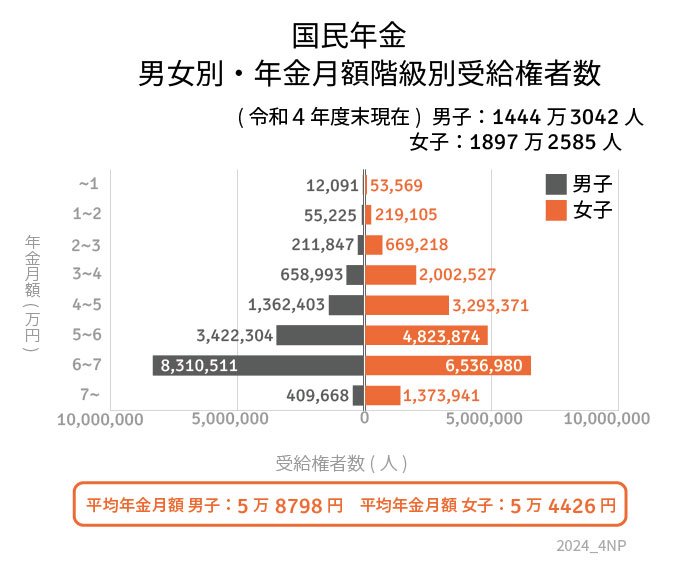
国民年金(老齢基礎年金)の平均受給額(月額)
- 〈全体〉平均受給額(月額):5万6316円
- 〈男性〉平均受給額(月額):5万8798円
- 〈女性〉平均受給額(月額):5万4426円
上記の厚生年金・国民年金の平均受給額をもとに、夫婦2人分の年金収入を計算してみましょう。
- 夫:厚生年金&妻:厚生年金=月額26万8753円
- 夫:厚生年金&妻:国民年金=月額21万8301円
- 夫:国民年金&妻:厚生年金=月額16万3676円
- 夫:国民年金&妻:国民年金=月額11万3224円
現役時代に夫婦ともに厚生年金に加入しており平均的な年金を受給できた場合、2人で月額約27万円ほどの収入になります。
ただし、老齢年金からも税金や社会保険料が天引きされるため、手取り額は額面の80~95%程度となると想定しておきましょう。
(年金額により税金が非課税に、社会保険料が普通徴収となる場合があります。)
老後の収入が高ければ安心かもしれません。しかし、収入の高さよりも支出とのバランスが重要です。
老後の生活費は1ヶ月あたりどれくらいなのか。次章で確認していきましょう。
3. 【70歳代】夫婦世帯の1ヶ月あたりの生活費はいくら?
総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、「65歳以上の夫婦のみの無職世帯」の家計収支は次のとおりです。
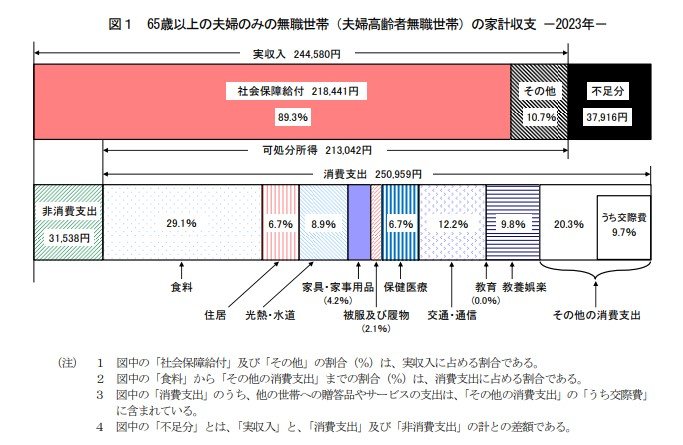
- 実収入:24万4580円(うち社会保障給付:21万8441円)
- 非消費支出:3万1538円
- 消費支出:25万959円
1ヶ月の家計収支:▲3万7916円
上記のとおり、一般的な夫婦世帯の家計収支は毎月約4万円の赤字となります。
【消費支出の内訳】
- 食費:7万2930円
- 住居:1万6827円
- 光熱・水道:2万2422円
- 家具・家事用品:1万477円
- 被服及び履物:5159円
- 保険医療:1万6879円
- 交通・通信:3万729円
- 教育:5円
- 教養娯楽:2万4690円
- その他の消費支出:5万839円
現役世代の人たちは現在の生活費をベースに老後の生活費を想定してみると良いでしょう。
老後に向けて家計のダウンサイジングを進めるきっかけにもなりますね。
4. 【70歳代】夫婦世帯の平均貯蓄額・中央値はいくら?
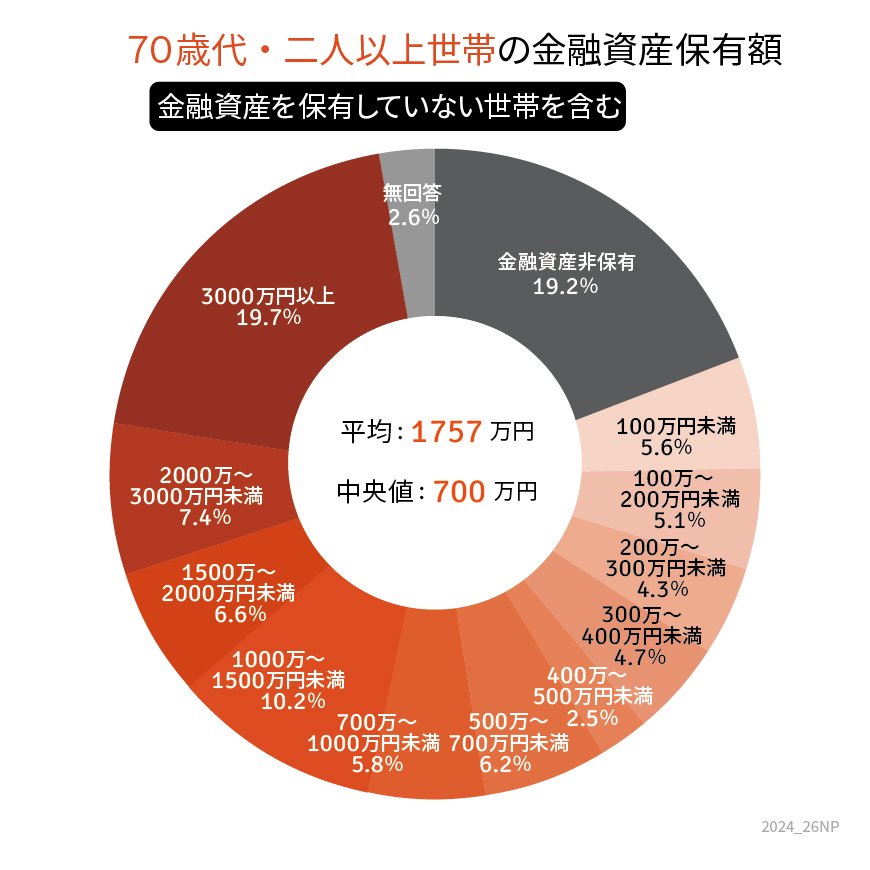
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」によると、70歳代・二人以上世帯の貯蓄額(金融資産を保有していない世帯を含む)以下のとおりです。
※金融資産保有額には預貯金以外に株式や投資信託、生命保険なども含まれます。
4.1 【70歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:1757万円
- 中央値:700万円
4.2 【70歳代・二人以上世帯の貯蓄額一覧表】(金融資産を保有していない世帯を含む)
- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
円グラフを見ると「貯蓄ゼロ」と「貯蓄3000万円以上」がそれぞれ約2割を占めていることがわかります。
冒頭で申し上げたとおり平均寿命が延びていることを考慮すると、70歳代で「貯蓄ゼロ」は不安が大きいかもしれません。
5. まとめにかえて
本記事では70歳代・夫婦世帯の「年金額・生活費」と「貯蓄額」を確認しました。
現役世代の人たちは、現シニア世代の暮らしぶりを参考に老後対策を進めていきましょう。
将来の見込年金受給額は「ねんきん定期便」や「ねんきんネット」で確認できます。「見込年金受給額」と「想定できる老後の生活費」のバランスをチェックし赤字となれば、その金額が老後を迎える前に準備すべき最低必要金額です。
ただし、年金の給付水準は低下すると予測されています。インフレや税金・社会保険料の負担増により支出が膨らむ可能性があることも考慮しておきましょう。
参考資料
- 厚生労働省「令和5年簡易生命表の概況」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
和田 直子


