


6月21日に、岸田文雄内閣総理大臣は、年金世帯や低所得者世帯への追加給付の検討を公表しました。こうした世帯のなかには、住民税が非課税となっている世帯も多いでしょう。住民税が非課税の世帯には、自治体によって料金の減免や優遇措置が適用される場合があります。
収入が年金のみになっても、私たちは社会保険料を支払い続けなければなりません。非課税世帯への優遇措置を考慮すると、課税対象者と非課税対象者とでは年金の手取り金額も変わってくるでしょう。果たして、どのような優遇措置があり、年金の手取り金額はどれくらい変わるのでしょうか。
この記事では、住民税非課税世帯への優遇措置や課税世帯との年金手取り金額の比較、年金世帯・低所得者世帯への政府施策について解説します。
1. 高齢者の住民税非課税世帯は何世帯?
厚生労働省の「令和5年度国民基礎生活調査」によれば、65歳以上の住民税課税世帯・非課税世帯の数は、以下のとおりです。
【写真1枚目/全8枚】65歳以上の住民税課税・非課税世帯数/次ページ以降では非課税世帯と課税世帯の年金手取り額を比較1/8

- 全世帯:2504世帯
- 住民税課税世帯:1549世帯
- 5万円未満:507世帯
- 5~10万円:254世帯
- 10~15万円:164世帯
- 15~20万円:119世帯
- 20~25万円:80世帯
- 25~30万円:48世帯
- 30~35万円:34世帯
- 35~40万円:28世帯
- 40~45万円:26世帯
- 45~50万円:16世帯
- 50万円以上:71世帯
- 不詳:202世帯
- 住民税非課税世帯数:955世帯
調査対象の高齢者世帯2504世帯のうち1549世帯が住民税課税世帯となっています。よって、残り955世帯が非課税世帯と考えられるでしょう。割合に換算すると約38%が非課税世帯に該当しています。よって、高齢者世帯の約4割が、年金受給額が少なく住民税が非課税になっているといえます。
では、住民税が非課税になる世帯の年収は、どれくらいなのでしょうか。次章で解説します。
2. 住民税非課税世帯の年収目安
東京23区を例に、住民税非課税世帯となる年収の目安を見てみましょう。
住民税には所得に応じて負担額が決まる所得割と、課税者全員が負担する均等割があります。住民税非課税世帯となるのは、所得割・均等割どちらも非課税の場合と、所得割のみ非課税となる場合です。
住民税が非課税となる所得金額は以下のとおりです。
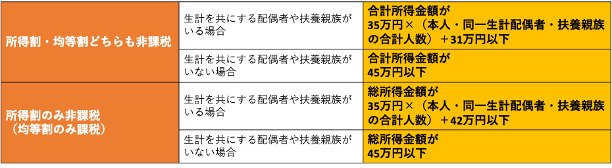
〈所得割・均等割どちらも非課税〉
生計を共にする配偶者や扶養親族がいる場合
- 合計所得金額が35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
生計を共にする配偶者や扶養親族がいない場合
- 合計所得金額が45万円以下
〈所得割のみ非課税(均等割のみ課税)〉
生計を共にする配偶者や扶養親族がいる場合
- 総所得金額が35万円×(本人・同一生計配偶者・扶養親族の合計人数)+42万円以下
生計を共にする配偶者や扶養親族がいない場合
- 総所得金額が45万円以下
また、年金を受給している人は「公的年金等控除」を受けられます。65歳以上で年間の年金受給額が110万円以下の場合、全額が控除の対象です。

よって、収入が年金のみの場合、単身世帯は年収155万円以下、夫婦世帯は年収211万円以下であれば住民税が非課税となります。
自治体によっては、住民税が課税される収入額が異なる場合があります。自分が住民税の課税対象かどうか確認したい場合は、自治体の窓口に問い合わせてみましょう。
3. 年金世帯の住民税非課税世帯に対する優遇措置5つ
住民税非課税世帯に該当すると、自治体によっては公共サービスで減免や優遇措置が受けられます。優遇措置が適用されるのは、以下の費用やサービスです。
- 国民健康保険料・後期高齢者医療保険料
- 介護保険料
- 医療費
- 教育費
- 介護・福祉サービス
それぞれどのような措置が受けられるのか、解説します。
3.1 国民健康保険料・後期高齢者医療保険料
住民税非課税世帯は、国民健康保険料や後期高齢者医療保険料の減免を受けられます。減免額は、以下の基準額のとおりです。
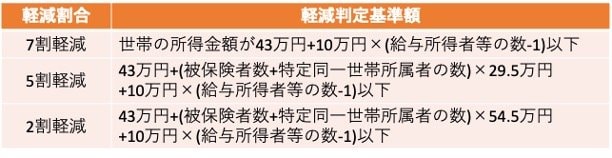
〈7割軽減〉
- 世帯の所得金額が43万円+10万円×(給与所得者等の数-1)以下
〈5割軽減〉
- 43万円+(被保険者数+特定同一世帯所属者の数)×29.5万円
+10万円×(給与所得者等の数-1)以下
〈2割軽減〉
- 43万円+(被保険者数+特定同一世帯所属者の数)×54.5万円
+10万円×(給与所得者等の数-1)以下
所得金額に応じて、最大7割の保険料が軽減されます。75歳になったときに移行する後期高齢者医療保険制度の保険料も、同様の減免が受けられます。
3.2 介護保険料
住民税非課税世帯では、介護保険料の納付額が減額されます。非課税世帯の人が納付する保険料は、基準額の0.3倍〜0.7倍の金額です。
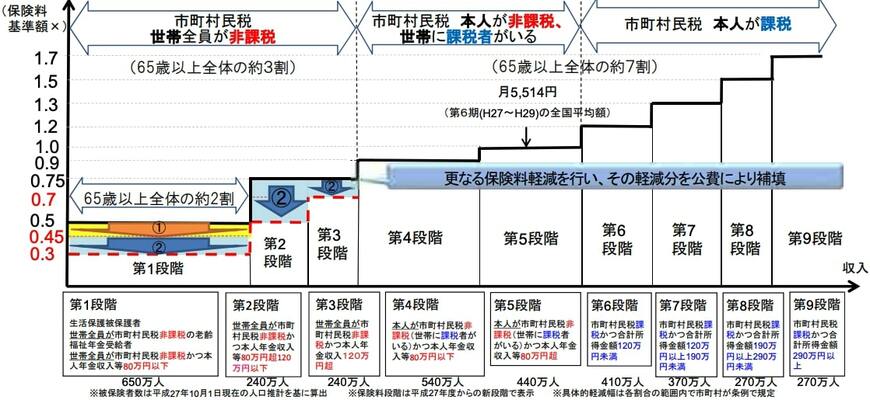
- 基準額×0.3(7割減):年金収入80万円以下
- 基準額×0.5(5割減):年金収入80万円超120万円以下
- 基準額×0.7(3割減):年金収入120万円超
基準額の倍率は、年金収入額によって変化します。厚生労働省によれば、65歳以上の全体の約2割が、基準額の0.3倍の保険料の納付対象なのも明らかとなっています。
3.3 医療費
住民税非課税世帯は、医療費の負担が緩和されます。70歳未満の場合、医療費の自己負担限度額は以下のとおりです。
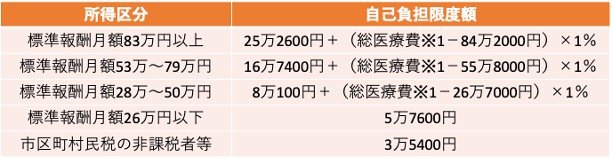
〈標準報酬月額83万円以上〉
- 25万2600円+(総医療費※1-84万2000円)×1%
〈標準報酬月額53万〜79万円〉
- 16万7400円+(総医療費※1-55万8000円)×1%
〈標準報酬月額28万〜50万円〉
- 8万100円+(総医療費※1-26万7000円)×1%
〈標準報酬月額26万円以下〉
- 5万7600円
〈市区町村民税の非課税者等〉
- 3万400円
住民税が非課税の場合、自己負担限度額は3万5400円です。超えた分は高額療養費が支給されるため、少ない負担で医療が受けられます。
3.4 教育費
住民税が非課税の世帯では、教育面での優遇措置が受けられる場合があります。たとえば、日本学生支援機構では、住民税非課税世帯を対象に、大学や専門学校進学時の給付型奨学金の支給や、入学金・授業料の免除などを行っています。年金受給時に子どもが進路選択の時期を迎えるという世帯にとっては、給付型奨学金などの存在は心強いでしょう。
3.5 介護・福祉サービス
介護や福祉サービスも、住民税非課税世帯には優遇措置が存在します。介護サービスでは、サービスの利用料金が自身の負担すべき上限額を超えた場合に、超えた分が介護保険から支給されます。たとえば、住民税非課税世帯の施設入所者は、収入状況によって1日あたりの施設利用料の負担限度額が減免されています。
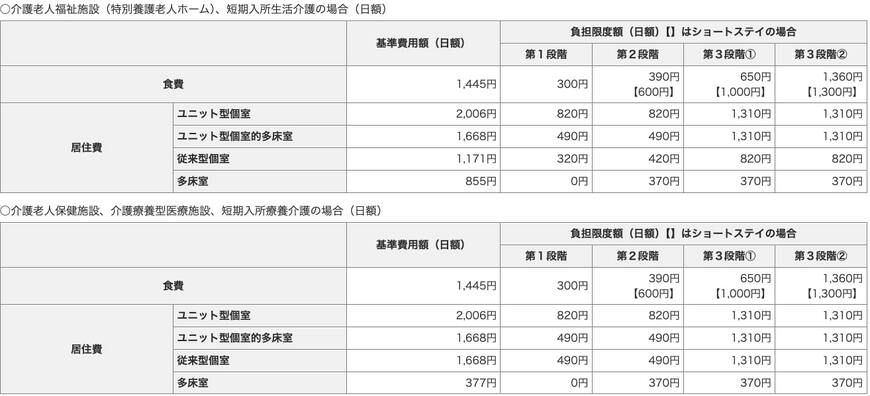
また、一般的に9300円〜3万7200円かかる障害福祉サービスの利用も、住民税非課税世帯であれば負担なしで利用可能です。
4. 住民税非課税世帯になると課税世帯と比べて年金の手取り額がいくら変わる?
住民税非課税世帯と課税世帯とでは、年金の手取り金額はいくら変わってくるのでしょうか。札幌市を例に、単身の非課税世帯(年金収入100万円)と単身の課税世帯(年金収入約200万円)の年金手取り金額を確かめてみましょう。
非課税世帯と課税世帯の年金手取り額の違い8/8

出所:国税庁「No.2260 所得税の税率」、札幌市「個人市民税」、札幌市「令和6年度国民健康保険料の目安 65歳以上の公的年金収入の場合」、札幌市「65歳以上の方(第1号被保険者)の介護保険料」をもとに筆者作成
〈非課税世帯〉
- 所得税:0円
- 住民税:0円
- 国民健康保険料:1735円
- 介護保険料:2799円
- 徴収額合計:4534円
- 年金手取り金額:99万5466円
〈課税世帯〉
- 所得税:1750円
- 住民税:4100円
- 国民健康保険料:1万1660円
- 介護保険料:6638円
- 徴収額合計:2万4148円
- 年金手取り金額:197万5852円
100万円と200万円でも、徴収される税金や社会保険料はこれだけ変わります。特に国民健康保険料の金額差が顕著で、手取り金額に大きな影響をおよぼしています。
とはいえ、非課税世帯と課税世帯ではそもそもの収入額が異なります。いくら徴収される税金や社会保険料が少なくても、昨今の物価上昇には気が滅入る人もいるでしょう。政府は非課税世帯への施策を次々と打ち出しています。次章では政府の施策内容を振り返ります。
5. 年金世帯・低所得者世帯への10万円給付の申請がスタート
政府が住民税非課税世帯への支援として行っているのが「給付金の支給」です。給付の対象は「2024年度から住民税が非課税となった世帯」で、世帯主に対して10万円、子どもがいる場合は子ども1人につき5万円を支給しています。
給付金は各自治体から案内が送られます。なかには、すでに案内が送付されている自治体もあるようです。たとえば、藤沢市では7月中旬に対象世帯へ案内を送付したと公表しています。また、杉並区も7月25日から給付金の受付を開始しています。
給付金の対象となりそうな人は、自治体からの案内を見逃さないようにしましょう。また、給付を受けるには原則自治体への申請が必要です。忘れずに申請手続きをしましょう。
政府は、住民税非課税世帯へ今後も継続的な支援を行う予定です。6月21日の岸田文雄内閣総理大臣の記者会見では、年金世帯を含む低所得者世帯への追加給付を行うことを公表しました。具体的な給付内容の策定は今秋ごろとしており、続報が待たれます。
6. まとめにかえて
年金が少なく住民税非課税となっている世帯は、高齢者世帯の約4割を占める結果となりました。収入が限られる分、充実した医療や介護を受けられるよう、保険料やサービス利用料員の免除・減免といった優遇措置が適用されています。
住民税課税世帯からすれば「羨ましい」「自分たちの負担も減らしてほしい」と感じている人もいるでしょう。住民税課税世帯への経済施策としては「定額減税」が行われ、成果と課題が少しずつ見えてきたところです。次の国民への経済施策は何か、政府がいつ「次の一手」を打つのか、今後も注視していく必要がありそうです。


参考資料
- 首相官邸「岸田内閣総理大臣記者会見」
- 厚生労働省「令和5年国民基礎生活調査 世帯数,世帯主の年齢(10歳階級)・住民税額階級別」
- 東京都主税局「個人住民税」
- 国税庁「No.1600 公的年金等の課税関係」
- 九度山町「国民健康保険税の軽減、減免等について」
- 厚生労働省「介護保険の1号保険料の低所得者軽減強化」
- 全国健康保険協会「高額な診療が見込まれるとき(マイナ保険証または限度額適用認定証)」
- 独立行政法人 日本学生支援機構「高等教育の修学支援新制度の周知用リーフレット(予約)」
- 厚生労働省「サービスにかかる利用料」
- 厚生労働省「障害者の利用者負担」
- 国税庁「No.2260 所得税の税率」
- 札幌市「個人市民税」
- 札幌市「令和6年度国民健康保険料の目安 65歳以上の公的年金収入の場合」
- 札幌市「65歳以上の方(第1号被保険者)の介護保険料」
- 藤沢市「令和6年度に新たに住民税非課税・住民税均等割のみ課税となる世帯への給付金(10万円)のお知らせ」
- 杉並区「令和6年度新たな住民税非課税世帯等に対する物価高騰対策支援給付金(10万円)の支給」
石上 ユウキ


