


50歳代になったのに十分な貯蓄がなく、老後生活に不安を感じている人も多いかもしれません。
中には、「50歳代から老後資金を貯め始めるのは遅い」と半ば諦めている人もいるでしょう。ただし、50歳代からでも老後に向けた資産形成は十分間に合います。
本記事では、50歳代から新NISAで毎月「3・5・7・10万円」の積立投資を始めた場合に10年間でいくら資産を増やせるのかシミュレーションします。
運用利回りが資産評価額にどれくらい影響するのかもシミュレーションするので、ぜひ参考にしてみてください。
1. 50歳代の貯蓄はいくらか
まずは、現代の50歳代がどれくらい貯蓄をしているのかを確認しましょう。
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」によると、50歳代二人以上世帯の貯蓄額は以下のとおりです。
【写真3枚】1枚目/《一覧表》50歳代・二人以上世帯の金融資産保有額、2枚目/積立投資のシミュレーション結果表1/3

1.1 50歳代二人以上世帯の金融資産保有額
- 非保有 :27.4%
- 100万円未満 :9.1%
- 100~200万円未満 :6.4%
- 200~300万円未満 :3.8%
- 300~400万円未満 :3.9%
- 400~500万円未満 :3.8%
- 500~700万円未満 :5.6%
- 700~1000万円未満 :5.5%
- 1000~1500万円未満 :8.9%
- 1500~2000万円未満 :4.2%
- 2000~3000万円未満 :5.4%
- 3000万円以上 :11.2%
- 無回答 :4.8%
平均値 :1147万円
中央値 :300万円
中央値は300万円となっていて、多くの50歳代世帯は十分な貯蓄ができていないことがわかります。
2. 50歳代から毎月「3・5・7・10万円」の10年間の積立投資でいくら資産を増やせるか
50歳代世帯の多くは十分な貯蓄額がないことを確認しましたが、50歳代から新NISAで積立投資を始めた場合、どれくらい資産を増やせるのでしょうか。
月「3・5・7・10万円」の積立投資を新NISAで10年間続けた場合、築ける資産額は以下のとおりです。なお、運用利回りは年率3%を前提とします。
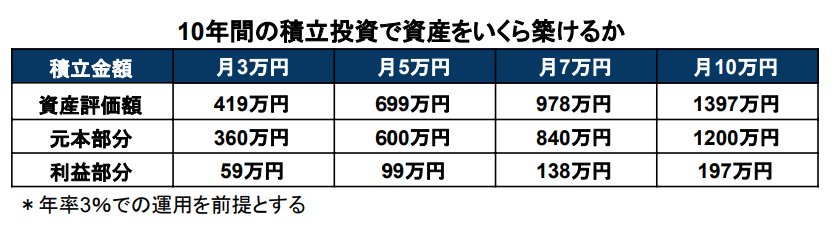
2.1 10年間の積立投資で築ける資産額
毎月の積立金額【月3万円】
- 資産評価額:419万円
- 元本部分:360万円
- 利益部分:59万円
毎月の積立金額【月5万円】
- 資産評価額:699万円
- 元本部分:600万円
- 利益部分:99万円
毎月の積立金額【月7万円】
- 資産評価額:978万円
- 元本部分:840万円
- 利益部分:138万円
毎月の積立金額【月10万円】
- 資産評価額:1397万円
- 元本部分:1200万円
- 利益部分:197万円
月3万円の積立投資を10年間続けると419万円の資産を築けます。元本部分は360万円のため、新NISAでの投資で59万円の資産を増やせる計算です。
また、積立金額を月10万円に増やせば、1397万円もの資産を築けます。運用により増やせる金額は197万円です。
1397万円の老後資産があれば、経済的にゆとりのある老後生活を送れると思う人も多いのではないでしょうか。
3. 運用利回りはどれくらい影響をするのか
先ほどは年率3%での運用を前提にシミュレーションしましたが、実際の資産運用では利回りがどうなるか事前にわかりません。
では、運用利回りはどれくらい資産額に影響するのでしょうか。毎月5万円の積立投資を10年間続けた場合で、運用利回り別の資産評価額を確認してみましょう。

3.1 【運用利回り別】10年間・月5万円の積立投資で築ける資産額
運用利回り:資産評価額(利益部分)
- 年率1%:631万円(31万円)
- 年率3%:699万円(99万円)
- 年率5%:776万円(176万円)
- 年率7%:865万円(265万円)
*運用利回りは年率3%
運用利回りが年率1%の場合と年率7%の場合では、資産評価額に234万円もの差があります。
いかに、運用利回りが資産形成に大きな影響を与えるかがわかるでしょう。
ただし、リスクとリターンは表裏一体です。大きなリターンを狙うほど、リスクは大きくなります。そのため、自分がどれくらいのリスクを取れるかによって、購入する商品を決めてみてください。
4. 50歳代からの資産運用を始めよう
50歳代は、一般的に年収が高く子供も独立するタイミングのため、お金が貯まりやすいタイミングです。
50歳代からの資産運用は決して遅くありません。ぜひ、新NISAを使って50歳代からの資産運用を始めてみてはいかがでしょうか。


参考資料
苛原 寛


