

2024(令和6)年4月からの国民年金額は月額6万8000円です。厚生年金(夫婦2人分の老齢基礎年金を含む標準的な年金額)は23万483円で、1人あたり11万円程度です。年金額は増加傾向にありますが、年金だけで老後を過ごすのは困難といえます。
年金額を増やす方法の一つとして、受給タイミングを遅らせる「繰下げ受給」があります。年金額が増えるのがメリットですが、いくつかデメリットも存在するのが難点。制度の内容を理解しておかないと、年金の受け取りで生涯後悔する可能性もあるでしょう。
繰下げ受給には、どのような落とし穴が潜んでいるのでしょうか。この記事では、繰下げ受給のデメリットについて、解説します。年金額を増やそうと繰下げ受給を検討している人は、ぜひ参考にしてください。
1. 年金の「繰下げ受給」とは
年金の繰下げ受給とは、65歳から受け取れる老齢年金を、66歳以後75歳までの間で繰下げて受給できる制度です。特徴は「繰下げた月数×0.7%」だけ年金額が増加すること。
1年間で8.4%、75歳までの10年間繰り下げれば、84%も年金額を増やせます。年金額の増加は一生続くため、本来受け取れる年金額よりも多くの金額を受け取れる可能性があります。
基礎年金と厚生年金の両方を受け取る場合は、別々に繰下げ可能です。基礎年金と厚生年金のどちらか少ない方だけを繰下げれば、年金額の少なさをカバーすることができます。
ただし、以下の年金は繰下げの対象外です。
- 「特別支給の老齢厚生年金」:昭和36年4月1日以前に生まれた男性や昭和41年4月1日以前に生まれた女性が受け取る年金
- 「在職老齢年金制度」で支給停止されていた年金:65歳以降も厚生年金保険に加入していた期間がある場合や、70歳以降に厚生年金保険の適用事業所で勤務していた期間がある場合に「在職老齢年金制度」により支給停止されていたもの。
2. 繰下げ受給で年金はどれくらい増えるのか
繰下げ受給をした場合、年金額は8.4%〜84%まで増額ができます。増額される金額は「繰下げた月数×0.7%」で決まります。10年まで繰下げた場合の増額率を見てみましょう。
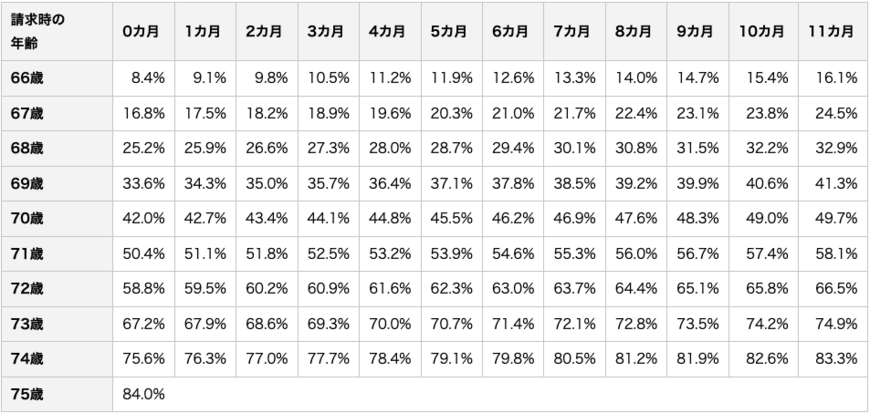
- 66歳:8.4%〜16.1%
- 67歳:16.8%〜24.5%
- 68歳:25.2%〜32.9%
- 69歳:33.6%〜41.3%
- 70歳:42.0%〜49.7%
- 71歳:50.4%〜58.1%
- 72歳:58.8%〜66.5%
- 73歳:67.2%〜74.9%
- 74歳:75.6%〜83.3%
- 75歳:84.0%
68歳時点で約30%、71歳時点で約50%の年金が上乗せされます。75歳まで繰下げれば84%まで増額され、通常の約2倍の年金額を受け取れます。
年金の繰下げ受給は年金額を大きく増加できるのがメリットです。しかし、いくつか落とし穴も存在します。繰下げ受給に潜むデメリットを、次章以降で解説します。
3. 繰下げ受給の落とし穴①振替加算が支給停止になる
年金の繰下げ受給のデメリットは、振替加算が支給停止となることです。
振替加算は、加給年金が打ち切られた後に加算される年金。夫婦世帯の場合、厚生年金保険の被保険者期間が20年以上ある人が65歳になったときに、生計を共にしている配偶者や子どもがいる場合は、加給年金が支給されます。
しかし、加給年金は、生計を共にしている配偶者が年金を受給するときに打ち切られます。
そこで、代わりに配偶者の年金に加算をするのが振替加算です。
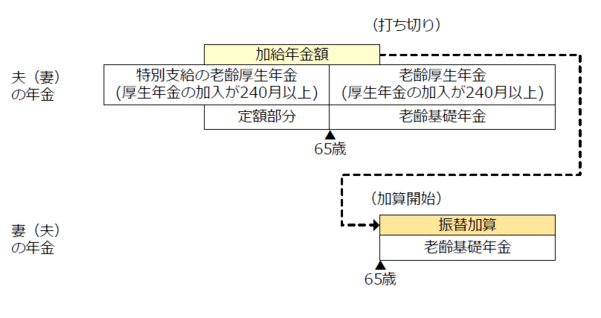
繰下げ受給をしていると、振替加算は受け取れません。振替加算は老齢基礎年金に加算されるものです。
振替加算で加算される年金額は年額1万5732円〜23万4100円です。加算される期間が長いほど、受け取れなくなる金額は増えてしまいます。
繰下げによる増額分と振替加算額のどちらが大きい金額かどうか、繰下げする前に確かめておきましょう。
ただし、昭和41年4月2日以降に生まれた人は、振替加算が支給されません。そのため、次に紹介する加給年金のほうに注目しましょう。
4. 繰下げ受給の落とし穴②加給年金が支給停止になる
年金の繰下げ受給をすると、加給年金も支給停止されます。
加給年金は、厚生年金保険の被保険者期間が20年以上ある人が65歳に達したときに生計を共にしている配偶者や子どもがいる場合、加算して支給される年金です。
配偶者が65歳になるまで、または子どもが18歳になるまで受給できます。
加給年金で加算される金額は、以下のとおりです。
- 配偶者:23万4800円+特別加算額
- 第1子・第2子:23万4800円
- 第3子以降:7万8300円
振替加算と同様、年間での加算額が大きくなっています。繰下げ受給して受け取れる分で加給年金額をカバーできるかどうか、よく確かめておきましょう。
加給年金が対象とならない場合は、次章以降のデメリットをおさえておきましょう。
5. 繰下げ受給の落とし穴③非課税優遇制度が受けられない
繰下げ受給を選択した場合、年間の年金額が増加して課税対象になり、非課税世帯への優遇措置を受けられません。
各自治体では、所得が少ない人や住民税が非課税の人に対して減免や免除などの措置を用意しています。主な措置は、以下のとおりです。
- 国民健康保険料の減免措置
- 後期高齢者医療保険料の減免措置
- 介護保険料の減免措置
- 給付型奨学金の利用
このほか、2024年度の経済対策として行われている「住民税非課税世帯への給付金」のような給付も、繰下げ受給で年間の年金収入が増えてしまうと受け取れません。
上記のような措置は、低所得者や住民税非課税世帯などに適用されるものです。
年金を繰下げて受給額が増えると、非課税の要件を超える収入を得ることになり、課税対象となります。課税対象となった際は、優遇措置は受けられません。
収入が年金のみの場合、65歳以降では収入額158万円を超えると税金が発生します。
繰下げの期間によっては、年金額増加により非課税世帯から課税世帯へと切り替わる場合があることをおさえておきましょう。
次の章からは、ある自治体において年収80万円の非課税世帯の場合と年金収入が180万円ある課税世帯とで、医療費や保険料の負担額の違いなどを詳しくみていきましょう。
6. 非課税世帯への優遇制度が受けられると年間いくらほど得になるのか
非課税世帯への優遇制度で減免・免除を受ける場合、年間でどれくらい負担が減るのでしょうか。
札幌市在住で、年収80万円の非課税世帯の場合と年金収入が180万円ある課税世帯とで、医療費や保険料の負担額の違いを見てみましょう。
【年収80万円非課税世帯・年収180万円世帯】医療費や保険料の負担額の違い3/4
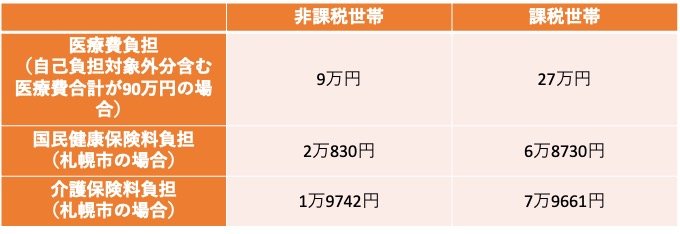
出所:厚生労働省「医療費の一部負担(自己負担)割合について」、札幌市「令和6年度国民健康保険料の目安 65歳以上の公的年金収入の場合」および札幌市「65歳以上の方(第1号被保険者)の介護保険料」をもとに筆者作成
6.1 医療費負担
(自己負担対象外分含む医療費合計が90万円の場合)
- 非課税世帯:9万円
- 課税世帯:27万円
6.2 国民健康保険料負担
(札幌市の場合)
- 非課税世帯:2万830円
- 課税世帯:6万8730円
6.3 介護保険料負担
(札幌市の場合)
- 非課税世帯:1万9742円
- 課税世帯:7万9661円
年間で約30万円ほどの差が生まれます。自治体やそのほかの優遇措置を活用した場合はさらに差が広がる可能性があるでしょう。
もしこの差を年金の繰下げ受給で埋めようとした場合、30万円ほど上乗せしなければなりません。
国民年金(年額81万6000円)で上乗せしようとすると、36%程度の増額が必要となります。
よって、4年半ほど繰下げ受給すると、優遇措置による負担減分をカバーできます。
7. 繰下げ受給の落とし穴④待機期間中に亡くなった場合
繰下げしている期間である「繰下げ待機期間」の途中で自身が亡くなった場合、繰下げていた年金は受け取れません。
老齢年金は終身で受け取れますが、自身が亡くなってしまうと、以降は受給権を失い一切年金を受け取れません。
年金受給者が亡くなった際、遺族は未支給年金を請求できます。ただし、支給額は65歳時点のものであり、亡くなる5年前までの分しか受け取れません。
また、遺族は遺族年金を受給できます。しかし、年金を繰下げていても、遺族年金の金額は増えません。遺族基礎年金は「81万6000円+子の加算額」、遺族厚生年金は「老齢厚生年金の報酬比例部分×4分の3」が支給され、年金繰下げによる増額分は反映されません。
どれだけ年金受給を繰下げて受け取れる年金額を増やしても、自身が亡くなってしまうと「せっかくの年金が受け取れない」という事態に陥ってしまうのです。
寿命の予測は、誰にもできません。繰下げ受給を決めた時点では健康でも、数年後に病気にかかっている可能性もあります。
予測できない寿命リスクに対処するには、次に紹介する制度を活用してみましょう。
8. 【2023年4月開始】繰下げみなし増額制度を知っておこう
2023年4月からスタートした繰下げみなし増額制度を使えば、繰下げ待機期間も安心して過ごせます。
繰下げみなし増額制度は、70歳以降に年金の繰下げ申出をせず、本来の年金を受け取ることを選択した場合、請求の5年前に繰下げ申出したものとみなし、増額された年金5年分を一括で受け取れる制度です。

年金請求の権利は、5年で時効を迎えて消滅してしまいます。現在、年金の繰下げは75歳まで可能です。
しかし、仮に75歳まで繰り下げた場合、70〜75歳までの5年間分しか年金を受け取れません。本来支給されるはずだった65〜69歳までの年金は、請求権がないため受け取れないのです。
そこで、5年分の年金を繰下げ申出があったものとして増額することで、時効により受け取る年金額が減らないように制度改正が行われました。繰下げみなし増額制度により、不安なく繰下げができるようになりました。
ただし、一括で5年分の年金を受け取るため、受け取った年は一時的に収入が大きく増えます。税金や社会保険料の負担額が上がってしまう可能性がある点には、注意が必要です。
9. まとめにかえて
年金の受給繰下げは、年金額が増やせる一方、一部の年金が支給停止されたり、優遇措置が受けられなかったりします。
また、待機期間中に亡くなってしまうと、どれだけ年金額が増えていても一切受け取れません。
年金には「寿命」という予期できないリスクが生じます。繰下げみなし増額制度を活用したり年金を適切なタイミングで受給したりできるよう、あらかじめ「受給プラン」を考えておくとよいでしょう。


参考資料
- 日本年金機構「令和6年4月分からの年金額等について」
- 日本年金機構「特別支給の老齢厚生年金」
- 日本年金機構「在職中の年金(在職老齢年金制度)」
- 日本年金機構「年金の繰下げ受給」
- 日本年金機構「加給年金額と振替加算」
- 札幌市「国民健康保険(保険料の減額)」
- 厚生労働省「医療費の一部負担(自己負担)割合について」
- 厚生労働省「介護保険の1号保険料の低所得者軽減強化」
- 北海道教育委員会「北海道公立高校生等奨学給付金制度について」
- 札幌市「令和6年度国民健康保険料の目安 65歳以上の公的年金収入の場合」
- 札幌市「65歳以上の方(第1号被保険者)の介護保険料」
- 日本年金機構「老齢年金の繰下げ制度」
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
石上 ユウキ


