日ごとに大きな話題となってきている物価上昇。一体、貯金がいくらあれば将来資金が足りるのかと不安に思われる方も少なくないのではないでしょうか。
今月からスタートした定額減税など、国としても世帯の負担を軽減するような制度が導入されています。
しかし、老後に必要な資金が不足する可能性はありますし、必要とする金額は世帯ごとに異なってくるでしょう。
では、現代日本の貯蓄事情はどのような様相を呈しているのでしょうか。また、平均年収や貯蓄事情の地域差も気になるところです。
今回は、都道府県別の貯蓄額や平均収入をランキング形式で見ていきたいと思います。
ご自身の住んでいる都道府県や出身地の順位も確認してみてください。
1. 【貯蓄】都道府県別「平均貯蓄額」ランキング、全国の平均額は1901万円
総務省統計局「家計調査報告(貯蓄・負債編)二人以上の世帯」より、都道府県別の平均貯蓄ランキングをみていきましょう。
※二人世帯に限定し、県庁所在市別の順位を便宜的に各都道府県のものとしています。
【写真全3枚中1枚目】都道府県別の平均貯蓄ランキング。2枚目は平均年収ランキングを紹介1/3

出所:総務省統計局「家計調査報告(貯蓄・負債編)-2022年平均結果-(二人以上の世帯)」をもとにLIMO編集部作成
同資料によると全国の平均貯蓄額は1901万円。今回は17位「香川県」の1969万円と18位「広島県」の1899万円とが平均上下の境界線となったようです。
1位は「愛知県」の2659万円。そして「兵庫県」の2582万円、「神奈川県」の2461万円と続きます。
一方、最も平均貯蓄が少ない都道府県は904万円の「沖縄県」。1位の「愛知県」とは3倍もの差があるとわかります。
貯蓄と平均年収の関係について考えるべく、次の章では「47都道府県別・平均年収ランキング」を紹介します。
2. 【年収】都道府県「平均年収」ランキング、トップ3を関東圏が独占
同資料の「県庁所在市別の収入ランキング」をもとに、都道府県別の二人世帯以上の平均収入を確認していきましょう。

貯蓄額ランキング上位には愛知県・兵庫県・神奈川県がランクインしていましたが、平均年収ランキング上位は埼玉県・東京都・神奈川県と、トップ3を関東エリアが独占する結果でした。
一方、最も平均収入が少ない都道府県は、507万円の「沖縄県」となり、貯蓄額と同様の結果であると見受けられます。
ここまで平均貯蓄額と平均年収を見比べてきました。それぞれのランキング結果を確認すると、貯蓄額と年収が必ずしも一致しているわけではなさそうです。
次の章では、結果をまとめて比較しながらみていきましょう。
3. 「年収が高ければ貯蓄額も多い」説はウソ? 相関関係を深堀り
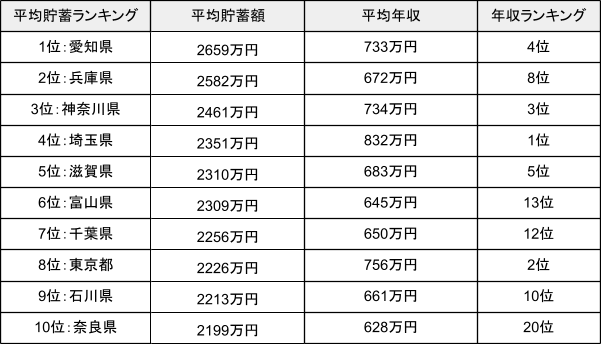
- 1位:愛知県 平均貯蓄2659万円 平均年収733万円(4位)
- 2位:兵庫県 平均貯蓄2582万円 平均年収672万円(8位)
- 3位:神奈川県 平均貯蓄2461万円 平均年収734万円(3位)
- 4位:埼玉県 平均貯蓄2351万円 平均年収832万円(1位)
- 5位:滋賀県 平均貯蓄2310万円 平均年収683万円(5位)
- 6位:富山県 平均貯蓄2309万円 平均年収645万円(13位)
- 7位:千葉県 平均貯蓄2256万円 平均年収650万円(12位)
- 8位:東京都 平均貯蓄2226万円 平均年収756万円(2位)
- 9位:石川県 平均貯蓄2213万円 平均年収661万円(10位)
- 10位:奈良県 平均貯蓄2199万円 平均年収628万円(20位)
平均貯蓄ランキング上位にランクインしていた「愛知県」「兵庫県」「神奈川県」は、平均収入においても10位以内に入っているため、収入からしっかり貯蓄していることがうかがえます。
収入が多いからといって貯蓄が多いわけではありません。収入が低い都道府県でも、貯蓄の方法を工夫すれば資産を増やすことは可能です。
家計の見直しや資産運用などを活用して、貯蓄を増やす方法を探してみましょう。
4. 【現役FPが考察】現金預金のみで将来資金をまかなえるのか?
ここまで、都道府県別の貯蓄額と平均収入をチェックしてきました。
自身の現状と都道府県ランキングを比較して、平均を上回る方・下回る方がそれぞれいるかと思います。
すべての方にお伝えできるのは「銀行預金の利率では今後の物価上昇に対抗できない可能性がある」ということです。
モノやサービスの価値が上がる一方で普通預金の金額が増えなければ、実質的な資産の価値は目減りしてしまいます。
このような状況に置かれたことで、昨今銀行預金とは別に資産運用を始める方が増えているといえるでしょう。
運用とはいっても、様々な種類がありリスクの程度も運用方法によって異なります。
その中で、最近注目されているのがNISAやiDeCoといった制度。これらの手段については少額から投資ができたり、税制的にも優遇されたりなど、初心者の方でも比較的はじめやすい方法といえます。
ただ、先にお伝えしたように運用にはリスクがつきもの。まずはご自身に必要な金額がいくらなのか、何のために運用をしていくのかを明確にしておくことが重要です。
投資を取り入れれば、普通預金と比べ元金以上にお金が増える可能性が高まります。
低金利時代の今「お金を増やすにはやっぱり投資」と思われるなら、安定型から利益追求型まで様々な商品があるので、一度ご自身で確認してみてもよいでしょう。