

2024年5月24日に、同年4月分の消費者物価指数(CPI)が公表されました。総合指数は前年同月比2.5%の上昇で、物価は上がり続けています。
物価の変動は年金額にも影響をおよぼしますが、厚生年金はここ数年平均月額が減少し続けています。
賃金だけでなく年金も、物価上昇に追いつけていないのです。
しかし、厚生年金には長く加入すれば受けられる特例が存在します。
年金額が上乗せされるため、有効活用したいものです。
この記事では、厚生年金の長期加入者に適用される特例について解説します。
後半では、元公務員である筆者の観点から、日本の年金動向や老後への備え方について解説します。
1. 日本の年金制度をわかりやすく解説
厚生年金とは、会社員や公務員が加入できる年金です。
日本の公的年金は以下のように2階建てとよばれる制度で、誰もが年金に加入する仕組みになっています。
【写真1枚目/全5枚】日本の年金制度のしくみ/厚生年金の平均受給額&日本の老後の見通しは?次ページ以降に続く1/5
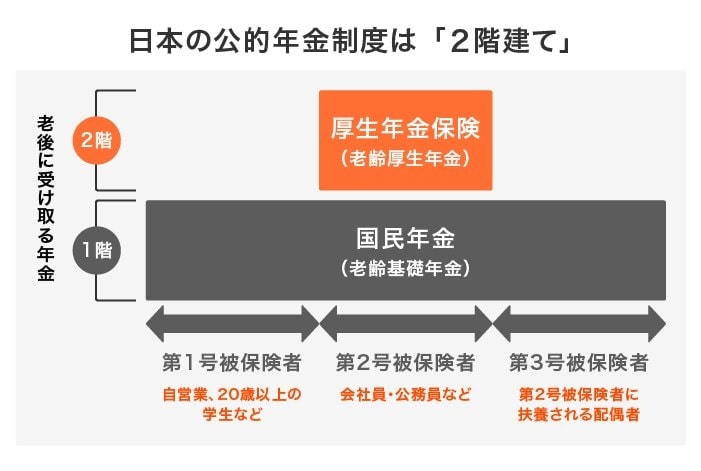
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
年金には第1号被保険者、第2号被保険者、第3号被保険者と3種類の加入者が設けられています。
1階部分の国民年金は、加入者の種類にかかわらず20歳から60歳までの国民全員が加入します。
一方、厚生年金は第2号被保険者である会社員や公務員のみ加入できる制度です。
自営業の人や個人事業主は、3階部分とされる個人年金や国民年金基金を活用して、将来に備えなければなりません。
一方、厚生年金は給与から自動で引かれるため、放っておいても年金資産ができあがります。
保険料は会社と折半して支払うため、負担が少ないのも特徴です。
2. 特別支給の老齢厚生年金とは?
年金を受け取る年齢は、昭和60年に60歳から65歳へ引き上げられました。
受給開始が5年遅れることになったため「特別支給の老齢厚生年金」が設けられました。
厚生年金の長期加入者特例は、この特別支給の老齢厚生年金の制度が関係しています。
特別支給の老齢厚生年金は、特定の年月日以前に生まれた人に対して、60歳から65歳までの間で一定期間支給されます。
具体的な条件は以下のとおりです。
- 昭和36年4月1日以前に生まれた男性
- 昭和41年4月1日以前に生まれた女性
- 老齢基礎年金の受給資格期間(10年)があること。
- 厚生年金保険等に1年以上加入していたこと。
- 生年月日に応じた受給開始年齢に達していること。
また、支給期間は、生年月日によって以下のとおり決められています。

男性は昭和24年4月1日まで、女性は昭和29年4月1日までに生まれた人であれば、報酬比例部分と定額部分の両方を受け取れます。
しかし、昭和24年4月2日以降に生まれた男性、昭和29年4月2日以降に生まれた女性は、報酬比例部分のみの受け取りです。
以降は生年月日によって、受け取れる報酬比例部分が少なくなっていきます。
そこで、特別支給の老齢厚生年金でも埋まらない格差を是正するために、長期加入者特例が設けられました。
3. 長期加入者特例とは
厚生年金の長期加入者特例とは、特定の条件に当てはまる場合に、特別支給の老齢厚生年金の報酬比例部分に加えて定額部分も受け取れるようになる制度です。
条件は以下のとおり定められています。
- 特別支給の老齢厚生年金を受け取っている
- 44年以上厚生年金保険に加入している
- 定額部分の受給開始年齢になる前に厚生年金保険の被保険者でなくなる
ただし、以下の場合は上記の条件が当てはまっていても特例の対象となりません。
- 厚生年金保険・公務員共済組合・私学共済の加入期間を合算して44年以上の加入となる場合
- 特例で定額部分の支給が開始した後に、厚生年金保険に加入した場合
長期加入者特例は1つの年金保険に44年以上加入し続けた人に対して支給されます。
「厚生年金保険への加入が40年、公務員共済組合への加入が4年」といった場合は特例が認められません。
また、特例の適用後に厚生年金保険に加入した場合は、特例での支給が停止されます。
厚生年金の長期加入者特例では、加給年金も加算されます。
加給年金とは、厚生年金に20年以上加入している人が65歳になったときに、生計を共にしている65歳未満の配偶者や18歳になるまでの子どもがいる場合に支給される年金です。
管轄の年金事務所に所定の届出をすることで、特例適用時に併せて加給年金が加算されます。
4. 厚生年金、みんなの平均受給額はいくら?
厚生年金の平均受給額は、以下のとおりです。

平均受給額は14万3973円となっています。最も受給権者が多いのは、10万円台の112万7493人です。
男女別に見てみると、平均受給額は以下のとおりとなっています。

- 男性:16万3875円
- 女性:10万4878円
かつては結婚や出産を機に退職し家庭に入ることが多かったため、女性のほうが受給額が低くなっています。
一方、男性は15万円〜20万円に受給者数が多く分布しており、平均以上の金額を受け取っている人が多いといえるでしょう。
5. 今後の日本の年金動向は?今からできる老後の備え
ここからは、元公務員の筆者が、今後の日本の年金動向や老後への備え方について解説します。
今後の日本の年金動向は、経済成長が鍵になるといえます。
現在の年金制度が破綻する可能性はないでしょうが、年金受給額はこれまでよりも少なくなる可能性は考えられます。
厚生労働省では2019年に「国民年金及び厚生年金に係る財政の現況及び見通しー2019(令和元)年財政検証結果 ー」を公表しています。
公表内容によれば、もし今後日本の経済成長率が減少し続ければ、2052年には財源が完全になくなり、その年の保険料で年金を賄う賦課方式に移行せざるを得ない状況になると予測しています。

しかし、負担が大きくても経済成長を続ければ、今後の展望は変わるでしょう。
社会保障の手厚い国であるスウェーデンを例に、説明します。
スウェーデンは社会保障制度が充実していますが、その分国民負担率も高い国です。
国税庁によれば、消費税率は25%、国民負担率は54.6%となっています。
一方、国連が発表する「世界幸福度報告」によれば、スウェーデンの幸福度は高いことがわかります。
世界幸福度ランキングを見ると、スウェーデンは30歳未満が18位、60歳以上が4位と高順位です。
日本(30歳未満:73位、60歳代:36位)と比べると、差は歴然です。
加えて、スウェーデンの経済成長率は2022年で2.6%と、日本のGDP(2023年度:1.2%)を上回っています。
経済が伸びているからこそ、高負担・高保障の仕組みが成り立つのです。
年金がこれからも本来の役割を果たすためには、経済成長が欠かせません。
歳入が増えて財源が確保でき、保険料の負担が減れば、日本の年金制度はより有用なものとなるでしょう。
とはいえ、老後の生活を年金のみに頼るのはリスキーです。
これからは、企業年金や個人年金の活用や貯蓄を投資に回して増やすといった「自分だけの資産づくり」が必要になるでしょう。
6. まとめ
厚生年金は、44年以上加入すれば、金額が上乗せされます。
特例が適用になれば、より多くの年金が受け取れるため、老後の生活に役立てられます。
とはいえ、一つの厚生年金保険に44年も加入するのは、簡単なことではありません。
特に、転職が盛んになっている現代では、特例が適用される人はこれまでよりも少なくなる可能性があります。
年金のみに頼らず、貯蓄や資産運用で老後に備えましょう。


参考資料
- 総務省「2020年基準 消費者物価指数 全国 2024年(令和6年4月分)」
- 日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)
- 厚生労働省「日本の公的年金は『2階建て』」
- 日本年金機構「特別支給の老齢厚生年金」
- 日本年金機構「44年以上厚生年金保険に加入している特別支給の老齢厚生年金(報酬比例部分)の受給者が、退職などで被保険者でなくなったとき」
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー2019(令和元)年財政検証結果 ー」
- 国税庁「今後の税制について考えよう」
- UN Sustainable Development Solutions Network「World Happiness Report 2024」
- 外務省「スウェーデン基礎データ」
- 内閣府「国民経済計算(GDP統計)」
石上 ユウキ


