


6月は2ヶ月に1度の公的年金の支給月です。
老後生活を支える柱の1つが国民年金や厚生年金といった年金収入になるのが一般的ですが、厚生労働省「2022(令和4)年 国民生活基礎調査の概況」によると、老後を公的年金のみの収入でカバーできる高齢者世帯は44%と半数に満たないことが明らかになっています。
生活費が不足する場合は、貯蓄を取り崩したり、働いて収入を得たりなどして補う必要があるでしょう。
本記事では、その多くが年金暮らしを送るであろう70歳代・二人以上世帯の「貯蓄額」を確認していきます。65歳から年金を受け取り始め、すでに貯蓄の取り崩しが進んでいる世帯もあることでしょう。
こうした背景も含めた上で、70歳代がどれくらいの貯蓄を保有しているのかを見ていきます。また年金生活者のひと月あたりの年金受給額も確認しておきましょう。
1. 【70歳代・二人以上世帯】平均貯蓄額は1757万円!中央値は?
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」より、70歳代・二人以上世帯の貯蓄額(金融資産を保有していない世帯を含む)を見てみましょう。
※下記の金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。
【写真4枚】1枚目/70歳代・二人以上世帯の貯蓄額円グラフ、2枚目以降/「厚生年金・国民年金」の平均年金月額一覧表1/4
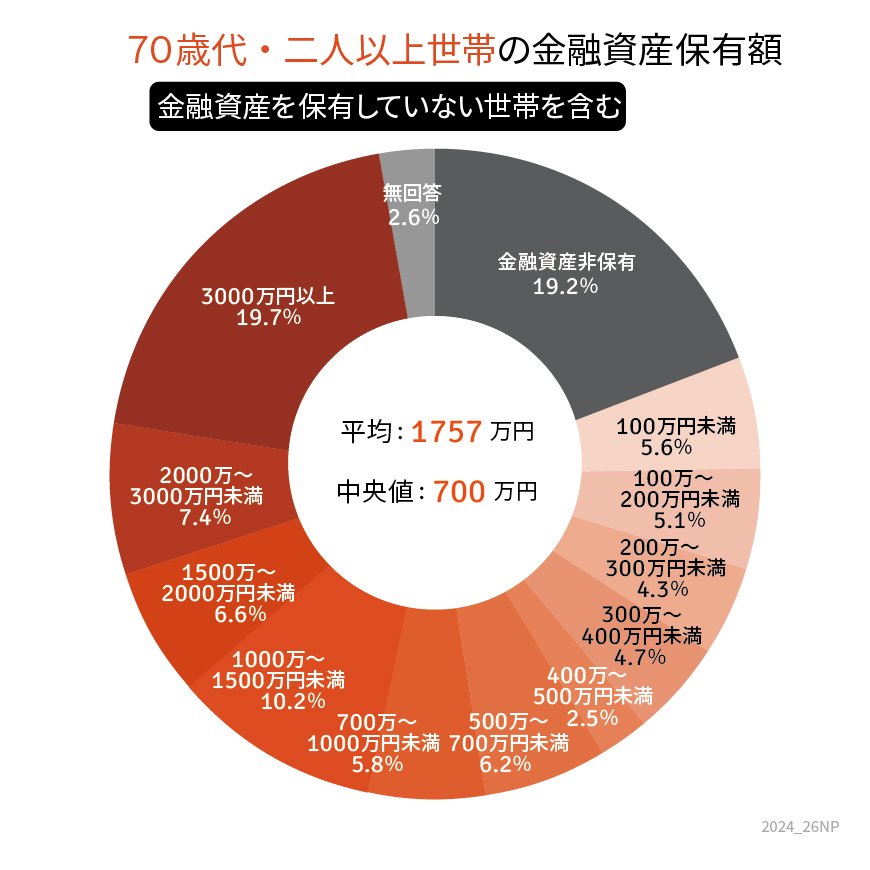
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」をもとにLIMO編集部作成
1.1 【70歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:1757万円
- 中央値:700万円
1.2 【70歳代・二人以上世帯の貯蓄額一覧表】(金融資産を保有していない世帯を含む)
- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
70歳代・二人以上世帯の平均貯蓄額は1757万円、実態に近いとされる中央値は700万円です。
また貯蓄額ごとの世帯割合を見ると、貯蓄ゼロの世帯が19.2%いる一方で、3000万円超を保有する世帯も19.7%と2割ずつを占めていることが分かりました。
貯蓄ゼロの世帯は、取り崩しが進んだ上での数字なのか、あるいは老後を迎える時点で貯蓄がなかったのか。こちらの調査資料ではその要因を読み取ることはできませんが、70歳代を貯蓄ゼロで過ごすことに対する不安は大きいでしょう。
しかし、老後の年金収入だけで毎月の生活費をやりくりできていれば、最低限の暮らしは確保できます。
冒頭で触れたとおり、厚生労働省の調査によると、公的年金による収入だけで老後生活をカバーできている世帯は半数以下となるようですが、実際、国民年金や厚生年金はひと月どれくらい受給できるのでしょうか。
次章で確認していきましょう。
2. 老後の収入「厚生年金」の平均月額はいくら?
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」より、厚生年金の平均年金月額を見ていきましょう。
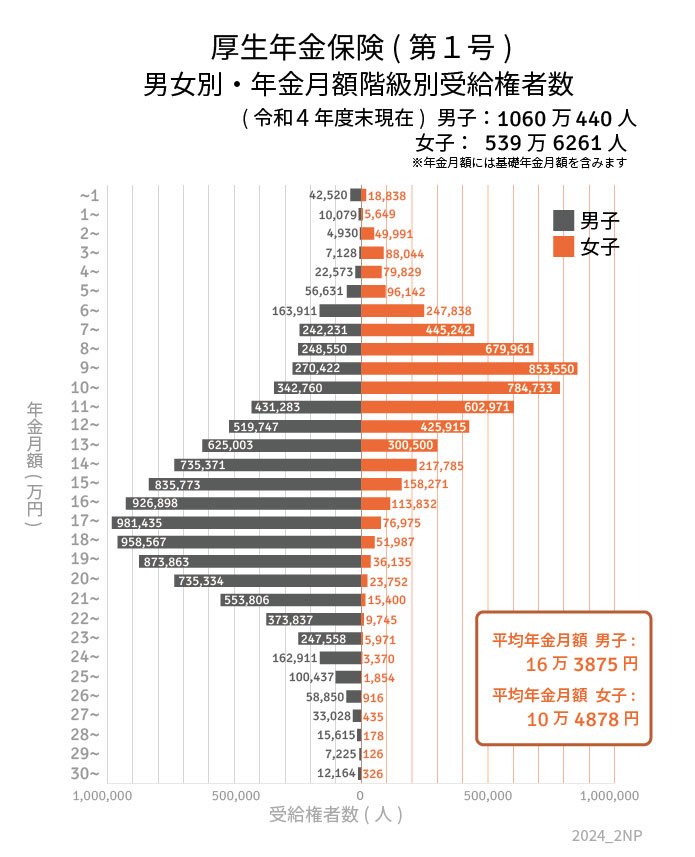
2.1 厚生年金の平均月額
- 〈全体〉平均月額:14万3973円
- 〈男性〉平均月額:16万3875円
- 〈女性〉平均月額:10万4878円
※国民年金部分を含む
厚生年金は、国民年金に上乗せする形で加入するもので、老後に受給する年金は「国民年金+厚生年金」となります。
厚生年金部分は、年金加入期間や年収による影響を受けるため、個人で大きく異なります。現役時代、厚生年金に加入する期間が長く、年収が高いほどに、年金額も高くなる仕組みです。
夫婦ともに厚生年金を平均月額くらい受給できれば、2人で月額約26万9000円ほどの収入となります。
次章では、厚生年金に加入したことがなく、国民年金のみを受給する場合の平均月額を確認していきます。
3. 老後の収入「国民年金」の平均月額はいくら?
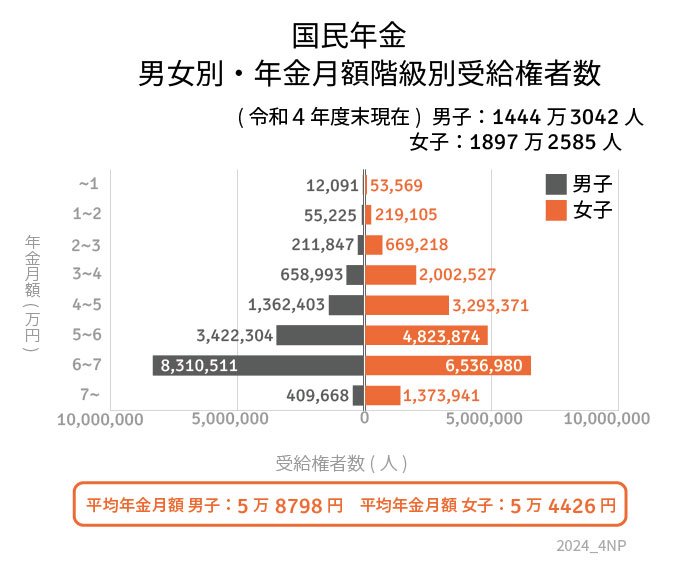
3.1 国民年金(老齢基礎年金)の平均月額
- 〈全体〉平均月額:5万6316円
- 〈男性〉平均月額:5万8798円
- 〈女性〉平均月額:5万4426円
自営業者・農業者・専業主婦(主夫)など、厚生年金に一度も加入したことがない人は、老後に国民年金のみを受給することになります。
国民年金は加入期間である20歳~60歳未満の40年間(480ヶ月)、全員一律の保険料を納めます(年度ごとに見直しあり)。
全ての保険料を納付すれば老後に満額を受け取ることができ、未納や免除期間などがあれば満額から減額される仕組みです。
老後の収入源が国民年金のみとなる場合、年金だけで生活費をカバーできる世帯はそう多くないでしょう。
では、老後の生活費はひと月どれくらいかかるものなのか。次章で家計収支を覗いてみましょう。
4. 老後の生活費は毎月いくら?「赤字」ってホント?
総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、「65歳以上の夫婦のみの無職世帯」の家計収支は次のとおりです。
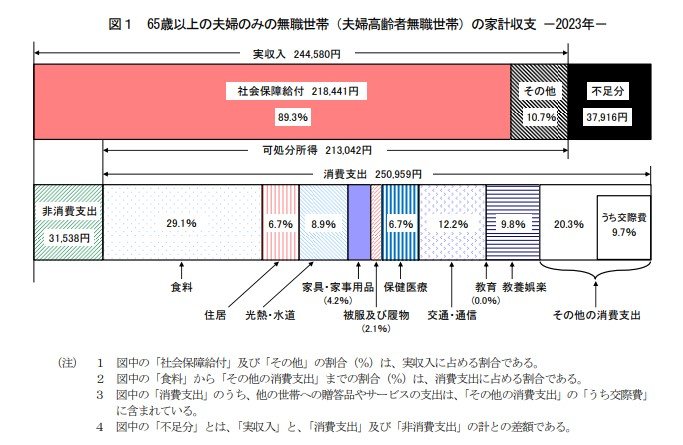
- 実収入:24万4580円(うち社会保障給付:21万8441円)
- 非消費支出:3万1538円
- 消費支出:25万959円
1ヶ月の家計収支:▲3万7916円
年金暮らしにおける平均的な家計収支は、上記のとおり約3万8000円の赤字となりました。
これは持ち家を前提とした平均値であるため、賃貸で毎月の家賃負担がある場合には赤字はより膨らむと考えられます。
また、近年は物価上昇により、家計の負担はハイペースで大きくなっています。
老後対策を進める際には、インフレにより支出が膨らむことも想定しておきましょう。
5. まとめにかえて
本記事では、70歳代・二人以上世帯の貯蓄事情を確認し、高齢者世帯の年金受給額と家計収支を覗いてきました。
少子高齢化が進めば、年金給付の水準は引き下げられる可能性があるでしょう。
老後資金として十分なお金を確保できれば安心して老後を迎えることができますが、現役世代がおかれている状況を鑑みると、老後に向けて準備を進めること自体、容易ではないかもしれません。
しかし、長い老後生活に向けた準備はやはりマストといえるでしょう。


参考資料
- 厚生労働省「2022(令和4)年 国民生活基礎調査の概況」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
和田 直子


