


政府は2024年6月5日に行われた「第4回女性の職業生活における活躍推進プロジェクトチーム」において、「パートタイムとして「年収の壁」を超えて働いた場合の生涯可処分所得増」を試算・公表しました。
これによると、年収の壁内で働く場合に比べて世帯の生涯可処分所得は1200万円増えるとのことです。
2024年10月には社会保険適用拡大を控え、気になる方も多いのではないでしょうか。
一方で、家庭の事情によって扶養内にとどまることがベストな選択というケースも多々あります。制度の概要や課題について見ていきます。
1. 「年収の壁」を超えて働いた場合の生涯可処分所得
政府の試算によると、出産後の働き方として「年収100万円」「年収150万円」「年収200万円」でパート再就職した場合の可処分所得は以下のとおりとなりました。
【写真1枚目/全4枚】パートタイムとして「年収の壁」を超えて働いた場合の生涯可処分所得。次の写真ではで比較!出産後の働き方で”生涯可処分所得”はいくら変わるのか徹底比較!1/4

1.1 ケース1:年収100万円の場合
- 妻の給与所得:約2700万円
- 妻の年金所得:約2800万円
- 夫の配偶者手当受給額:約220万円
- 夫の配偶者控除・配偶者特別控除による受益額:約200万円
1.2 ケース2:年収150万円の場合
- 妻の給与所得:約3300万円
- 妻の年金所得:約3600万円
- 夫の配偶者手当受給額:なし
- 夫の配偶者控除・配偶者特別控除による受益額:約200万円
- ケース1との差額:約1200万円
1.3 ケース3:年収200万円の場合
- 妻の給与所得:約4300万円
- 妻の年金所得:約3800万円
- 夫の配偶者手当受給額:なし
- 夫の配偶者控除・配偶者特別控除による受益額:約20万円
- ケース1との差額:約2200万円
試算によると、年収の壁を超えて年収150万円になった場合、扶養内で働いていたときと比べて生涯可処分所得が1200万円増加しています。
さらに年収を200万円まであげると、その差額は2200万円まで拡大するとのことです。
年収の壁を超えるか悩む方は、メリットを強く感じたかもしれませんね。
ただし、本試算は試算根拠を限定しているという点に注意が必要です。
2. 我が家にもあてはまるの?年収の壁試算で使われた前提条件とは
前章では、女性の出産後の働き方別に「世帯の生涯可処分所得」の増加を見ていきました。
「年収の壁を超えると手取りが逆転するのでは?」という懸念を抱えていた方にとって前向きな試算結果ではあるものの、その前提結果には注意が必要です。
政府の試算は、下記の前提条件のもと行われました。
2.1 年収の壁試算で使われた前提条件
- 夫婦と子ども2人の世帯
- 29歳で第1子、32歳で第2子を出産
- 第2子が6歳で復職
なお、パートにおける時給は1125円と仮定。1日の労働時間は、年収100万円で3.4時間程度、年収150万円で5.1時間程度、年収200万円で6.8時間程度とされています。
2.2 試算通りに行かないケース
上記を踏まえると、どの世帯でも「年収の壁を超えると世帯の生涯可処分所得は合計1200万円増える」とはいえないことがわかります。
例えば以下のケースが考えられるでしょう。
- 第2子の出産が37歳だったので、その後の就業年数が短い
- 6歳で復職の予定だったが、小1の壁で断念。復職が遅くなった
筆者も小1の壁でキャリアチェンジを余儀なくされた経験がありますが、キャリアプランは思い通りにいかないものです。
婚姻・出産年齢が上昇傾向にある今、政府の試算通りにいく世帯ばかりではないでしょう。
また、夫の配偶者手当が独自に上乗せされていることや、夫の年収によって税回りの金額が変わるケースも考えられます。
もちろん、反対に正社員で復職できたことで、年収や年金が大幅にアップするケースもあるでしょう。
大切なのはこのように一定の試算ができるということを知った上で、「我が家の場合」でシミュレーションしてみることです。
多くの方は「目先の手取り」を意識してしまいますが、生涯可処分所得に着目するのは非常に有意義なことです。特に将来の年金所得が増える点は、年収の壁を超えて働くことのメリットといえるでしょう。
3. パート?正社員?老齢年金の金額はどれほど変わるのか
政府の試算によると、出産後の働き方によって世帯の年金所得(生涯可処分所得)は以下のとおり変わるとしています。
- 再就職しない:7600万円
- 年収の壁の範囲内で100万円を稼ぐ:7700万円
- 年収の壁を超えて150万円を稼ぐ:8400万円
- 正社員として働く:9300万円
なお、出産で離職しなかった場合は正社員で9900万円、非正規フルタイムで9000万円です。

厚生労働省が5月に公表した「これまでの年金部会も踏まえてご議論いただきたい論点」という資料では、複数パターンでモデル年金目安額(月額)が紹介されています。
こちらによると、夫婦の働き方及び報酬ごとのモデル年金は以下のとおりです。
- 夫が報酬54万9000円+妻が報酬37万4000円:33万4721円
- 夫が報酬43万9000円+妻が報酬30万円:29万4977円
- 夫が報酬32万9000円+妻が報酬22万5000円:25万5232円
- 夫が報酬54万9000円+妻が短時間労働者の平均的な収入:28万4588円
- 夫が報酬43万9000円+妻が短時間労働者の平均的な収入:26万967円
- 夫が報酬32万9000円+妻が短時間労働者の平均的な収入:23万7346円
- 妻が報酬37万4000円+夫が短時間労働者の平均的な収入:24万7101円
- 妻が報酬30万円+夫が短時間労働者の平均的な収入:23万978円
- 妻が報酬22万5000円+夫が短時間労働者の平均的な収入:21万4854円
- 夫婦ともに短時間労働者だった場合の平均的な収入:19万6968円
- 夫が報酬54万9000円+妻が国民年金のみ加入:25万4104円
- 夫が報酬43万9000円+妻が国民年金のみ加入:23万483円
- 夫が報酬32万9000円+妻が国民年金のみ加入:20万6862円
- 妻が報酬37万4000円+夫が国民年金のみ加入:21万6617円
- 妻が報酬30万円+夫が国民年金のみ加入:20万494円
- 妻が報酬22万5000円+夫が国民年金のみ加入:18万4370円
扶養内におさめれば国民年金のみとなるので、夫婦で月額20万円を超えるのは配偶者の給与次第となります。
生涯所得だけではイメージがつきにくいものの、月額でみるとその差を意識しやすいかもしれません。
4. 今のシニアが受給する厚生年金と国民年金はいくらなのか
参考までに、今のシニアが実際に受給している年金額も見ていきましょう。
4.1 国民年金の平均月額
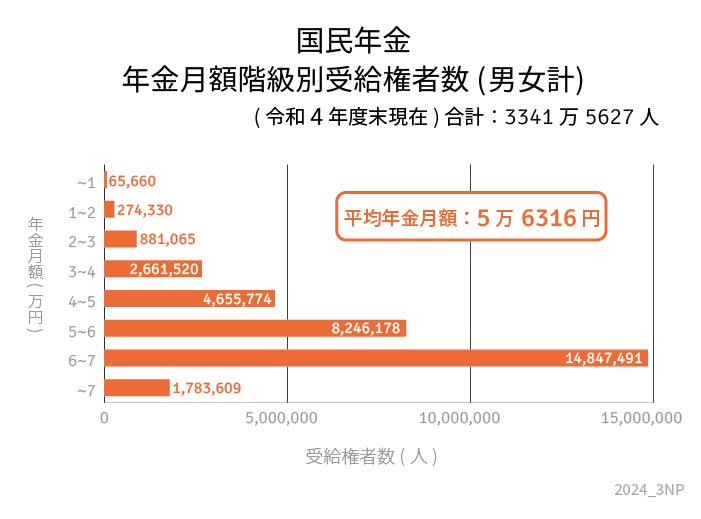
- 男女全体平均月額:5万6316円
- 男性平均月額:5万8798円
- 女性平均月額:5万4426円
国民年金は保険料が一律であることから、男女差はあまり生じていません。個人差もそこまで大きくはないようです。
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
一方で厚生年金は、保険料が報酬比例制であることから、男女差や個人差が大きくなっています。
4.2 厚生年金の平均月額

- 男女全体平均月額:14万3973円
- 男性平均月額:16万3875円
- 女性平均月額:10万4878円
※国民年金の金額を含む
男女差は月額で約6万円です。個人差も見ていきましょう。
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
全体平均は14万3973円ですが、月額15万円以上を受け取っている人は、半数にも満たないことがわかりました。
現役時代の働き方によって、個人差が大きく開くといえます。
5. まとめにかえて
政府が公表した資料によると、年収の壁を超えて年収150万円で働いた場合、生涯可処分所得は1200万円の増になるようです。
しかし、実際にはこの前提条件にあてはまる世帯ばかりではないため、慎重に考えておきたいところです。
そもそも育児や介護、配偶者の転勤の有無等により、働きたくても働けない世帯もいます。社会保険適用の拡大が10月に控える中、慎重な議論が求められるでしょう。
一方で、将来受け取れる年金に影響があることに留意する必要はあります。厚生年金は現役時代の働き方に大きく左右されるため、目先の手取り額だけで判断するのではなく、総合的に考えておきたいところです。
年金だけでなく健康保険でもメリットがあるので、世帯の可処分所得とともに確認しておきましょう。
参考資料
- 内閣府政策統括官(経済財政分析担当)「女性の出産後の働き方による世帯の生涯可処分所得の変化(試算)」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「これまでの年金部会も踏まえてご議論いただきたい論点」
太田 彩子


