


今春、退職をされた方の中でも、今までの勤務実績に応じて企業年金や退職金を受け取った方もいるでしょう。
退職一時金や年金として受け取ることで、退職後の生活の安心感が増すでしょう。
しっかりと手続きできれば良いのですが「受け取り手続きをしていなかった」「忘れていた」「そもそも加入していることを知らなかった」という人が見受けられます。
勤務先が手続きしてくれることもありますが、加入していた制度を知らないと受け取り漏れ、手続き漏れが発生するので注意が必要です。
今回は、企業年金の種類と制度について確認していきます。記事の後半では、受給漏れを防ぐための手立てを考えていきましょう。
1. 自分の勤め先にある「企業年金」、知っていますか?
勤務先でどのような企業年金制度があるか、その手続き方法を知っていますか。
多くの方が一時金や年金形式で受け取られると思いますが、退職前や退職後に内容を確認して手続きをしましょう。
1.1 〈主な「企業年金」の一覧〉
- 確定給付企業年金(DB)
- 企業型確定拠出年金(DC)
- 厚生年金基金
これらの制度は、公的な国民年金(1階部分)や厚生年金(2階部分)の上乗せ部分となり、日本年金機構や共済組合での手続きできません。
各機関での手続きとなるため、手続き漏れが発生しがち。しっかりと把握しておく必要があるといえるでしょう。
次の章から、それぞれの制度について確認していきましょう。
2. 【解説】「企業年金」の仕組みをそれぞれチェック
それでは、前章で挙げた「企業年金」について詳しく見ていきましょう。
2.1 確定給付企業年金(DB)
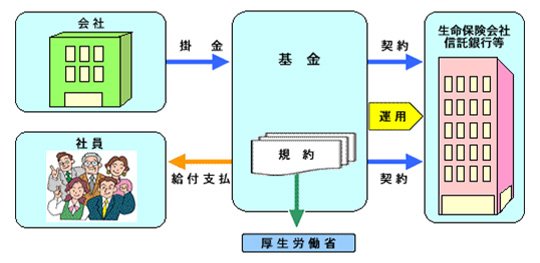
企業が従業員と給付の内容を約束し、高齢期に従業員が給付を受けることができる確定給付型の年金制度です。
「基金型」と「規約型」の2種類があります。
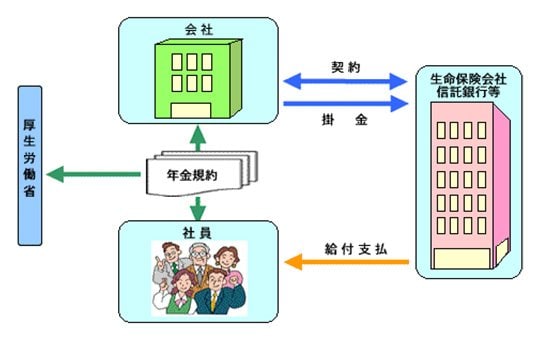
基金型は企業年金基金、規約型は企業などが年金資産を管理・運用しています。
転職などで中途退職した場合、加入期間が年金受給の要件に満たない場合、脱退一時金を受け取ることができる場合もあります(加入期間が3年以下の場合、脱退一時金の支給対象外の規約もあります)。
脱退一時金は、転職先の企業年金等や企業年金連合会に移管し、将来の年金につなげることも可能です。
2.2 企業型確定拠出年金(DC)
企業が従業員のために掛け金を拠出し、従業員自身が運用をするのが「企業型確定拠出年金(DC)」です。
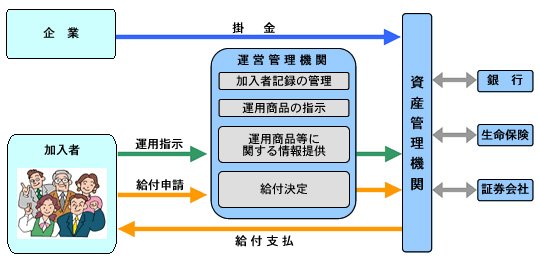
運用方法によって受給できる金額が変わるため、同じ勤続年数であっても受給予定額が変わることがあります。
リスクは従業員が負っていますが、運用結果が良ければ多くの資金を受け取り可能。
ただし、加入時の年齢にもよりますが、60歳または65歳以前に一時金としての受給は認められていないことも。転職後に他の企業年金に加入するか、個人型確定拠出年金(iDeCo)へ移管できます。
企業型確定拠出年金は、退職後に手続きをせずに6ヶ月を経過してしまうと、今まで運用していた年金の資産が換金され、国民年金基金連合会に自動移管されます。
その際にも手数料が差し引かれてしまうため、早めに自分で手続きをしましょう。
換金されたとしても受け取り年齢に達しておらず、今後も運用しない場合でも、管理手数料などの費用が毎月かかってしまいます。
運用しない場合、資産は増えず手数料が引かれてしまうため、将来の年金資産が減ってしまうため注意が必要です。
次の章では、もうひとつの代表的な企業年金である厚生年金基金について解説します。
3. 【解説】厚生年金との違いは?「厚生年金基金」の仕組み
この章では、厚生年金基金について解説していきます。
企業や業界団体が厚生労働大臣の認可を受けて設立されたのが「厚生年金基金」。国が運用する厚生年金の一部を代行し、厚生年金基金独自の上乗せを行う仕組みです。
主に、退職や転職後も勤務していた企業や業界団体が管理、運用しています。
ただし、加入期間により請求先が企業年金連合会(2005年10月以前は厚生年金基金連合会)になることもあります。
厚生年金基金の加入期間については、封書で送られてくる「ねんきん定期便」(35歳時、45歳時、59歳時)は確認できます。詳細は、日本年金機構にお尋ねください。
次の章では、企業年金の受給状況について過去の統計からみていきましょう。
4. 転職・退職時こそおさえたい「企業年金」
企業年金のうち、確定給付企業年金(DB)や厚生年金基金は、勤務3年以上で中途退職すると「脱退一時金」が支給されます。わずかでも一時金をもらった人は、それで転職前の企業年金は精算済みになります。
一方、企業型確定拠出年金(DC)は中途退職をしても、原則60歳になるまで年金資産を引き出せません。
自分で手続きし、転職先の会社の制度や個人型確定拠出年金(iDeCo)などの制度に持ち運ばなければならないのです。
持ち運び(ポータビリティ)が可能かどうかについては、厚生労働省のサイトなどで確認してみてください。
転職先の会社に企業型確定拠出年金(DC)があった場合には、DBの脱退一時金を企業型確定拠出年金(DC)に移換できます。ただし、転職先に企業年金制度がない場合は、iDeCoや通算企業年金に移換する方法があります。
転職や退職のタイミングで手続きが必要になるのは、企業型確定拠出年金(DC)の加入者。企業型DCには、60歳になるまで元の会社が資産を預かる制度はないため注意が必要です。
しかし、転職前に「企業型DCに加入している」という自覚がないまま働いていた人や、仕組みをよく理解していない人により企業型DCの資産が放置されてしまうケースは少なくありません。
国民年金基金「令和4年度国民年金基金連合会業務報告書」によると、手続きせず現金化されてしまい、国民年金基金連合会に年金資産が自動移換された「自動移換者」は、2023年3月31日時点で66万1528人にものぼります。
最後に、こうした企業年金の受給漏れを防ぐポイントを解説します。
5. 「企業年金」の受給漏れを防ぐために
退職時など、すぐ受給できる場合は受け取り漏れを防げますが、すぐに受け取らない場合は注意が必要でしょう。
たとえば転職するケースなどは気をつけたほうがよいかもしれません。
中途で退職する方も勤務先などに確認し、手続きを忘れないようにしましょう。
退職後に手続きする場合は、勤務先だけではなく、企業年金連合会などに問い合わせる必要があるかもしれません。
手続きを忘れると、引き出しのための費用が大きくなる場合もあります。
費用は年金資産から差し引かれるため支払った感覚はないかもしれませんが、期間が経過すると費用を多く支払うことになります。できるだけ早く手続きをしましょう。
6. まとめにかえて
退職後、転居して「住まいが変わった」と勤務先に伝えることは決して多くないかもしれません。
そのケースであっても郵便物が届くように郵便局に転居届けを出すなどして、郵便が届くようにすることも大事なことです。
書類などが送られてきたら早めに開封し、後回しにしないようにしましょう。
さらに、退職時にいろいろな書類を受け取ると思います。できるだけ後回しにすることなく、転職や雇用保険を受給するために、すぐに手続きしないといけない書類のほか、将来のためにしないといけない「手続き」は早めに行いましょう。
以前に勤務していた企業には連絡したくないでしょうし、連絡しにくいこともあるかもしれませんが、そこは割り切って連絡するのがベター。
企業年金など「手続き漏れ」や「不支給」をなくすことができるはずです。
参考資料
- 企業年金連合会「企業年金制度」
- 金融広報中央委員会「確定給付企業年金(規約型/基金型)」
- 金融広報中央委員会「企業型確定拠出年金」
- 国民年金基金「令和4年度 国民年金基金連合会業務報告書」
- 個人型確定拠出年金「iDeCoポータル 自動移管とは?」
香月 和政

