国民の多くが支払う税金ですが、皆さんは住民税所得税をいくらくらい支払っていますか。筆者は「節税したい」という相談を多く受けるのですが、どのくらい税金を支払っていますかという質問には答えられない方も多いです。
最新のアンケート調査では、「定額減税」の認知度は6割にとどまり、そのうち正確に減税額を把握している人は約2割であることがわかりました。
できれば税金も抑えたいと思いながら、正確に理解できている方は少ないのかもしれません。
今回は2024年6月に迫った定額減税について見ていきたいと思います。
1. 定額減税が2024年6月開始!手取りはいくら増えるの?
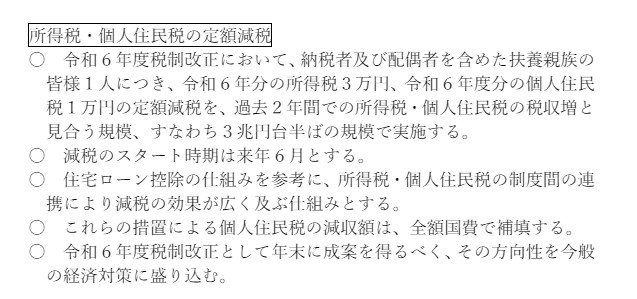
令和6年度の税制改正に伴い、納税者と配偶者を含めた扶養親族1人につき所得税と住民税を控除する「定額減税」が始まります。
1.1 定額減税の対象者は誰か
定額減税の対象者は、2024年分所得税の納税者である居住者とされていますが、年収2000万円(合計所得金額1805万円)を超える人は、定額減税の対象外であるのが1つ目の注意点です。
※子ども・特別障害者等を有する者等の所得金額調整控除の適用を受ける方は、2015万円以下
なお、所得税を納めていない方も当然対象外となり、別途給付金の対象となります。
2. 定額減税額はいくらか
定額減税の金額は、以下のとおりです。
- 本人の所得税:3万円
- 本人の住民税:1万円
- 同一生計配偶者または扶養親族の所得税:3万円(一人当たり)
- 同一生計配偶者または扶養親族の住民税:1万円(一人当たり)
単身世帯の場合、減税額の合計は4万円となります。
例えば専業主婦の配偶者を扶養している場合、夫の減税額は合計で8万円になるでしょう。子どもがいる場合はさらに加算されます。
ただし、給付金とは違い「減税である」というのが2つ目の注意点です。6月の給与で、上記分の手取り額があがるというわけではないのです。
そもそも、所得税を月額3万円も払っているという人は稀でしょう。できれば給与明細で毎月の税額を確認してみてください。上限は、当然ながら本人が負担する税金までとなります。
また、住民税の減税のしくみも異なるというのも、3つ目の注意点としてあげられます。
6月で引ききれなかった差額や、住民税の扱いはどうなるのでしょうか?次章にてくわしく見ていきます。
3. 定額減税で”引ききれない金額”はどうなる?イメージ図で確認
まずは所得税「3万円」の取扱について整理します。
6月の給与で引ききれなかった分は、次のボーナスや7月以降の給与でも減税が続きます。すなわち、「上限の3万円に達するまで」差し引かれることになります。
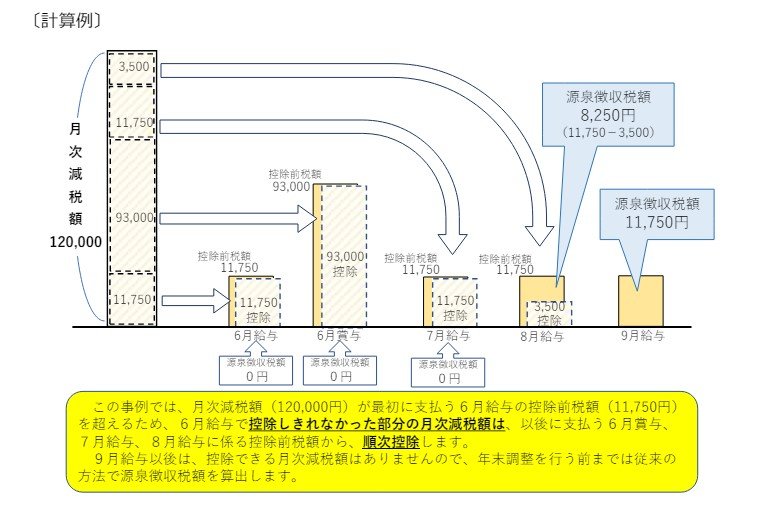
給与やボーナスが高い方は、もしかすると6月ですべて完結するかもしれませんね。
7月、8月…と減税が続き、最後は「控除前税額と最後の控除しきれなかった額との差額」が源泉徴収される税額となり、3万円の減税が終了します。
もし減税しきれない分が残る場合は、調整給付金の支給が検討されています。こちらは自治体を通して給付されるため、今後の情報に注目しておきましょう。
続いて住民税(1万円)に関してです。
まず、2024年6月の給与からは住民税が天引きされません。住民税は所得税よりも高いことが多いので、実感しやすいかもしれませんね。
定額減税後の年税額が決定されたのち、2024年7月分~2025年5月分の11か月で均した税額が徴収されるのです。
例えば住民税が年間12万円の人の場合、6月の支払い(1万円)は免除され、残りの11万円を毎月1万円ずつ支払うというスケジュールになります。
いかがでしょうか。「定額減税4万円×家族の人数」というイメージが先行していた方は、毎月の手取りへの影響に少し落胆を覚えるかもしれません。
「定額減税4万円」と聞くとちょっとしたボーナスに思えるものですが、実際には毎月の手取りが少しずつ増えるということになるでしょう。
一方、税金を支払っていない世帯については減税の恩恵が受けられないため、給付金が支給されています。
住民税非課税世帯は7万円、均等割のみ課税世帯は10万円です。
4. 定額減税の認知度はまだまだ少ない
4万円を給付するようなシンプルな仕組みではないため、定額減税の認知度は高いとはいえません。
株式会社くふうカンパニーが2024年5月24日に公表した「定額減税」に関する共同アンケート調査によると、定額減税の認知度は6割であり、そのうち正確に減税額を把握している人は約2割だけということがわかりました。

- 正確に減税される金額を把握している:18.8%
- だいたいの減税される金額を把握している:32.9%
- 減税される金額までは詳しく知らないので、知りたい:41.9%
- 減税される金額までは詳しく知らない、興味がない:4.8%
- その他:1.6%
普段、給与明細で天引きされているお金までしっかり見ている方は少ないでしょう。定額減税の「3万円」「4万円」という数字は見聞きしても、いざ自分の減税額…となるとわかりにくいのもうなずけます。
同調査では、定額減税について思うこともあげられています。
興味深いのは、約半数が「2024年だけの実施では家計への大きな助けにはならない」と回答していること。

ついで「事前申請が不要で嬉しい」36.5%、第3位「手取りが増えて嬉しい」30.3%と続いています。
ポジティブな意見もあるものの、実際には不満を抱える方が多いのかもしれません。
なお、定額減税があっても「支出は変わらないと思う」と回答した人は6割以上にのぼりました。
食料品の値上げが続き、さらに6月からは電気・ガス代の値上げも予定されている中、数千~数万円の減税では消費行動が変えられないとうかがえます。
継続的な支援も望まれています。
5. 「非課税」「節税」などの相談が増えている
定額減税について解説してきました。
筆者は毎日のようにNISAやiDeCoの相談を受けていますが、ほとんどのお客様は「非課税」「節税」をキーワードにご相談されるケースが多いです。
確かに非課税は魅力的ですが、あくまで増えた分に対しての税金が控除されるということです。相談される方の多くは、リスクについてあまりご存じない方も多くいます。
また非課税になればいいのか、それとも税金を払ったとしてもそれ以上に利益を求めたいのか。その点についても「非課税」というワードが強調され、本来の目的である資産運用に関しておろそかになってしまっている方も多く見られます。
「節税」に関しても同様です。
iDeCoに限らず、例えば住宅ローン控除など様々な制度が「節税」のヒントにありますが、どんな方法が良いのかは人それぞれ違います。
流行りやネットの情報を鵜呑みにするのではなく、まずは、どんな方法があるのか知るところから始めるのが大事でしょう。
6. まとめにかえて
2024年6月から定額減税がいよいよ開始します。
税制の改定は度々起こりますので、ご自身でもアンテナを張ってニュースなどを見ておく必要があります。
税金の控除はこれ以外にも色々な方法があります。まずはご自身がどのくらいの税金を納めているのかを確認してみるとよいでしょう。
その上で、現在ですと住宅ローン控除、生命保険、iDeCoなど色々と減税できる方法もあります。どんな方法がご自身に合いそうか、考えてみてはいかがでしょうか。


参考資料
- 首相官邸「所得税・住民税の定額減税」
- 国税庁「定額減税について」
- 国税庁「給与等の源泉徴収事務に係る令和6年分所得税の定額減税のしかた」
- 総務省自治税務局市町村税課「個人住民税の定額減税に係るQ&A集」
- 株式会社くふうカンパニー「【Zaim × トクバイ調査】「定額減税」の認知度は6割、そのうち正確に減税額を把握している人は約2割!」
渡邉 珠紀