6月は年金支給日が控えています。
年金に関する話題は身近な人との間で話されることが多いかもしれませんが、その信憑性を確かめることも大切です。
この記事では、年金支給額が実際に60万円に達する可能性や、高額受給者の存在について検証します。
記事後半では6月開始の定額減税についても触れているので、ぜひ参考にしてみてください。
1. 「厚生年金・国民年金」の平均受給額からおさらい
まずは、厚生労働省の「令和4年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金と国民年金の平均受給額を確認していきましょう。
1.1 【国民年金】
【写真1枚/全4枚】国民年金の平均額(全年齢)/以降では厚生年金の平均受給額や年金の高額受給者の割合を検証1/4
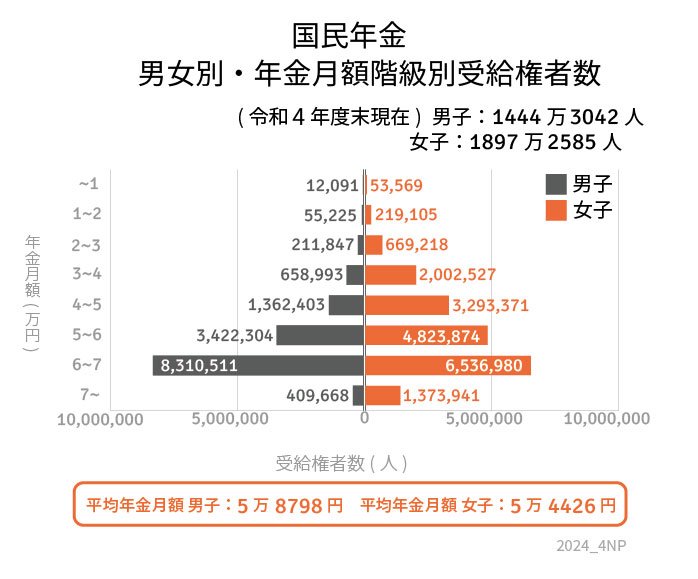
出所:厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 男女全体平均月額:5万6316円
- 男性平均月額:5万8798円
- 女性平均月額:5万4426円
1.2 【厚生年金】
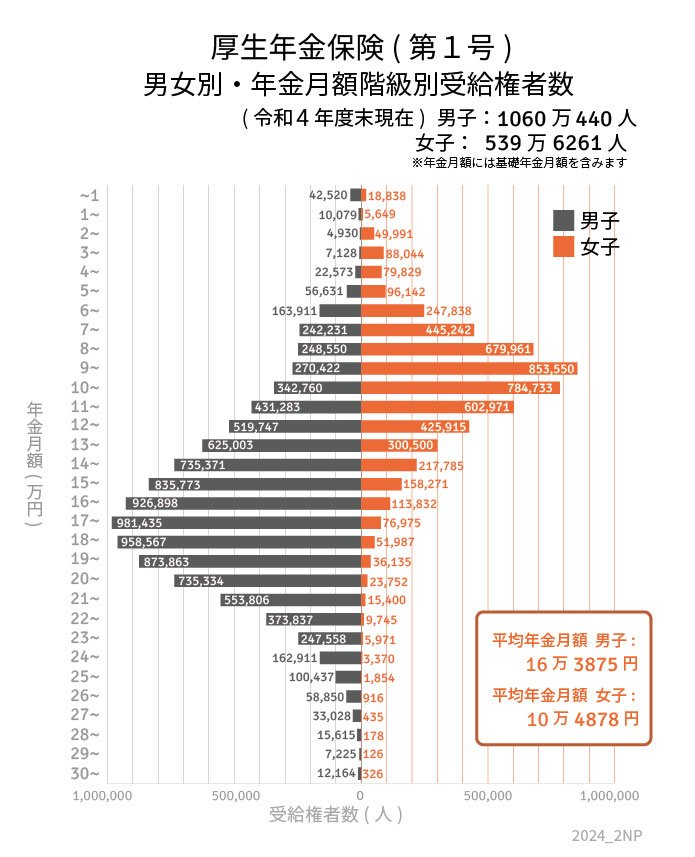
- 男女全体平均月額:14万3973円
- 男性平均月額:16万3875円
- 女性平均月額:10万4878円
厚生年金と国民年金の平均受給額は、それぞれ全体で月14万3973円、月5万6316円です。
これらの数値を基に年金収入を考えると、約60万円の年金を受給する人がいるというのは、一般的には考えにくいことです。
まず、厚生年金の受給額は、その人の収入や保険料納付期間に大きく依存します。
平均の約14万円は、様々な収入層や納付期間を反映していますが、非常に高収入のまま長期間保険料を納めてきた人であれば、月額30万円以上を受給するケースも存在するかもしれません。
一方、国民年金の平均受給額5万6316円は、主に自営業者や非正規雇用者など、厚生年金に加入していない人々の年金額です。
納付期間が満たされている場合でも、2024年度の満額が6万8000円です。これを踏まえると、国民年金のみで60万円に達することは不可能ですね。
仮に厚生年金と国民年金を合わせて受給しているケースを考えても、合計で60万円になるのは稀なケースです。
次章では、厚生労働省の資料を基に「本当に年金を約60万円支給される人がいるのか?」についてさらに詳細に探ります。
2. 年金支給が60万円の人、本当にいるの?
ここからは受給額別の受給者数を確認していきましょう。
なお、国民年金は満額でも月額6万8000円なので、ここでは厚生年金のみを参照しています。

厚生年金を月額30万円以上受給している人は全体の約0.08%、具体的には1万2490人にとどまっています。
内訳を見ると、男性は1万2164人で約0.11%、女性は326人でわずか約0.001%です。
このわずかな割合の中に「約60万円」という高額な年金を受け取る人が存在するのでしょうか。
次章に続きます。
3. なぜ60万円もの年金が支給されるのか
結論から申し上げますと、年金支給日に約60万円を支給される人は確かに存在します。というのも、年金は2ヶ月分がまとめて偶数月に支給されるためです。
具体的には、厚生年金や国民年金の受給者には、毎月ではなく、年に6回、偶数月の15日(※)に支給が行われます。
したがって、月額30万円を受給している人の場合、年金支給日には2ヶ月分である60万円が一度に支給されることになります。
現代シニアにおいては、偶数月に支給される2ヶ月分の年金をうまく管理し、不足が生じないようにする必要があります。
特に、次回支給日までの生活費や突発的な出費を考慮して予算を組むことが重要です。
たとえば、次回の支給日は6月14日(金)となります。この日には4月と5月分の年金がまとめて支給されるため、次の支給日である8月15日までの生活費を計画的に管理することが重要です。
また、支給日が土日や祝日にあたる場合は、直前の平日に支給が行われる点も注意が必要です。
このため、受給者は支給日がいつになるかを把握し、家計管理の計画に役立てることが大切です。
年金支給日にまとまった額が振り込まれるため、一見すると大金が振り込まれたように感じられますが、実際には次の支給日までの生活費をカバーするためのものであることを理解しておきましょう。
計画的に支出を管理し、予期せぬ出費に備えるための緊急予備費を確保することも大切ですね。
年金は老後の重要な生活資金源であり、適切に管理することで安定した生活を維持することができます。
年金受給者は、支給タイミングと金額を把握し、計画的な家計管理を行うことで、安心して生活を送ることができるでしょう。
※15日が土日または祝日の場合、直前の平日が支払日になる
4. 年金は「額面通り」に受け取れない点に注意
ここまで年金の平均受給額や、年金支給日について紹介してきました。
これまで紹介した年金はあくまで「額面」であり、年金からは税金や保険料が天引きされます。
年金から天引きされる主なお金について、以下で解説していきます。
4.1 介護保険料
40歳から64歳までは介護保険料が健康保険料に含まれますが、65歳からは単独で支払います。
年金が年間18万円以上の場合、介護保険料は年金から天引きされ、支払いは一生続きます。
なお、介護状態になっても支払いは継続されますので注意しておきましょう。
年間の年金受給額が18万円以下の人や繰下げ待機中の人は、天引きではなく普通徴収となります。
介護保険料は自治体によって異なり、年々増加傾向にあります。
4.2 国民健康保険料や後期高齢者医療制度の保険料
国民健康保険や75歳以上の方が加入する後期高齢者医療制度の保険料も、年金から天引きで支払われます。
ただし、「介護保険料が特別徴収になっている」など一定の条件もあるため、普通徴収(納付書や口座振替)で支払うこともあります。
この場合、年金からの天引きはありません。
4.3 個人住民税
前年中の所得に対してかかる住民税も、年金所得が一定額以上になると課税され、年金から天引きされます。
保険料とは異なり、収入が一定に満たない場合は非課税となり、支払い義務が発生しません。
また、障害年金や遺族年金を受給する場合は非課税です。
4.4 所得税および復興特別所得税
一定額以上の年金には所得税がかかります。公的年金は雑所得に分類され、65歳未満では108万円、65歳以上では158万円を超えると課税対象となります。
また、「東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法(平成23年法律117号)」により、所得税の源泉徴収の際には復興特別所得税も併せてかかります。
ただし、収入が公的年金のみの場合、65歳未満の人は年金受給額が108万円以下、65歳以上の人は158万円以下であれば、所得税は課税されません。
加えて、個人住民税と同様に、障害年金や遺族年金を受給している場合は非課税です。
5. 「定額減税」は年金受給者も対象に
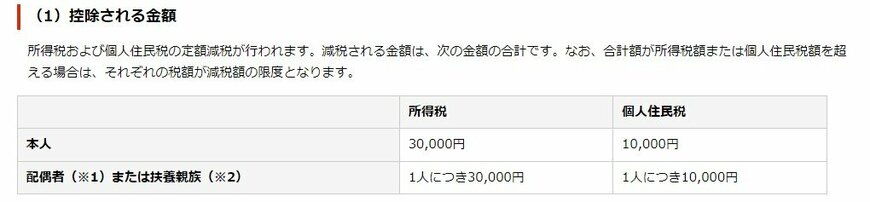
6月からスタートする定額減税は、納税者本人とその配偶者、扶養親族1人につき所得税と住民税を控除する制度です。
控除される金額は、本人の場合、所得税3万円と個人住民税1万円、配偶者または扶養親族の場合、所得税3万円と個人住民税1万円(いずれも1人につき)です。
5.1 控除される金額
- 本人:所得税3万円+個人住民税1万円
- 配偶者または扶養親族:所得税3万円+個人住民税1万円(いずれも1人につき)
5.2 対象者
定額減税の対象者は国内居住者に限られ、以下の条件を満たす配偶者や扶養親族も対象となります。
- 配偶者:提出した令和6年分の公的年金等の受給者の扶養親族等申告書に記載された源泉控除対象配偶者で合計所得金額の見積額が48万円以下の者
- 扶養親族:提出した令和6年分の公的年金等の受給者の扶養親族等申告書に記載された控除対象扶養親族(16歳以上)または扶養親族(16歳未満)で合計所得金額の見積額が48万円以下の者
前述したとおり、公的年金は基本的に2ヶ月に1度支給され、次回は6月14日(金)に支給されます。
この支給分から定額減税が適用されることになっています。
6. 年金に頼らない生活を
年金額を確認して、少ないと感じた方も多いのではないでしょうか。「今のままでは足りない」「長生きしたらお金が無くなる」と不安を感じる場合、早期の対策が必要です。
私自身がファイナンシャルアドバイザーとして日々多くのお客様と接する中で、老後への不安をこぼされる方はとても多いです。
老後までに時間がある方には、積立投資による資産運用が効率的な方法かもしれません。
もちろん、元本割れのリスクは伴いますが、長期的な積立投資を続けることで、一度に大きな額を投資するよりもリスクを大きく減らすことが可能です。
NISAやiDeCoはその一環で、将来年金に頼らない生活を実現するための手助けをしてくれるかもしれません。
運用を始める前にお金のプロに相談することで、自分のライフプランに合った運用方法を見つけ出すことができ、安心して投資を始められるでしょう。
早めの準備と計画的な資産運用が、豊かな老後生活の実現に繋がります。
理想の老後を実現するために、まずは一歩踏み出してみましょう。

参考資料
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「Q.年金から所得税および復興特別所得税が源泉徴収される対象となる人は、どのような人でしょうか。」
- 日本年金機構「公的年金から源泉徴収される所得税等の定額減税」
川勝 隆登