


「老後2000万円問題」が騒がれている現代では、安泰な老後生活を送るためとして、老後のための貯蓄準備が重要視されています。
老後を意識し始める年代に差し掛かってきた方は、「そろそろ生活費のダウンサイジングを…」と考えているかもしれません。
とはいえ、老後に必要な貯蓄額は世帯によって異なり、一概に全ての世帯で2000万円の備えが必要というわけではありません。
老後の貯蓄額の目標設定を決める時に重要になるのが「老後の生活費」と「老後の収入」です。
仮に、老後の生活費を年金収入等でまかなうことができれば、少ない貯蓄額でも生活することができます。
では、老後の家計収支はどのようになっているのでしょうか。
本記事では、70歳代と80歳代「二人以上世帯」の生活費や、65歳以上の夫婦世帯の平均的な家計収支について詳しく紹介していきます。
シニア世代のリアルな貯蓄事情や、今から取り組む「3つの老後の備え」についても紹介しているのであわせて参考にしてください。
1. 70歳代と80歳代「二人以上世帯」の生活費はいくら?
まずは、70歳代と80歳代の生活費を確認していきましょう。
総務省統計局の「家計調査」による、70歳代と80歳代「二人以上世帯」の平均消費支出は下記のとおりです。
- 70~74歳:27万2657円
- 75~79歳:24万5107円
- 80~84歳:22万4648円
- 85歳~:22万8685円
年齢階級別に生活費をみると、年齢が上がるにつれて、徐々に支出が減少傾向となっていることがわかります。
では、夫婦世帯の場合、老後の生活費はいくら赤字になるのでしょうか。
次章にて、65歳以上夫婦世帯の平均的な家計収支を見ていきましょう。
2. 老後の生活費は毎月いくら赤字になる?
総務省の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯の家計収支は、下記のとおりです。
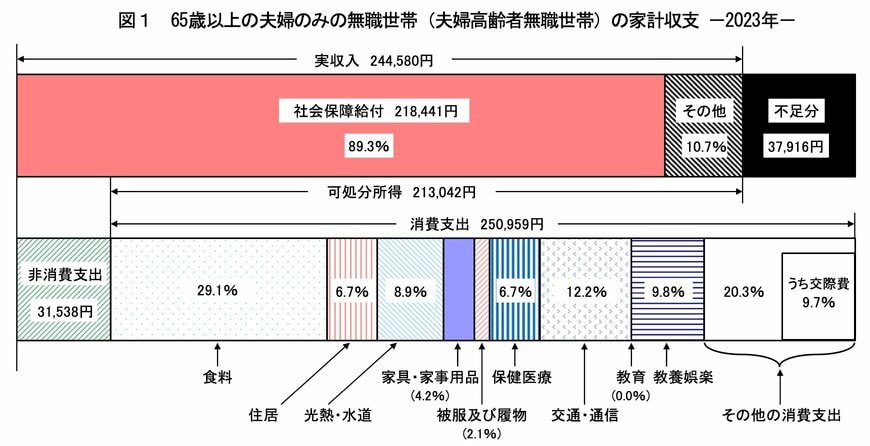
- 実収入(税金・社会保険料が天引きされる前の収入):24万4580円
- 可処分所得(生活費として使える手取り収入):21万3042円
- 消費支出:25万959円
- 不足分:3万7916円
年金収入をメインとした平均的な手取り収入が「21万3042円」に対して、平均消費支出は「25万959円」となっており、毎月約4万円の赤字が発生していることがわかります。
仮に、65歳から年金生活をスタートさせ、90歳までの25年間老後生活を送る場合、生活費だけで1200万円もの赤字となります。
さらに老後生活では、医療費や介護費用、家の修繕費用、葬式費用といった突発的な支出も起こり得ます。
上記をふまえ、安泰な老後生活を送るためには、今のうちからある程度の老後資金の準備が必要になるとうかがえます。
では、老後生活をスタートさせている年代である70歳代の貯蓄事情はどのようになっているのでしょうか。
次章にて、70歳代の平均貯蓄額と貯蓄割合を見ていきましょう。
3. 70歳代「夫婦世帯」のリアルな貯蓄事情
金融広報中央委員会の「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」によると、70歳代の二人以上世帯の平均貯蓄額は平均値で「1757万円」、中央値で「700万円」となりました。
平均値は極端に大きい数字があった場合に偏る傾向にあるため、よりリアルな貯蓄実態を知りたい場合は中央値を参考にすると良いです。
70歳代の貯蓄中央値は700万円であり、2000万円はおろか1000万円にも到達していません。
また、70歳代夫婦世帯の貯蓄割合は下記の結果となっています。
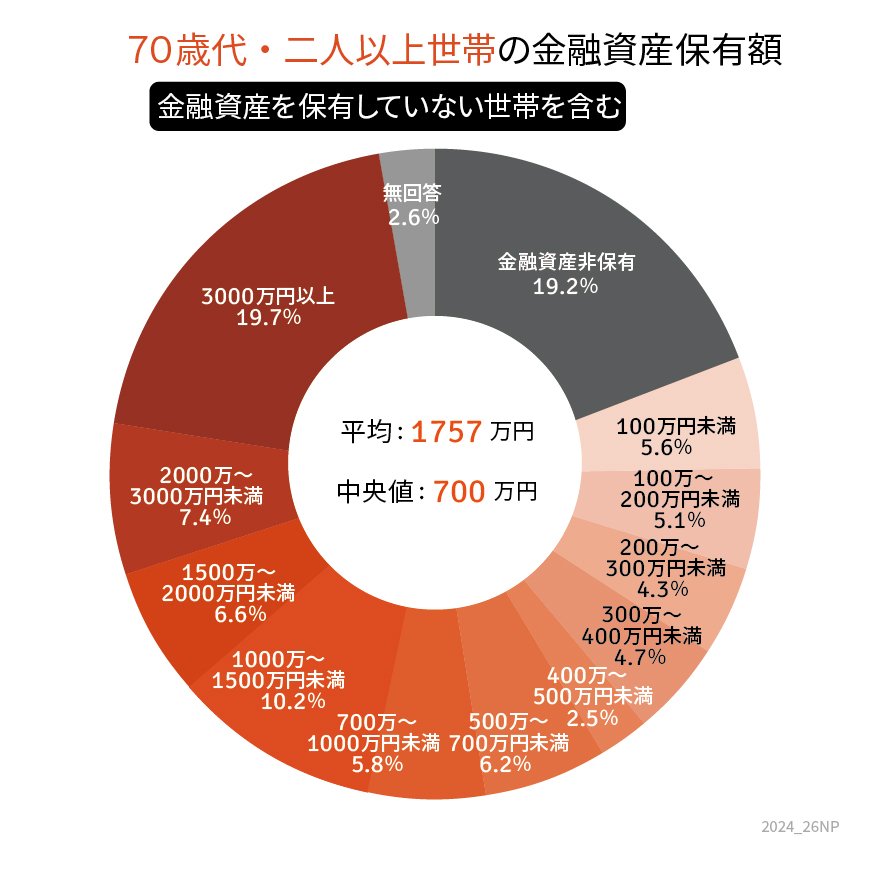
【70歳代 二人以上世帯の貯蓄割合】
- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
貯蓄2000万円以上の割合は全体の27.1%となっており、3割にも満たない結果となっています。
また、貯蓄ゼロである金融資産非保有の割合が全体の19.2%を占めており、貯蓄ができている人とできていない人の格差が生じていることがみてとれます。
老後資金は大きな金額となるため、すぐに貯められるわけではありません。
現在の生活になるべく負担のないように老後資金を貯めていくためには「早いうちからの行動」が大切になります。
では、今すぐに始められる老後生活はどのようなものがあるのでしょうか。
最後に、今から取り組む「老後の備え」3選を確認しておきましょう。
4. 今から取り組む「老後の備え」3選
近年の物価上昇や、税金・保険料負担の増加を考えると、今のうちからコツコツと老後資金の準備をしておくのが得策です。
本章では、今すぐに始められる、必ずやりたい老後の備えを3つ紹介していきます。
4.1 老後生活の収支シミュレーションを行う
まずは、老後生活の収支シミュレーションを行いましょう。
老後の生活費は、今回紹介した平均的な生活費を参考にしながら、ご自身の将来の老後支出を考えると良いです。
老後の年金収入に関しては、「ねんきんネット」または「ねんきん定期便」で、ご自身の年金見込額を確認できます。
上記をふまえ、老後の生活費と収入から、毎月どのくらい赤字になるのかシミュレーションしてみましょう。
赤字額が大きい場合は、老後資金の目標金額を調整したり、次章でお伝えする年金収入を増やす検討ができると良いです。
4.2 年金収入を増やせないか検討する
次に、老後に受け取れる年金収入を増やせないか検討しておけると良いです。
今すぐにできることとして、 国民年金の未納分がないか確認し、未納があった場合は追納しましょう。
未納がある場合は、国民年金を満額受給できなくなるため、追納制度を利用して将来満額受給できるようにしておけると良いです。
留意点として、追納が行えるのは過去10年以内の未納分に限られるため、該当する方は早めの行動をおすすめします。
また、今から検討しておきたいこととして「繰下げ受給制度の利用」があります。
繰下げ受給は、年金の受給開始年齢を遅らせることで、従来よりも年金額を多く受け取れる制度です。
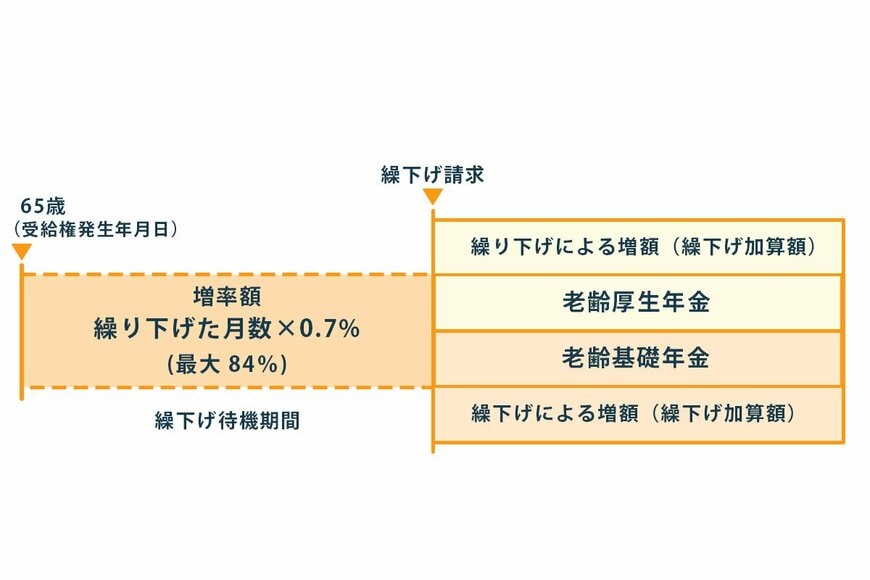
繰下げ受給を利用すれば、最大84%まで年金が増加するため、65歳以降も働く場合や退職金を利用してしばらく生活費に余裕がある場合は検討できると良いでしょう。
4.3 年金だけに頼らない備えを作る
最後に、年金だけに頼らない老後資金の備えをしておけると良いです。
現代においては、「NISA」や「iDeCo」といった節税優遇制度を活用しながら、資産運用ができるため、それらを積極的に利用しながら長期的な資産形成をすることをおすすめします。
特にNISAは、2024年から新NISAとなり、より長期的な資産運用がしやすくなったため、少額からコツコツとスタートできるよう今から準備を始めると良いでしょう。
5. 今からできる老後の備えをしておこう
本記事では、70歳代と80歳代「二人以上世帯」の生活費や、65歳以上の夫婦世帯の平均的な家計収支について詳しく紹介していきました。
近年では物価の上昇や税金・保険料負担の増加が続いていることから、年金以外の老後の備えをしておくことが大切です。
今回紹介した3つの老後の備えは、今日からでもスタートできるため、安泰な老後生活を送るためにまずは老後の収支シミュレーションから始めてみてはいかがでしょうか。

参考資料
- 総務省統計局「家計調査報告 家計収支編 二人以上世帯」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 日本年金機構「年金の繰下げ受給」
太田 彩子


