


2024年度は、近年の物価高や賃金上昇の影響を受け、公的年金が2.7%の増額改定となっており、その金額が反映されるのは、次回の年金支給日である2024年6月14日となります。
公的年金は2ヶ月に1度、偶数月の15日(土日祝の場合は直前の平日)のタイミングで、2ヶ月分振り込まれるため、次回の年金支給日まで計画的にやりくりする必要があります。
そんな公的年金ですが、現役時代と同様に「天引き」されてから、振り込まれていることをご存知でしょうか。
本記事では、公的年金「国民年金・厚生年金」から天引きされる4つのお金について解説していきます。
具体的な手取り額についても紹介しているので、あわせて参考にしてください。
1. 公的年金「国民年金・厚生年金」の仕組みをおさらい
公的年金が将来の収入源の柱になることは分かっていても、具体的に「国民年金・厚生年金どちらを受給できるのか」「それぞれの違い」などが曖昧な方もいるのではないでしょうか。
そこでまずは、公的年金である「国民年金と厚生年金」の仕組みについておさらいしておきましょう。
日本の公的年金には、国民年金と厚生年金の2種類が存在し、これらは2階建て構造になっているのが特徴です。
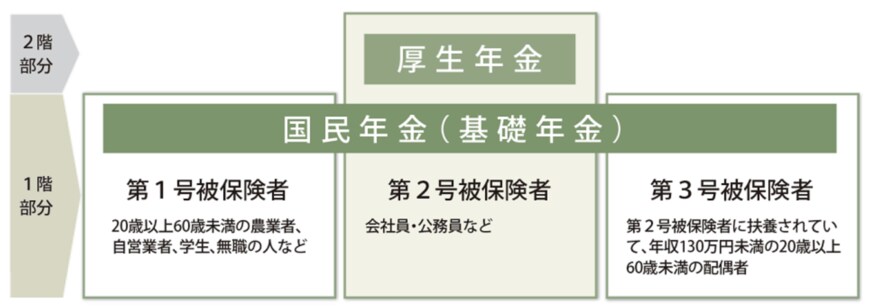
国民年金は、日本に住む20歳〜60歳未満の人が原則加入対象で、保険料は一律となっています。
40年間未納なく納付すれば満額受給することができますが、反対に未納や免除期間があった場合はその分年金が減額されます。
一方で厚生年金は、会社員や公務員などが加入対象で、国民年金に加えて加入するものです。
つまり、厚生年金を受給する場合は「国民年金に上乗せ」して年金を受け取れるのです。
厚生年金の保険料は年収によって異なり、さらに受給額も現役時代の年収や加入期間などによって変わります。
では具体的に、老後に受け取れる国民年金・厚生年金の平均受給額はどのくらいなのでしょうか。
次章にて、それぞれの平均月額を見ていきましょう。
2. 老齢年金「国民年金・厚生年金」の平均月額
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、国民年金・厚生年金の平均月額は下記のとおりです。
2.1 【国民年金の平均月額】
- 全体 平均年金月額:5万6316円
- 男性 平均年金月額:5万8798円
- 女性 平均年金月額:5万4426円
2.2 【厚生年金の平均月額(※国民年金部分を含む)】
- 全体 平均年金月額:14万3973円
- 男性 平均年金月額:16万3875円
- 女性 平均年金月額:10万4878円
上記はあくまでも「額面の金額」となっており、実際にはここから税金や社会保険料が天引きされた状態で、振り込まれます。
では、国民年金・厚生年金から天引きされるものとして、具体的に何があるのでしょうか。
次章にて、「国民年金・厚生年金」から天引きされる4つのお金について詳しく解説していきます。
3. 老齢年金「国民年金・厚生年金」から天引きされる4つのお金とは?
公的年金は「収入」に該当するため、現役時代と同様に「税金」や「社会保険料」が天引きされた状態で支給されます。
公的年金「国民年金・厚生年金」から天引きされる、税金や社会保険料は、下記のとおりです。
- 所得税および復興特別所得税
- 個人住民税
- 国民健康保険料・後期高齢者医療保険料
- 介護保険料
順に詳しく見ていきましょう。
3.1 所得税および復興特別所得税
公的年金は「雑所得」扱いとなるため、一定額以上の年金受給をしている場合は所得税が課税されます。
また、「東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法(平成23年法律117号)」により、所得税と復興特別所得税もかかります。
ただし、収入が公的年金のみの場合で、65歳未満の人は「108万円以下」、65歳以上の人は「158万円以下」であれば、所得税が非課税となります。
さらに、障害年金や遺族年金を受給する場合も非課税の対象です。
3.2 個人住民税
個人住民税は、前年中の所得に対してかかる税金で、一定額以上の年金を受給している場合は所得税と同様に課税されます。
反対に、年金収入が一定額以下の場合は「住民税非課税世帯」となり、その名のとおり住民税が非課税となります。
住民税非課税世帯の要件は、各自治体によって異なるため、気になる方はお住まいの自治体ホームページを確認してみることをおすすめします。
なお、障害年金や遺族年金を受給する場合も住民税が非課税となります。
3.3 国民健康保険料・後期高齢者医療制度の保険料
国民健康保険は75歳未満の人が加入する「公的医療保険」で、年間の年金支給額が18万円以上の人の場合は、年金から天引きされます。
なお、75歳以上の人は「後期高齢者医療保険」という健康保険に切り替わります。
留意点として、国民健康保険と後期高齢者医療保険は、どちらかの加入となるため、同時加入や天引きはされないことも覚えておきましょう。
3.4 介護保険料
介護保険料は、40歳から64歳までは健康保険料に含まれて支払われますが、65歳以降は単独で支払うことになり、年間の年金支給額が18万円以上の人の場合は、年金から天引きされます。
留意点として、介護保険料は介護認定をされた場合も支払いの義務が発生し続けるため、あわせて覚えておきましょう。
老後に受給する年金からも税金や社会保険料が天引きされることを確認しましたが、年金からどのくらい天引きされるのか、手取り額はどのくらいになるのか。
次章で確認していきましょう。
4. 年金収入の手取り額はいくらになる?
では最後に、年金からどのくらい天引きされるのか、手取り額はどのくらいになるのかを確認していきましょう。
年金から天引きされる額は、収入や地域、年齢、世帯状況によって異なるため、個人差が生じやすいです。
参考までに総務省の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、65歳以上無職の単身・夫婦のみ世帯の家計収支は下記のようになっています。
4.1 【65歳以上の単身無職世帯(高齢単身無職世帯)の家計収入】

- 実収入:12万6905円
- 内、社会保障給付:11万8230円
- 非消費支出:1万2243円
- 可処分所得:11万4663円
4.2 【65歳以上の夫婦のみ無職世帯(夫婦高齢者無職世帯)の家計収入】
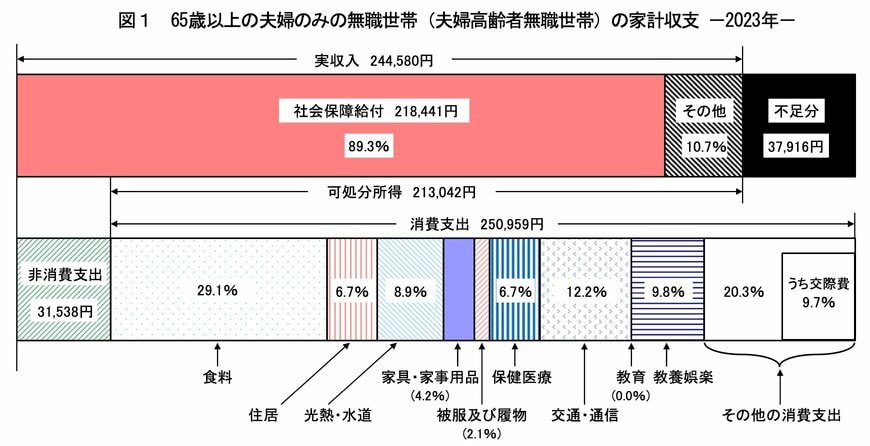
- 実収入:24万4580円
- 内、社会保障給付:21万8441円
- 非消費支出:3万1538円
- 可処分所得:21万3042円
上記の図をみると、年金収入を主とした高齢単身世帯・夫婦のみの世帯ともに、収入の10%〜15%ほど天引きされていることがわかります。
これらはあくまでも平均額となっていますが、老後の生活設計を「手取り額」で考える際の参考にすると良いでしょう。
5. 6月に送付される「年金振込通知書」を確認しよう
本記事では、公的年金「国民年金・厚生年金」から天引きされる4つのお金について解説していきました。
冒頭でもお伝えしたように2024年度の年金額改定後の初めての年金振り込みは「6月」となるため、そのタイミングにあわせて年金受給者には「年金振込通知書」が送付されます。
年金振込通知書には、「額面の金額」「実際の手取り額」「それぞれ天引き額」が記載されているため、必ず確認をしましょう。
まだ年金受給をしていない方は、毎年誕生月に届く「ねんきん定期便」に、将来受け取れる年金見込額(額面の金額)が記載されているため、そこから手取り額を算出してみることをおすすめします。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「年金振込通知書」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 国税庁「No.1600 公的年金等の課税関係」
- 国税庁「復興特別所得税(源泉徴収関係)Q&A」
- 総務省「公的年金からの特別徴収」
- いわき市「年金を受給されている65歳以上の方の個人住民税(市民税・県民税)の年金特別徴収について」
- 日本年金機構「年金Q&A(年金からの介護保険料などの徴収)」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
和田 直子


