


大型連休が始まり、各地の帰省ラッシュにに関する報道が増えました。コロナ禍での制約もないゴールデンウィーク。今年こそ何の心置きなく実家に帰ることができそう、という人は多いでしょう。
さて、シニアの親御さんを持つみなさんの中には、久しぶりに会う親の健康状態や認知面などが気になっているという人もいるはず。連休のゆっくりした時間の中で、いつか来るかもしれない「介護」について話し合うつもり、という声も筆者の周囲でちらほら聞こえます。
「介護にかかるお金」は、いつからどの程度必要となるかの個人差が大きく、身近に参考例を見つけにくいもの。また、親の資産や年金額を聞けないままで、漠然とした不安を覚える人もいるでしょう。
今回は、介護にかかる費用や、最新の年金額データを眺めていきたいと思います。「うちの親は大丈夫?」と感じた人は、ぜひ親子で話し合う時間をとれたら良いですね。
【介護・年金一覧表】介護にかかる費用や期間、平均はどのくらい?一覧表で見る
生命保険文化センターが公表した「2021(令和3)年度生命保険に関する全国実態調査」から、介護費用、および介護期間の平均データをピックアップしましょう。
【一覧表】介護にかかる費用(※公的介護保険サービスの自己負担費用を含む)
【グラフなど1枚目/全6枚】介護にかかるお金の平均はどのくらい?2枚目以降でさらに詳しく「介護費用・年金」データを紹介します!
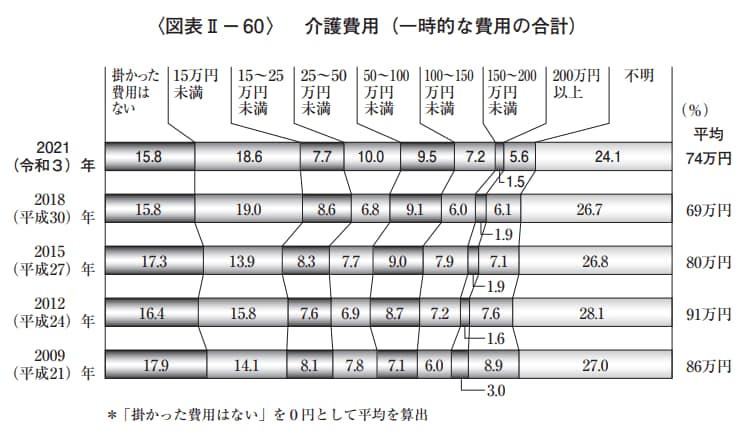
一時的な費用の合計平均:74万円
- 掛かった費用はない:15.8%
- 15万円未満:18.6%
- 15~25万円未満:7.7%
- 25~50万円未満:10.0%
- 50~100万円未満:9.5%
- 100~150万円未満:7.2%
- 150~200万円未満:1.5%
- 200万円以上:5.6%
- 不明:24.1%
介護にかかる費用(月額)
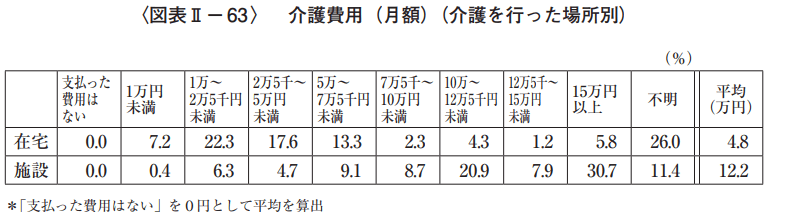
在宅介護の月額平均:4万8000円
- 支払った費用はない:0.0%
- 1万円未満:7.2%
- 1万~2万5000円未満:22.3%
- 2万5000~5万円未満:17.6%
- 5万~7万5000円未満:13.3%
- 7万5000円~10万円未満:2.3%
- 10万~12万5000円未満:4.3%
- 12万5000~15万円未満:1.2%
- 15万円以上:5.8%
- 不明:26.0%
施設介護の月額平均:12万2000円
- 支払った費用はない
- 1万円未満:0.0%
- 1万~2万5000円未満:6.3%
- 2万5000~5万円未満:4.7%
- 5万~7万5000円未満:9.1%
- 7万5000円~10万円未満:8.7%
- 10万~12万5000円未満:20.9%
- 12万5000~15万円未満:7.9%
- 15万円以上:30.7%
- 不明:11.4%
介護期間は平均61.1カ月
介護期間の平均は約5年

介護期間の内訳
- 6カ月未満:3.9%
- 6カ月~1年未満:6.1%
- 1~2年未満:10.5%
- 2~3年未満:12.3%
- 3~4年未満:15.1%
- 4~10年未満:31.5%
- 10年以上:17.6%
- 不明:3.0%
平均的な介護期間は約5年。一時的な費用の合計と月々の費用をトータルすると、在宅介護で約370万円、施設介護で約820万円になります。ただしこれは、支払った費用がない人を「0円」で計算した結果の平均。
在宅介護の場合は、住まいのバリアフリー度合いや、若い世代の家族と一緒に住んでいるかによっても変わってくるでしょう。
現役バリバリで元気なころに建てた戸建て住宅の場合、高齢になった時を想定していない作りかもしれませんね。若いころには何も問題なくまたげたほんの数センチの段差につまづいて転倒してしまう、という話もよく聞きますし、筆者自身の親もそうでした。
また、施設介護であれば特別養護老人ホームなどの公的施設に入る場合は比較的費用が低めですが、その分入所待ちの人数も多く、必要な時に入所できないことを覚悟しておく必要もあります。
介護付き有料老人ホームなどの民間施設を選んだ場合、一時金の時点で数百万円が飛んでいくことも珍しくありません。
最新版・シニア世代の年金額【一覧表で見る】
介護費用に関するデータを見たあとは、冒頭で触れた年金についても見てみましょう。
厚生労働省が2023年12月に公表した「令和4年度 厚生年金保険・国民年金事業の概況」によると、自営業や専業主婦など国民年金のみを受け取る場合の平均年金額は男女ともに5万円台。
厚生年金を上乗せ受給できる場合の平均額は、男性16万円台、女性10万円台です。
とはいえ、上記はあくまでも平均額。実際の受給額は、現役時代の働き方や年収などにより個人差が出てきます。グラフで確認してみましょう。
【年金一覧表】国民年金のみを受け取る場合
国民年金の受給額事情をグラフで見る
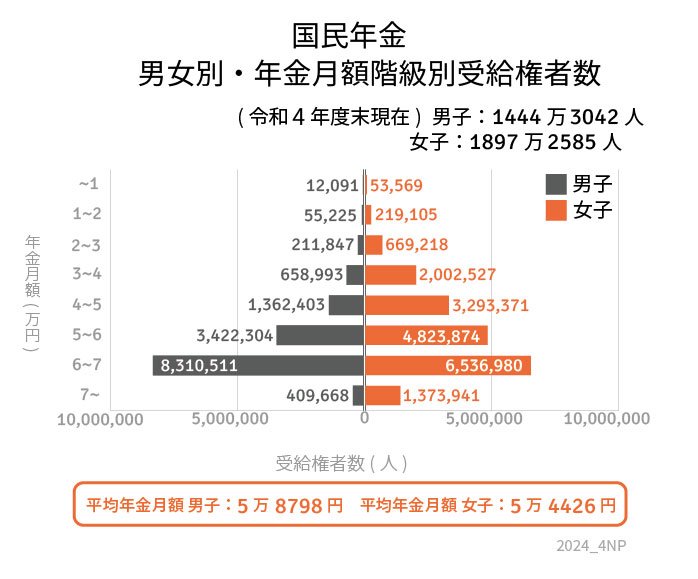
国民年金(老齢基礎年金)の受給額
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
受給額ごとの人数
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
ずっと自営業や専業主婦(主夫)だった人など、国民年金(基礎年金)のみを受け取る場合は、平均年金月額は男女ともに5万円台。
次は、厚生年金を受け取れる場合の年金額も見ていきます。なお、こちらは国民年金の年金月額を含む金額です。
【年金一覧表】厚生年金を受け取る場合
厚生年金の受給額事情をグラフで見る
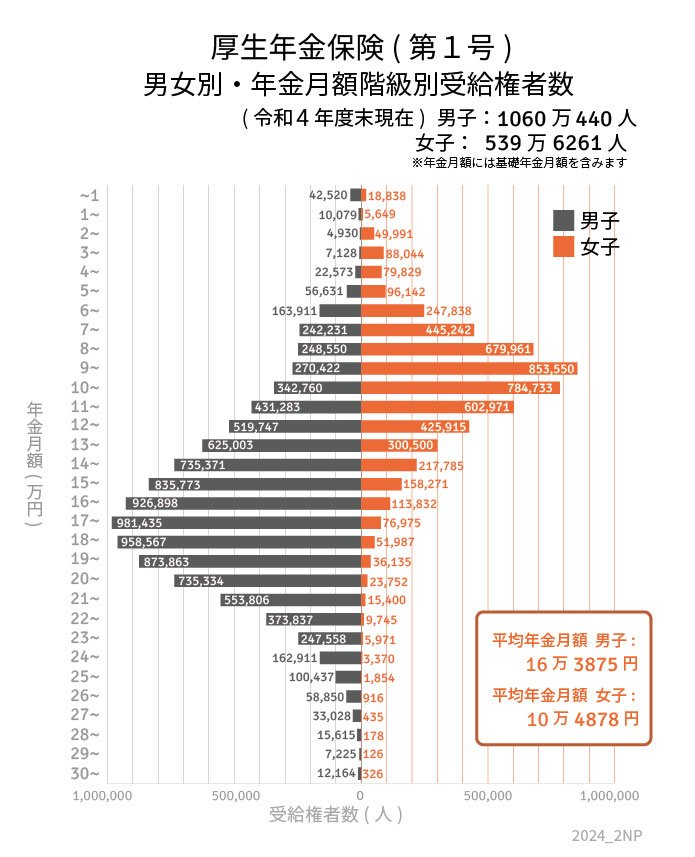
厚生年金(老齢厚生年金)の受給額※国民年金の金額を含む
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
受給額ごとの人数
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
会社員や公務員など、厚生年金に加入して働いていた人は、国民年金に上乗せして厚生年金を受け取ります。国民年金を含む厚生年金の平均月額は、男性で16万3875円、女性平均10万4878円。
平均額だけを比較すると、国民年金だけを受け取る場合よりも手厚いことは確かです。
しかし、上記の年金額一覧表からもから分かるように、厚生年金の場合、現役時代の収入や年金加入期間などが老後の受給額を左右します。さらに、介護保険料や住民税といった「天引きされるお金」があることも頭に入れておく必要がありそうです。
介護費用くらい自分で払う!とはいうものの、実際どうなのか?
介護費用のまかない方に関するシニアの意識とは?6/6

内閣府の「令和4年 高齢者の健康に関する調査結果」によると、65歳以上の男女の約9割が、将来排せつなどで介護が必要になったとき。介護費用を自分の年金や貯蓄などの資産から出すつもりだと答えています。
ちなみに、金融広報中央委員会の「家計の金融行動に関する世論調査 令和4年調査結果」によると70歳代世帯の金融資産保有額は以下の通り。
- 二人以上世帯:平均1906万円・中央値800万円
- 単身世帯:平均1433万円・中央値485万円
平均は二人以上世帯で1906万円、単身世帯で1433万円ですが、より実態に近い中央値を見ると、二人以上世帯は800万円、単身世帯は485万円にまで下がります。
介護費用は、まずは「親自身のお金から」が基本。子ども自身の資産を崩してまかなったり、介護離職を選択したりして子ども自身の暮らしに影響が及ぶことは避けたいものです。
団塊の世代が全て75歳以上となる2025年には、65歳以上の約5人に1人が認知症になるという推計も。いわゆる「団塊ジュニア世代」たちの中には、自分ごととして親の介護に向き合う人も多いでしょう。
親が元気なうちに、還暦や定年退職などの自然なタイミングで、将来の介護やお金のことについて話し合う時間を持つことは、まさかのときに「枯渇しない」介護資金計画に繋がっていきます。


参考資料
- 内閣府「令和4年 高齢者の健康に関する調査結果」
- 生命保険文化センター「2021(令和3)年度生命保険に関する全国実態調査」
- 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査] 令和4年調査結果」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査] 令和4年調査結果」
- 厚生労働省「我が国の人口について」
吉沢 良子

