

今年からNISA制度が恒久化し、より長期的な資産形成を行えるようになりました。老後を見据え、積立投資を始めたという方も多いのではないでしょうか。
一方で、積立投資の運用イメージがつかめず、なかなか一歩を踏み出せないという方もいるでしょう。
今回は、新NISAで積立投資を行うメリットを解説。記事後半では、共働き夫婦が3万円ずつ積立投資をすると老後資金はいくらになるのか、利回りごとにシミュレーションを行いました。
本記事を参考に、積立投資のイメージをつかんでいただければ幸いです。
1. 新NISAで積立投資を行うメリット3つ
まずは、新NISAで積立投資を行うメリットについて解説します。
1.1 新NISAのメリット1. 非課税で運用できる
通常、投資で得た運用益には約20%の税金がかかります。例えば、運用益が100万円であれば、約20万円の税金が差し引かれることになります。
しかし、新NISAの口座内であれば非課税で運用できるため、運用益がそのまま手元に残るのがメリットです。
1.2 新NISAのメリット2. 価格変動リスクを抑えられる
投資には、保有商品の価格が変動することにより、損失が発生するリスクがあります。
しかし、毎月一定額ずつ積み立てていく積立投資なら、「ドルコスト平均法」によって購入価格が平均化されるので、価格変動のリスクを抑える効果があります。
1.3 新NISAのメリット3. 複利効果が期待できる
投資で得た運用益を再投資することで、その運用益にもさらに利益が乗る「複利効果」が期待できます。
積立期間が長ければ長いほど複利効果が大きくなるため、効率的に資産を増やすことが可能です。
2. 積立投資で重要なポイント3つ
安定した運用益を得るためには、いくつかのポイントを押さえておく必要があります。
2.1 長期間続けること
積立投資のメリットを享受するには、長期間続けることが大切です。保有商品の値動きが良くないなどの理由で、短期間で売却したり、積み立てをやめたりするのは避けましょう。
タイミングによっては損失が発生するばかりか、積立投資のメリットを全く享受できません。
長期間保有したいと思える商品を厳選し、なるべく長期間積み立てていきましょう。
2.2 分散し過ぎないこと
積み立てる商品を複数に分散すればリスクを抑えられますが、その分期待リターンも小さくなります。
特に、投資信託は複数の資産や銘柄に分散投資する商品なので、過度な分散は必要ありません。
2.3 無理のない範囲で積立額を設定すること
毎月の積立額は、無理のない範囲で設定することが大切です。家計収支が悪化すると、積み立てを続けるのが困難になります。
ライフステージに応じて出費が増えることも考慮し、積立計画を立てましょう。
3. 【利回り別・月3万円】積立投資シミュレーション
月3万円ずつ積立投資を行った場合どのくらい資産が増えるのか、利回りごとにシミュレーションを行いました。
※本シミュレーションは実際の運用結果を保証するものではありません。
※出所:金融庁「資産運用シミュレーション」
3.1 月3万円・想定利回り3.0%
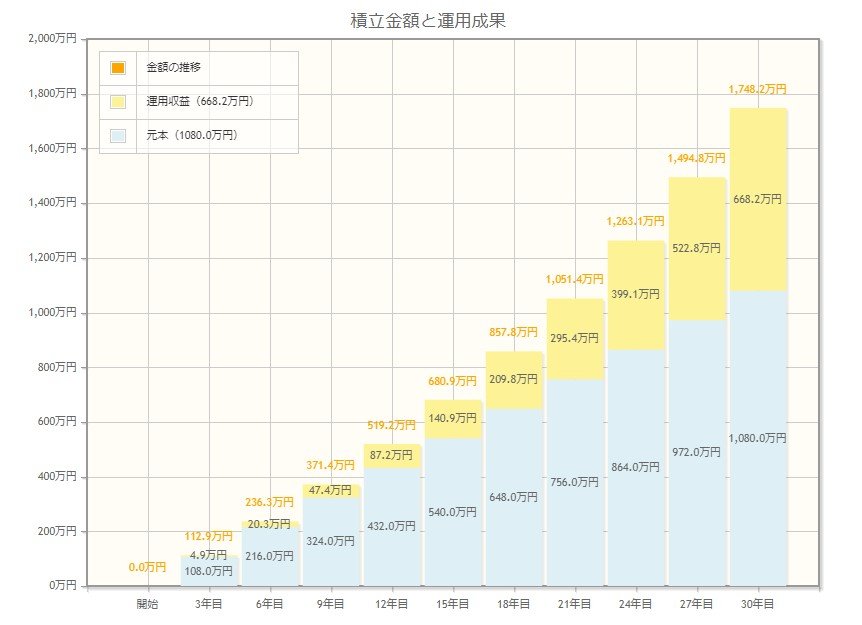
<運用成果>
- 10年:419万2000円
- 15年:680万9000円
- 20年:984万9000円
- 25年:1338万円
- 30年:1748万2000円
3.2 月3万円・想定利回り5.0%
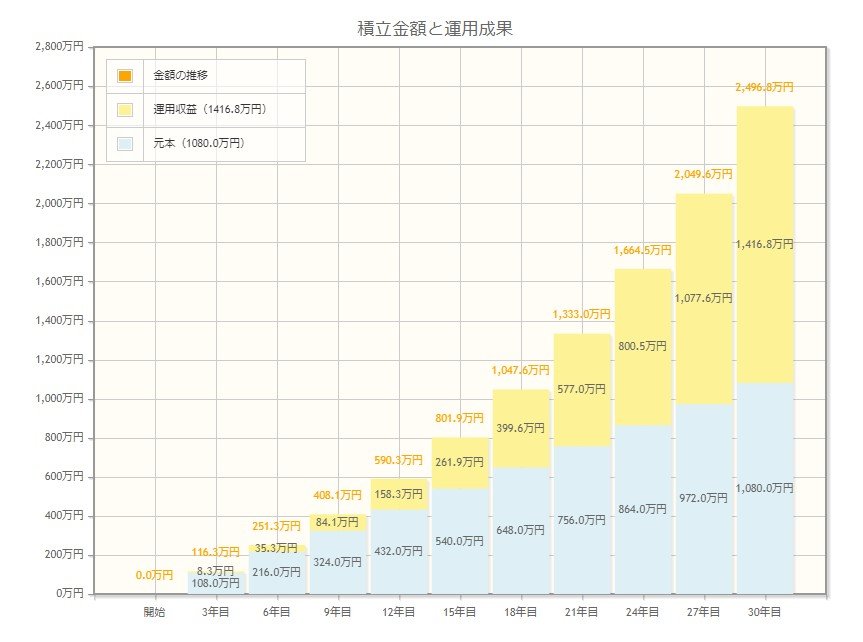
<運用成果>
- 10年:465万8000円
- 15年:801万9000円
- 20年:1233万1000円
- 25年:1786万5000円
- 30年:2496万8000円
3.3 月3万円・想定利回り7.0%
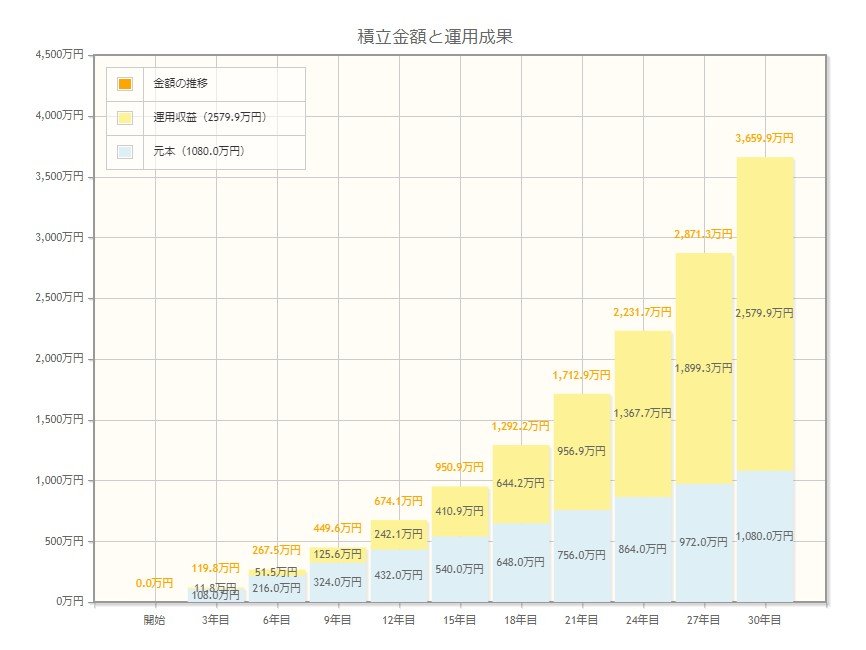
<運用成果>
- 10年:519万3000円
- 15年:950万9000円
- 20年:1562万8000円
- 25年:2430万2000円
- 30年:3659万9000円
4. 共働き夫婦が3万円ずつ積み立てたら老後資金はいくらになる?
夫婦間でリスク許容度が異なる場合、それぞれの運用方針に合った商品を選択し、別々に運用するのも1つの方法です。
前述のシミュレーション結果を踏まえて、35歳の共働き夫婦が月3万円ずつ、20年間積み立てたケースを考えてみましょう。
4.1 1.夫が年利5.0%、妻が年利3.0%で運用できたケース
夫のリスク許容度がやや高く、妻は相対的にリスクを抑えた運用を行ったケースを想定します。
年利5.0%で20年間運用できた場合は1233万1000円となり、年利3.0%の約984万9000円と合わせて約2218万円を準備できる計算です。
4.2 2.夫が年利7.0%、妻が年利5.0%で運用できたケース
夫のリスク許容度が高く、妻もある程度のリスクを許容して運用を行ったケースを想定します。
年利7.0%で20年間運用できた場合は1562万8000円となり、年利5.0%の1233万1000円と合わせて2795万9000円を準備できる計算です。
5. 長期的な投資計画を
積立投資は、長く続けることで安定した運用成果を得やすくなります。そのため、少額でも良いので若いうちから積み立てを始め、コツコツ続けることが大切です。
また、投資に対する考え方は夫婦間で異なる可能性があるので、お互いのリスク許容度や投資方針を共有し、長期的な投資計画を立てましょう。

参考資料
加藤 聖人


