2024年度がスタートし、あっという間に1週間が過ぎます。今年に入ってからは様々なニュースがありました。
春闘における賃金上昇や金融緩和。また、物価が上がる中で初任給引上げの企業もクローズアップされていますね。もし給料が上がれば、将来受け取る年金額も上がるかもしれません。
一昔前は「定年退職後に悠々自適なシニアライフ」というイメージが持ちやすいものでしたが、最近では働くシニアも増えています。完全にリタイアした世帯では、家計収支がどのようになっているのでしょうか。
今回は、現在の65歳以上の「老後生活」を送っている方々の実態を調査していきます。記事後半では、年金事情や生活費についてチェックしていきましょう。
1. 【分布図】65歳以上「夫婦世帯」の平均貯蓄額は2414万円
まずは、65歳以上「夫婦世帯」の平均貯蓄額をみていきましょう。
老後生活を迎えるにあたり、今の65歳以上世帯はどれほどの貯蓄を備えているものなのでしょうか。
総務省統計局「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」によると、世帯主が65歳以上の世帯の貯蓄現在高階級別世帯分布は下記の結果になりました。
【写真全4枚中1枚目】65歳以上世帯「貯蓄現在高」階級別の世帯分布。2枚目以降で、年金の平均年金月額や男女差を確認!1/4
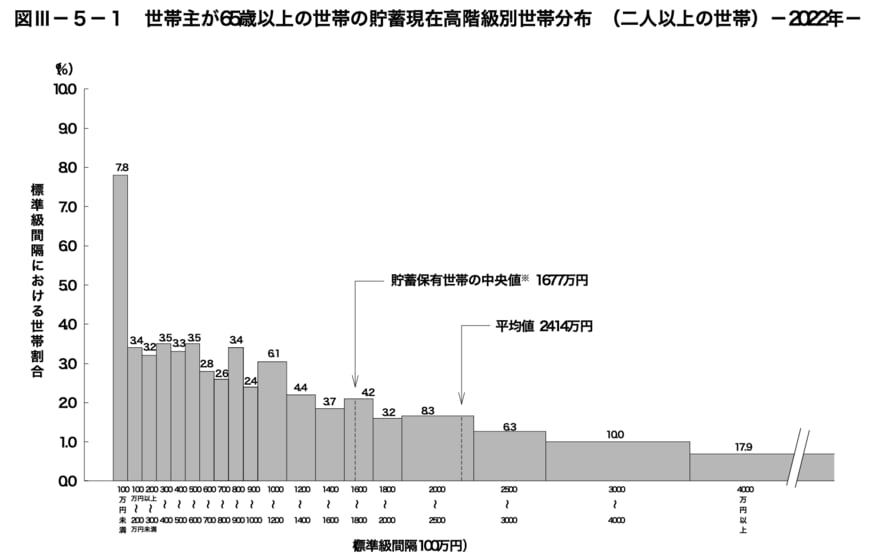
- 貯蓄保有世帯の平均値:2414万円
- 中央値:1677万円
平均値とは、全てのデータを足したあとにデータ数で割った値を指します。そのため、貯蓄額が多い人がいると平均値も引き上げられる傾向にあります。
一方、データを小さい順に並べて中央にある値を指す「中央値」はより実態に近いとされています。今回のデータにおける中央値は「1677万円」となっているため、このあたりが貯蓄の相場といえそうです。
65歳以上の世帯の貯蓄は、これまで積み上げてきた成果に加えて「退職金」や「相続」なども大きな比重を占めていると考えられます。
実際、内訳を見ると貯蓄2000万円以上の世帯が全体の約4割 (42.5%)、貯蓄額300万円の世帯が全体の約1割(14.4%)と、貯蓄格差が見られます。
なお「世帯主が65歳以上の無職世帯」に限定すると、1世帯当たり貯蓄現在高は2359万円。中央値の記載がないため実態の把握が難しいものの、それなりの金額を貯めてリタイアする世帯が多いとうかがえますね。
次の章からは、現代シニアの年金事情も見ていきましょう。
2. 【年金月額】標準夫婦は23万円超:年金モデルケース
2024年1月19日、厚生労働省は2024年度の年金額の例を公表しましたので、こちらを確認してみましょう。
- 国民年金:6万8000円(1人分 ※1)
- 厚生年金:23万483円(夫婦2人分 ※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万7808円(対前年度比+1758円)
※2 平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
2023年度(令和5年度)が22万4482円だったので、前年度比6001円の引き上げとなります。
実際に2024年度の年金が支給されるのは、2024年6月14日から。しかし、物価上昇率が年金増額率を上回っていることから、シニアの暮らしが豊かになるとはいいにくいでしょう。
さらに後期高齢保険料などの引上げも控えており、実際の手取りが減少する可能性もあります。
厚生労働省の資料はあくまでもモデルケースなので、実際の年金支給額も見ておきましょう。
3. ズバリ、男女差は?厚生年金・国民年金「平均受給月額」をチェック
2022年度末現在の、「厚生年金・国民年金」の平均月額を確認します。厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」を参考にしましょう。
3.1 厚生年金の平均年金月額:男女差は「約6万円」
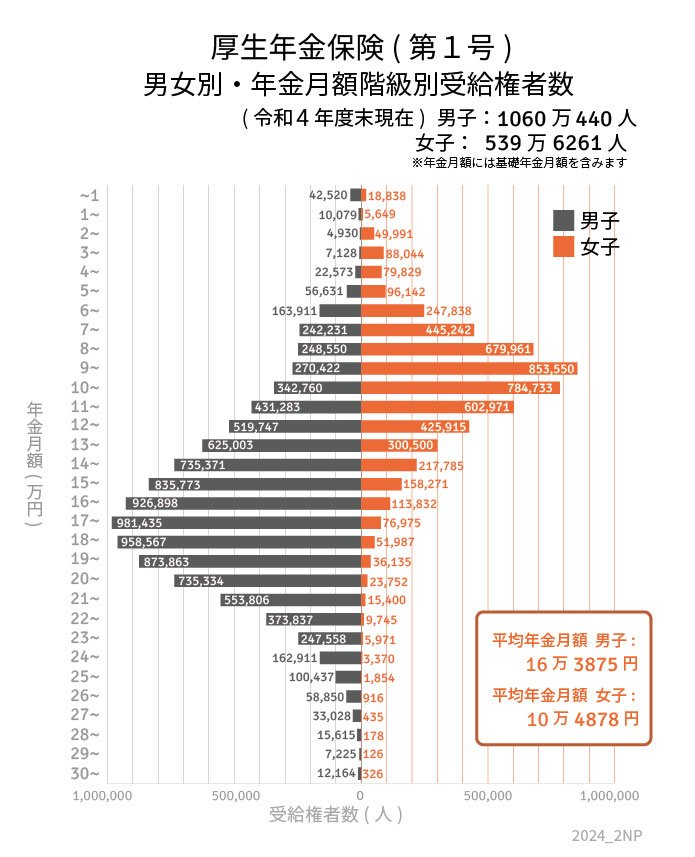
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
全体では月14万円台となりましたが、男女別に見ると約6万円の差があります。また年金のグラフをみると、受給額ごとの人数に大きなばらつきが見られ、個人差が大きいこともわかります。
3.2 国民年金(老齢基礎年金)の受給額:全体の平均月額は「5万円台」
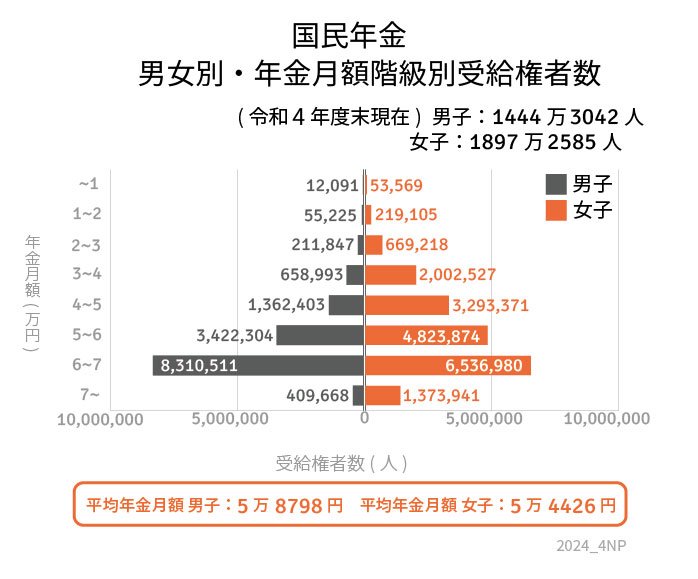
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
国民年金の平均月額は5万円台。男女差はありませんでした。
では最後に、65歳以上のリタイア世帯における「家計の収支」を見ていきましょう。
4. 【家計の収支】65歳以上「リタイア夫婦世帯」家計はいくら?
65歳以降で老後を迎えたとき、どれほどの支出になるのか想像がつかないという方もいるでしょう。
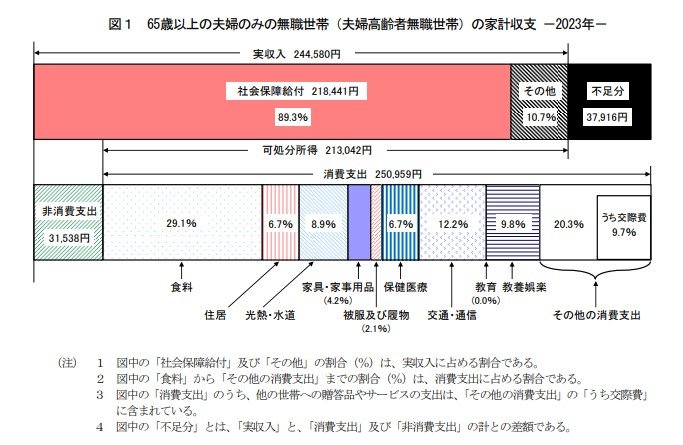
例えば「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」の調査データによると、65歳以上の夫婦のみの無職世帯の家計収支は下記の結果になりました。
-
実収入:24万4580円
うち社会保障給付:21万8441円
-
消費支出:25万959円
うち食料:7万2930円
うち光熱・水道:2万2422円
うち保健医療:1万6879円
うち交通・通信:3万729円 など
非消費支出:3万1538円
月の収支:▲3万7916円
65歳以上夫婦世帯の平均的な収入と支出では、毎月3万7916円の赤字となります。
ただし、上記の調査では「住居費」が1万円台になっていることから、「我が家」にはてはめるともっと高くなる人がいるかもしれません。
平均値はあくまでも参考として、「我が家」の支出を考えてみましょう。場合によっては大幅なダウンサイジングが必要になる可能性もあります。
5. 65歳以上「リタイア後」に向けた老後資金の考え方
65歳以上のリタイア世帯のお金事情を見てきましたが、結論として平均的な生活を送るためには年金だけでは賄いきれず、預貯金などを老後までに準備する必要がありそうです。
ただ、漠然と準備をするのではなく実際にどれくらい準備が必要なのかを改めて考える必要もありそうですね。
そして目標となる金額次第では、預貯金を作るだけでは間に合わない可能性もあります。多少のリスクをとって資産運用を検討するのもひとつの手段ではないでしょうか。
ただし、資産運用は元本割れのリスクもあるので情報収集を行い、自分に合った運用方法を選びましょう。
今年から始まった新NISA制度やiDeCoなどを活用するのもいいかもしれません。

参考資料
- 総務省「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
荒井 麻友子