


2024年3月に公表された内閣府「生活設計と年金に関する世論調査」によれば、老後「全面的に公的年金に頼る人」は26.3%でした。
7割以上の人は公的年金のみに頼らず、貯蓄などでセカンドライフを送ると考えられます。
人生100年時代と言われるようになって久しいですが、日本でセカンドライフを送るにはどの程度お金が必要になるのでしょうか。
今回は65歳以上・二人以上世帯の貯蓄額の平均や実際にかかっている生活費など、シニアのお金事情について深堀りしてみましょう。
1. 【65歳以上・二人以上世帯】貯蓄額の平均は?「老後2000万円問題」はクリアできてる?
最初に、65歳以上「夫婦世帯」の貯蓄額は平均でどのくらいあるのか確認していきましょう。
総務省統計局が公表している「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」によると、世帯主が65歳以上の世帯の貯蓄の分布は下記の結果になりました。
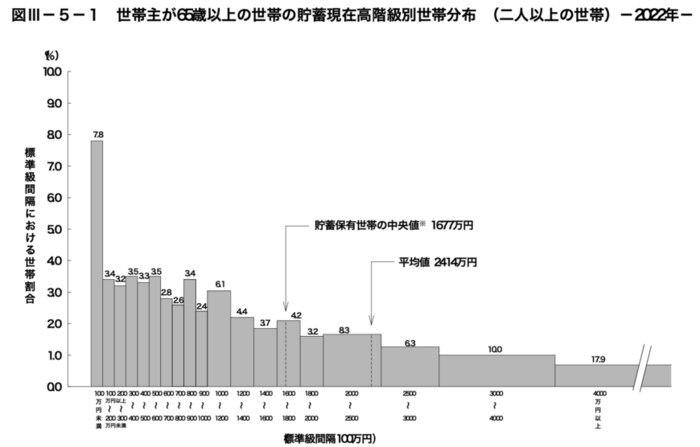
- 平均値:2414万円
- 中央値:1677万円
平均値は、全ての数値を足してデータの個数で割ったものです。極端に大きい(小さい)数値に寄ってしまう傾向にあります。
一方、中央値はデータを数値の大きい(小さい)順に並べた時に真ん中にくるものを指しますので、実態に近い数値については中央値を参考にするとよいでしょう。
貯蓄額2000万円を超える世帯が全体の42.5%を占めている一方で、100万円未満の世帯も7.8%いることがわかりました。また、貯蓄額が1000万円に満たない世帯は約36%でした。
「老後2000万円問題」が話題になりましたが、貯蓄を切り崩して生活していくには資産が足りない世帯の方も多いようです。
セカンドライフは貯蓄と年金が生活の基盤となりますが、現代シニアの年金はいくらぐらいなのでしょうか。
次章で厚生年金と国民年金の平均受給額を確認していきましょう。
2. 【65歳以上・二人以上世帯】年金の平均受給額をチェック。年金だけで生活できる?
ここからは厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」を参考に年金の平均受給額を見ていきましょう。
2.1 厚生年金の平均月額はいくら?

- 全体:14万3973円
- 男性:16万3875円
- 女性:10万4878円
厚生年金は国民年金に上乗せして加入する年金です。
厚生年金は「国民年金+厚生年金」と2階建てで年金を受給することができるため、国民年金より年金額が高くなる傾向にあります。
ただし、厚生年金部分は現役時代の年金加入期間と年収によって金額に差があるため、受給できる金額には個人差が大きく出るのもポイントです。
2.2 国民年金の平均月額はいくら?

- 全体:5万6316円
- 男性:5万8798円
- 女性:5万4426円
国民年金のみでは5万6316円となりました。
自営業や専業主婦などで「老後は国民年金のみ」という人は、現役時代に十分に資産を備えておかなければ年金頼りに生活するのは難しいといえそうです。
3. 【65歳以上・無職の夫婦世帯】2023年度のリアルな家計収支を公開。赤字への対策は
最後に、老後は生活費がどのくらいかかるのかを確認しておきましょう。
「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯の家計収支は下記の通りになりました。
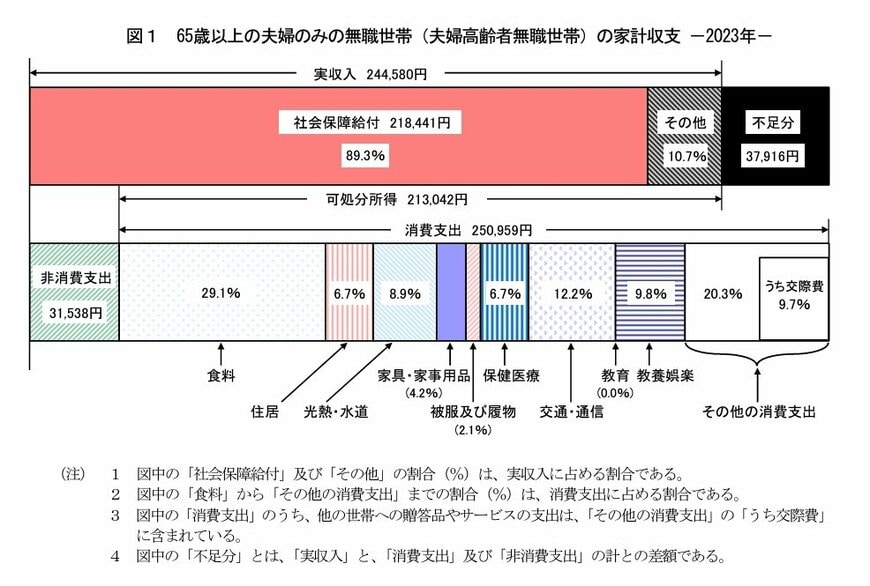
3.1 65歳以上・夫婦のみの無職世帯(夫婦高齢者無職世帯)の家計収支
- 実収入:24万4580円
- 可処分所得:21万3042円
- 消費支出:25万959円
可処分所得から消費支出を引くと「3万7917円」の赤字になります。
約4万円程度であれば、家計の見直しなどで赤字を回避できる可能性もありますが、昨今の物価高を考えると節約のペースが物価上昇に追いつかない可能性もあります。
なお、同調査の2022年(令和4)分では、毎月の生活費は「約2万円」の赤字でした。物価高や光熱費高騰の影響が、家計にもダメージを与えています。
今後もインフレは続くと考えられており、今以上に現役時代からの資金確保が重要な時代になってくるでしょう。
また、日常的な支出だけでなく、医療費や介護費用、住宅の改修費用なども見込んでおくことが大切です。
4. 年金だけに頼らずに資産形成する方法4つ
先述の通り、65歳以上の夫婦のみの無職世帯(夫婦高齢者無職世帯)の家計収支では、毎月「3万7917円」の赤字になることがわかりました。
厚生労働省の「令和4年簡易生命表の概況」によると、男性の平均寿命は約81歳、女性の平均寿命は約87歳となっています。上記の平均寿命から、60歳時点での平均余命は男性で約21年、女性で約27年となります。
女性の平均余命を例にとって考えてみると、毎月「3万7917円」の赤字が27年間続く場合、約1200万円もの資金が必要になります。老後生活の長さは人それぞれですが、余裕をもった生活を送るためにもあらかじめ資産を形成しておくことが大切です。
たとえば、年金以外の老後資金の対策として以下のような方法があります。
- 65歳以降も働いて給与収入を得る
- 毎月の固定費を見直す
- 私的年金を用意しておく
- NISAや保険商品で資産運用を行う
資産形成は早めに着手することで大きな効果が期待できます。できるだけ早いうちから、老後資金を準備しておきましょう。
5. まとめにかえて
ここまで老後のお金事情について確認してきました。今回ご紹介したのはあくまでモデルケースですので、ご自身の生活費と照らし合わせてイメージすることが大切です。
もしも老後の生活に不安があるなら、現役時代のうちから資産形成を検討するのがおすすめです。
昨今では新NISAやiDeCoなどが登場し、20歳代のうちから資産運用に取り組む人も増えてきました。
退職してからの生活を充実させるためにも、今一度お金の準備について考えてみるとよいでしょう。
参考資料
- 総務省「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 内閣府「生活設計と年金に関する世論調査」
- 厚生労働省の「令和4年簡易生命表の概況」
中本 智恵


