

働くシニアが増加傾向にある現代において、いつから年金を受け取るのがよいか、つまり年金の繰上げ・繰下げを選択するか、考えている方も多いと思います。
老齢年金をいつから受け取るかは、老後の生活設計において非常に重要なポイント。
繰上げ・繰下げ受給のメリット・デメリットをおさらいした上で、年齢別に額面上の「損益分岐点」を計算してみました。年金の開始時期をじっくり考えましょう。
1. 年金「繰上げ」するとどうなる?
年齢や家族構成、所得などによって、健康保険料や介護保険料は違います。
今回は、東京都世田谷区に住む独身のAさん(1962年4月2日生・61歳)を例に様々なケースを確認していきましょう。
60歳で退職後は以前の勤務先で勤務時間を減らし、継続雇用(厚生年金未加入)。65歳から老齢厚生年金を120万円(月額10万円)、老齢基礎年金を72万円(月額6万円)受給できる予定です。
公的年金(老齢厚生年金や老齢基礎年金)は原則65歳からの受取となっていますが、老齢基礎年金を受給する権利があります。
1年以上、厚生年金保険に加入していた1961年4月1日以前生まれの男性(公務員の女性を含む)や1966年4月1日以前生まれの女性の方を対象に、老齢厚生年金は65歳より前に受給することが可能です。
しかし、それ以外の方でも65歳より前から受給したい場合には、繰上げて請求することができます。
年金を繰上げ受給する際に意識しておきたいポイントをご紹介します。
1.1 年金を繰上げするときの主な注意点4つ
- 繰上げする時期によって減額され、1ヶ月あたり0.4%減額される。
(1962年4月1日以前生まれの減額率は1ヶ月あたり0.5%の減額) - 減額された金額は生涯つづく。
- 老齢厚生年金と老齢基礎年金は同時に繰上げされる。
- 繰上げ請求した以後、事後重症などによる障害厚生年金や障害基礎年金を請求することができない。
繰上げには、全部繰上げと一部繰上げがありますが、今回は全部繰上げで考えます。
減額率 = 0.4% × 繰上げ請求日から65歳に達する日の前月までの月数
1年繰上げれば4.8%、5年繰上げれば24.0%の減額となりますが、請求は1ヶ月単位で計算されます。
Aさんが、60歳受給まで繰上げた場合、
- 老齢厚生年金
120万円 ×(1– 0.24)= 91万2000円 - 老齢基礎年金
72万円 ×(1– 0.24)= 54万7200円 - 繰上げ合計
91万2000円 + 54万7200円 = 145万9200円
以上で算出されるように、60歳から生涯にわたって上記の年金額となります。
その他にも、老齢厚生年金と老齢基礎年金は同時に繰上げされたり、繰上げ請求をした後、障害厚生年金や障害基礎年金を請求することができなかったりするので検討する際には気をつけたいものです。
それでは、逆に「繰下げ受給」すると、年金状況はどう変化するでしょうか。
2. 年金を繰下げ受給すると、1ヶ月あたり0.7%増額できる
年金の「繰下げ」とは、繰上げとは反対に65歳より後(実際には66歳以降)に受給すること。
遅らせた分、1ヶ月あたり0.7%増額して年金額で受給可能です。66歳以降75歳までの間、1ヶ月単位で受給する時期を選ぶことができます。
年金を繰り下げ受給する際に意識しておきたいポイントは以下の通りです。
2.1 繰り下げするときの主な注意点
- 66歳以降75歳まで繰下げ可能(1952年4月1日以前生まれの方は、70歳まで)
- 繰下げする時期により1ヶ月あたり0.7%増額される。
- 加給年金や振替加算額は増額の対象外。
(繰下げの待機期間中でも、加給年金額や振替加算を受給できない) - 75歳を過ぎて請求しても増額率は増えない。
- 65歳の誕生日の前日から66歳の誕生日の前日までに、障害給付や遺族給付を受取権利があるときは、繰下げの申し出ができない。
- 66歳に達した日以後の繰下げ期間中に遺族年金などの受給権が発生した場合、その時点で増額率が固定される。それ以降に遅らせても増額率は増えない。
- 老齢厚生年金、老齢基礎年金の両方、あるいは一方のみ繰下げをすることが可能。
増額率 = 0.7% × 65歳に達した月から繰下げ申出月の前月までの月数
Aさんが、70歳まで繰下げた場合、年金額は以下のように変化します。
- 老齢厚生年金
120万円 ×(1+0.42)= 170万4000円 - 老齢基礎年金
72万円 ×(1+0.42)= 102万2400円 - 繰上げ合計
170万4000円 + 102万2400円 =272万6400円
70歳から生涯、この年金額となる代わりに、70歳になるまで公的年金は受給できません。
自分のライフプランにあわせて、受給時期は慎重に検討しましょう。
3. 老齢年金、何歳から受け取るのがお得?受け取り額をシミュレーション
年金を繰上げ・繰り下げした場合には物価スライドなどをのぞき、請求した時点での年金額が固定されます。
繰下げすることで収入が増えるものの、同時に国民健康保険、後期高齢者医療保険、介護保険料の支払いが増える可能性も捨てきれません。
本来受給できる年齢(65歳)と比較して、何歳で受給額が超えるのでしょうか?
今回は、Aさんの「損益分岐点」をチェックしていきましょう。
3.1 65歳から192万円の年金を受給できるAさんが「繰上げ」をした場合
【繰上げ受給】年齢別・額面の損益分岐点(Aさんの場合)1/2
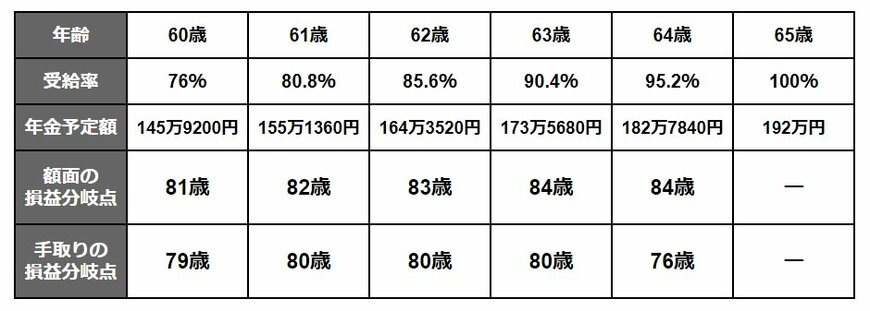
出所:筆者作成 ※手取り額は、所得税、住民税、国民健康保険及び住民税を差し引いたもの
64歳の手取りの損益分岐点が低いのですが、これは65歳からは雑所得の年金控除が60万円から110万円に引き上がるためです。
所得税や住民税、国民健康保険や介護保険に対する賦課基準額が少なくなり、損益分岐点が引き下がっています。
年金の繰り下げについては、年金事務所や各共済組合で試算してくれます。
健康保険などの社会保険料は各市区町村の窓口で確認できますし、市町村によってはウェブサイトで公開されているところもあります。
ご自身の所得をもとに、その都度計算してみてもよいと思います。
3.2 65歳から192万円を受給できるAさんが「繰下げ」をした場合
【繰下げ受給】年齢別・額面の損益分岐点(Aさんの場合)2/2
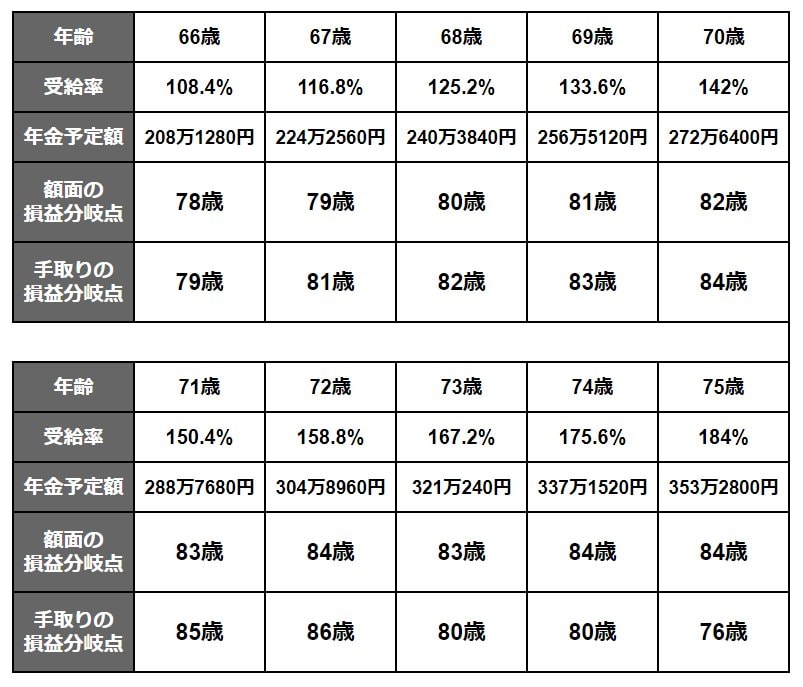
出所:筆者作成 ※手取り額は、所得税、住民税、国民健康保険及び住民税を差し引いたもの
上記の表などから、繰上げと繰下げ受給の65歳受給開始と比較した損益分岐点は、以下のようになります。
- 60歳受給開始の受給額を65歳受給開始が上回るのは、79~81歳
- 65歳受給開始の受給額を70歳受給開始が上回るのは、82~84歳
- 65歳受給開始の受給額を75歳受給開始が上回るのは、87~88歳
貯蓄が少なく生活費用の工面に不安を抱えているにも関わらず、年金を繰下げることはなかなか考えられないでしょう。
繰下げをするまでの間な年金収入がないため、生活できるような別の収入や貯蓄を準備するのも大事なことです。
4. 年金額は様々な面で影響大、しっかりと検討を
年金額によって、所得税や住民税、他にも国民健康保険(75歳以上は後期高齢者医療保険)や介護保険に影響します。
繰下げることで年金の収入が増えますが、収入が増えるため国民健康保険や介護保険料も増加することとなります。
繰上げや繰下げの検討は大事ですが、計算はなかなか大変です。「ねんきん定期便」などで確認した見込額を考える材料にしてもよいでしょう。
たとえば、共働きしている夫婦の場合、夫は通常どおり受給、妻の老齢基礎年金は繰下げるなど、家庭の状況によって考えてもよいでしょう。
国民健康保険や後期高齢者医療保険、介護保険の計算式は今後も変わる可能性があります。毎年7月以降であれば市町村も前年の所得を確認できるため、保険料を計算してもらえるはずです。
年金の繰り下げ受給を検討される方は、健康保険や介護保険、税などを差し引いた手取り額を考えた上で、いつから受け取るのかを考えてもよいかもしれません。

参考資料
香月 和政


