


2024年1月下旬に、厚生労働省から「2024年度の年金額例」とともに、年金額の引き上げが発表されました。
2024年度の国民年金の満額受給額は「6万8000円」、厚生年金(夫婦2人分の老齢基礎年金を含む標準的な年金額)は「23万483円」となり、前年度よりも2.7%の増額となります。
近年では増額率を上回る物価上昇となっていることから、2.7%の増額でも実質的には目減りとなっており、素直に増額は喜べないのが現状です。
また、上記の金額は「額面の金額」であり、実際には税金や社会保険料が天引きされるため、「手取り額」はさらに少なくなるでしょう。
そんな現状の年金事情をふまえ、現在70歳代の貯蓄事情はどのようになっているのでしょうか。
本記事では、金融広報中央委員会の最新データをもとに、70歳代の貯蓄事情についてみていきます。
70歳代が「手取り収入から貯蓄に回す割合」についても紹介しているので、参考にしてください。
1. 【世帯別】70歳代の平均貯蓄額はいくら?
金融広報中央委員会「家計の金融行動に関する世論調査」の最新データによると、70歳代の平均貯蓄額は二人以上世帯(以下、夫婦世帯)・単身世帯それぞれで下記の結果となりました。
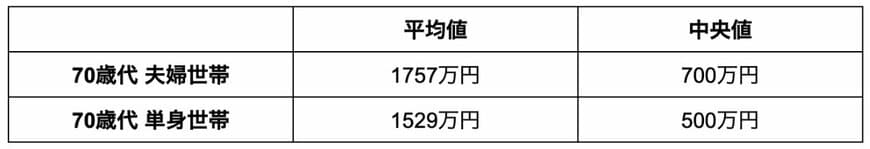
【平均値・中央値】
- 70歳代の夫婦世帯:1757万円・700万円
- 70歳代の単身世帯:1529万円・500万円
平均値は極端に大きい数値がある場合に偏る傾向にあるため、一般的な貯蓄実態を知りたい方は中央値を参考にすると良いでしょう。
70歳代の夫婦世帯・単身世帯の貯蓄中央値をみると「700万円」「500万円」となっており、どちらも1000万円に到達していません。
近年、老後資金2000万円問題が大きな話題となっていますが、実際に老後生活をスタートさせている世代でも、貯蓄2000万円に到達している世帯は少数派であることがうかがえます。
では具体的に、70歳代の貯蓄割合はどのようになっているのでしょうか。
2. 70歳代世帯で「貯蓄3000万円超」の割合
世帯ごとの貯蓄割合をみることで、「貯蓄3000万円超」の割合を確認していきましょう。
2.1 70歳代夫婦世帯で「貯蓄3000万円超」は19.7%
金融広報中央委員会「家計の金融行動に関する世論調査」によると、70歳代夫婦世帯の貯蓄割合は下記の結果となりました。

- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
70歳代夫婦世帯で、貯蓄3000万円超を達成している割合は19.7%となっています。
貯蓄額の中央値は「700万円」でしたが、約2割の世帯では老後資金として3000万円を準備できていることがわかります。
一方で、貯蓄ゼロである「金融資産非保有」の割合は全体の19.2%であり、約5世帯に1世帯が貯蓄のない状態で老後生活を送っている現状もみてとれます。
2.2 70歳代単身世帯で「貯蓄3000万円超」は17.3%
金融広報中央委員会「家計の金融行動に関する世論調査」によると70歳代単身世帯の貯蓄割合は下記の結果となりました。

- 金融資産非保有:26.7%
- 100万円未満:5.8%
- 100~200万円未満:4.3%
- 200~300万円未満:4.1%
- 300~400万円未満:3.3%
- 400~500万円未満:2.5%
- 500~700万円未満:6.6%
- 700~1000万円未満:5.1%
- 1000~1500万円未満:8.6%
- 1500~2000万円未満:5.3%
- 2000~3000万円未満:8.2%
- 3000万円以上:17.3%
70歳代単身世帯で、貯蓄3000万円超を達成している割合は17.3%となっており、二人以上世帯と同様に一定数存在していることがわかります。
とはいえ、単身世帯も金融資産非保有の割合が全体の26.7%を占めており、貯蓄3000万円を達成している人よりも「貯蓄ゼロの人」のほうが多いことがわかります。
夫婦世帯・単身世帯ともに、割合の大部分を「金融資産非保有〜100万円未満」と「貯蓄2000万円超」が占めており、貯蓄が十分な世帯と十分でない世帯で二極化傾向となっています。
3. 70歳代の手取り収入から貯蓄に回す割合「え、70歳になっても貯蓄?」
近年では働くシニアが増えており、総務省の「統計からみた我が国の高齢者」によると、高齢者の就業率は70〜74歳は33.5%で過去最高となりました。
貯蓄が十分でない世帯が一定数存在する70歳代ですが、「収入から貯蓄に回す平均割合」は、どのようになっているのでしょうか。
金融広報中央委員会「家計の金融行動に関する世論調査」によると、70歳代の「手取り収入から貯蓄に回す割合」は下記の結果となりました。

3.1 夫婦世帯が収入から貯蓄に回す割合
- 5%未満:4.8%
- 5~10%未満:6.4%
- 10~15%未満:13.5%
- 15~20%未満:1.3%
- 20~25%未満:5.0%
- 25~30%未満:1.1%
- 30~35%未満:2.4%
- 35%以:4.8%
- 貯蓄しなかった:60.7%
3.2 単身世帯が収入から貯蓄に回す割合
- 5%未満:5.1%
- 5~10%未満:11.4%
- 10~15%未満:17.3%
- 15~20%未満:2.7%
- 20~25%未満:6.5%
- 25~30%未満:1.1%
- 30~35%未満:3.9%
- 35%以:4.3%
- 貯蓄しなかった:47.5%
夫婦世帯・単身世帯ともに、収入から貯蓄割合として最も多かったのは「10〜15%未満」となっており、収入の約1割程度は貯蓄に回しているようです。
しかし、夫婦世帯・単身世帯ともに半数の世帯で「貯蓄しなかった」と回答しており、年金や就労で得た収入のほとんどを生活費にあてていることがみてとれます。
とはいえ、70歳代は突然の病気やケガのリスクが現役時代よりも高いことや体力的な問題から、いつまでも働けるとは限らず、生活費以外に突然の支出が出てくる可能性もあります。
そのため、安泰な老後生活を送るためには、今のうちから少しでも老後の資金準備をしておくことが大切になるとうかがえます。
4. 半数以上が年金だけで生活できていない
本記事では、金融広報中央委員会の最新データをもとに、70歳代の貯蓄事情についてみていきました。
厚生労働省の「2022(令和4)年 国民生活基礎調査の概況」では、100%年金だけで生活している人は全体の44%であり、半数以上は年金だけでは生活できず、就労や貯蓄を取り崩すなどして老後生活を送っている現状がうかがえます。
前述したように、70歳代では老後資金が十分な世帯がいる一方で、夫婦世帯・単身世帯ともに貯蓄ゼロの世帯も一定数存在します。
貯蓄がない場合は70歳代を迎えても就労する必要が出てくるため、「老後は悠々自適な生活を送りたい」と考えている人は、年金だけに頼らない老後資産の準備をしておけると良いでしょう。
まずは、ご自身が将来受け取れる年金額を「ねんきん定期便」または「ねんきんネット」を利用して確認してみてはいかがでしょうか。

参考資料
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
- 厚生労働省「2022(令和4)年 国民生活基礎調査の概況」
- 総務省「統計からみた我が国の高齢者」
太田 彩子


