


人生100年時代と言われている現在では老後生活やお金について考える機会が増え、考えれば考えるほど不安になる人が多くなる傾向にあります。
そんな中で2024年1月からNISA制度の改定により、新NISAについて調べる方や興味を持った方も多くいます。
現在加入している保険や財形貯蓄などが、今の自分自身に合っているかということを考える人も増えたのではないでしょうか。
50歳代の男性(夫婦共働き・子ども2人)の相談者も、会社の財形貯蓄から切り替えるか悩んでいるとのこと。
ご質問についてお答えする前に、財形貯蓄と新NISAは仕組みが大きく異なります。まずは財形貯蓄と新NISAについての仕組みや違いについて簡単にお話をしていきます。
1. 財形貯蓄はどういう仕組みなのか
財形貯蓄とは勤労者が財形貯蓄取扱機関と契約を締結し、事業主が勤労者に代わって賃金から天引き預金する方法により貯蓄を行う制度です。
財形貯蓄は一般財形貯蓄、財形年金貯蓄、財形住宅貯蓄の3つに分かれています。財形貯蓄の金利(利息)は基本的には普通預金と同じぐらいの水準にあり、現在の財形貯蓄の金利は0.1%以下に設定されていることがほとんどです。
強制的にお金を貯めたいという方には財形貯蓄はピッタリですが、お金を増やしたいという方には新NISAに切り替えるメリットもあるでしょう。
2. 新NISAの仕組み
NISA制度は、少額からの長期・積立・分散投資を支援するための非課税制度です。
従来のつみたてNISAは名前の通り積立投資のみを行う制度でしたが、2024年1月から始まった新NISAはつみたて投資枠と成長投資枠の2つに分かれています。
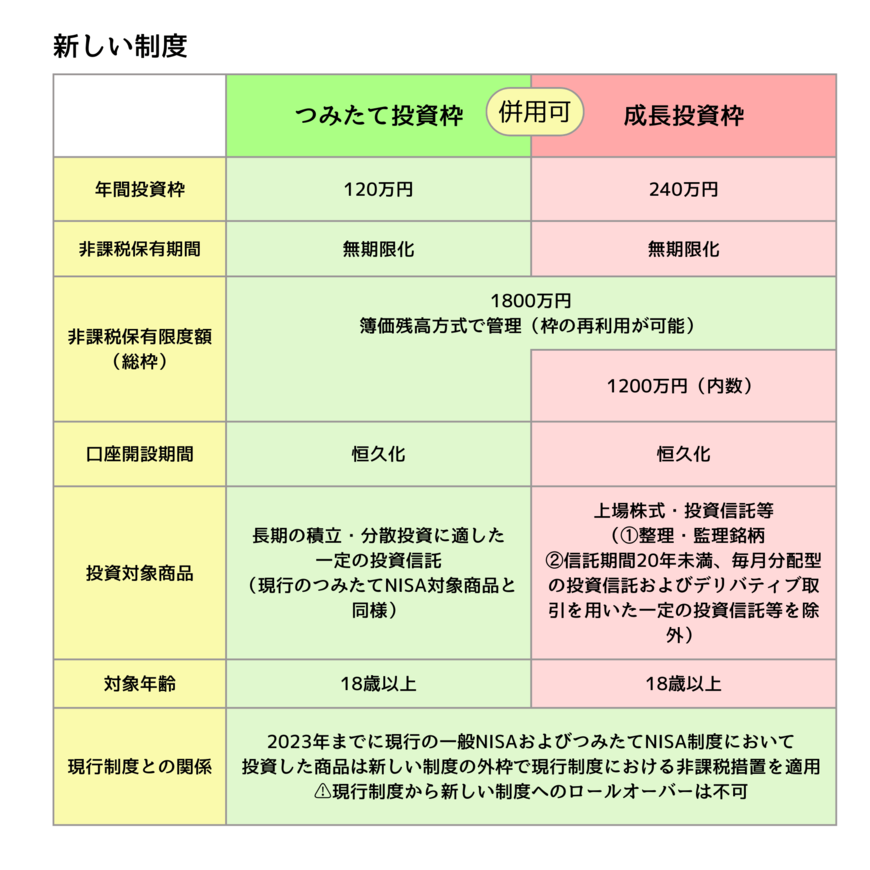
新NISAのつみたて投資枠では「投資信託」、成長投資枠では「投資信託」・「株式」での運用ができます。投資信託や株式を運用し、利益が出た場合に発生する税金を非課税にすることができる制度が、新NISAという制度の特徴なのです。
2.1 新NISA「成長投資枠」
年間投資上限額:240万円
- 非課税保有期間:無期限
- 投資対象商品:上場株式・投資信託など
2.2 新NISA「つみたて投資枠」
年間投資上限額:120万円
- 非課税保有期間:無期限
- 投資対象商品:投資信託やETF
非課税保有限度額(総枠):1800万円(うち成長投資枠1200万円)※枠の再利用が可能
今回、相談があった方の家族構成は50歳代(男性)・共働き・子ども2人。お子様の年齢が高校生・大学生ということで、これからも教育資金が必要になる可能性があります。
仮に、今後学費等を支払う予定があれば今まで貯めていた財形貯蓄を使うことが望ましいです。
教育資金を賄うことが可能であれば、これから掛けていく3万円は新NISAへ投資していき、老後資金や物価上昇への準備に充てるのもひとつでしょう。
教育資金を賄うことが出来ない場合は、3万円はそのまま財形貯蓄へ掛けていき、学費に充てる方法が最善策と言えるでしょう。
一般的に、目先に必要となる学費などは財形貯蓄などのリスクが低いもので運用し、目先必要ではない老後資金などは新NISAなどのリスクがある方法で運用するのも良いとされています。
3. 【ご参考】50歳代の貯蓄額一覧表
今回の相談者は50歳代の方でしたが、その資産状況によっても備え方は変わります。ほとんど貯蓄がないという場合は、リスクの高い方法は選べません。
参考までに、50歳代・二人以上世帯の貯蓄額を見てみましょう。
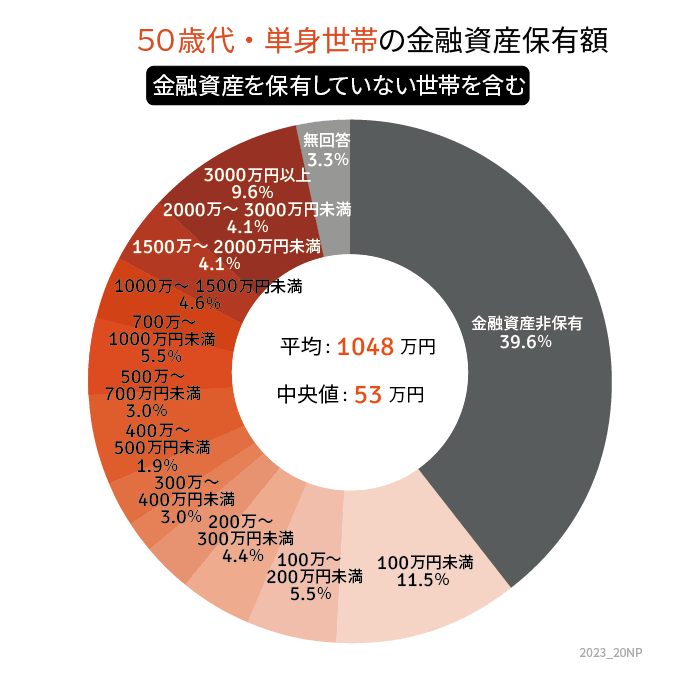
」をもとにLIMO編集部作成](https://limo.ismcdn.jp/mwimgs/e/6/870wm/img_e6bea4c23db7d7222a7ae9357514664b147513.jpg)
- 金融資産非保有:20.8%
- 100万円未満:6.1%
- 100~200万円未満:5.5%
- 200~300万円未満:3.3%
- 300~400万円未満:3.2%
- 400~500万円未満:3.4%
- 500~700万円未満:5.3%
- 700~1000万円未満:6.1%
- 1000~1500万円未満:8.6%
- 1500~2000万円未満:5.7%
- 2000~3000万円未満:8.8%
- 3000万円以上:20.3%
そもそも金融資産を保有しない世帯は20.8%。このように余裕資金がない世帯では、リスクのある方法はおすすめできません。
反対に、3000万円以上あるという世帯は20.3%。世帯やライフプランによって必要な資産は異なりますが、余裕資金があれば新NISAの活用も一案です。
4. まとめにかえて
今回は財形貯蓄と新NISAの仕組みや違い、財形貯蓄で貯めた資金を新NISAへ替えるメリットについて解説しました。
現在の日本では財形貯蓄や新NISA、iDeCoなどその他にも多くの方法が存在しますが、その中から自分自身に合ったものを選ぶ必要があるため、容易なことではないでしょう。
ですが、今後のライフプランを考えることで選択する資産運用の方法は絞られます。
まずは家族全体の状況をしっかり把握することが、一番の近道ではないでしょうか
参考資料
長井 祐人


