


買い物に出かけると物価高の影響にため息をつく…そんな日々がはじまってから2年以上経ちました。
年金生活となれば年金と貯蓄で生活しなければならないため、より物価高への不安は高まるでしょう。
少し前には老後2000万円問題が話題となりましたが、物価高の今となるとそれ以上必要だと考える方もいると思います。
今回は60歳代・二人以上世帯の貯蓄額とともに、株式会社ライボの調査機関『Job総研』はが60人の社会人男女を対象に行った「2024年 老後資金の意識調査」(2024年1月29日公表)よりみんなの考える老後資金についてみていきます。
1. 【60歳代・二人以上世帯】平均貯蓄額は2000万円以下。中央値はいくら?
まずは金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」より、60歳代・二人以上世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。
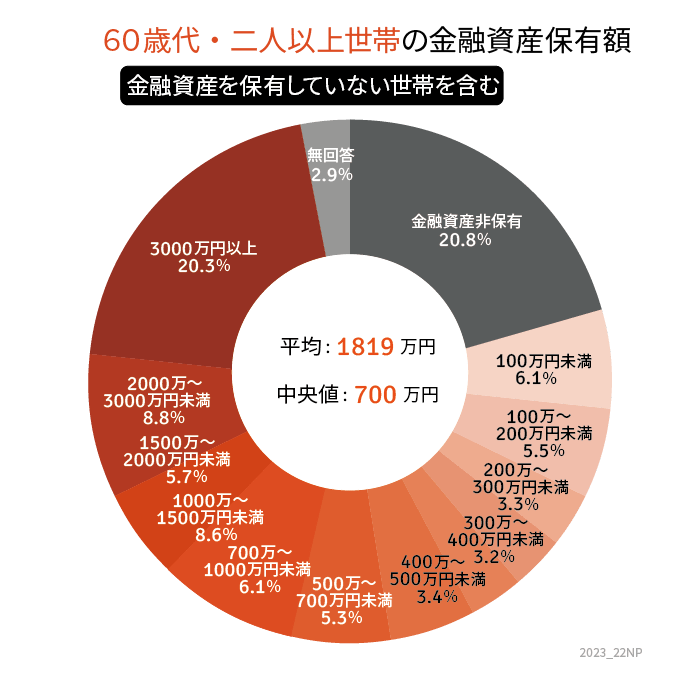
1.1 【60歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:1819万円
- 中央値:700万円
60歳代の貯蓄額をみると、平均は1819万円でした。老後2000万円には届かず、当時話題となった一因もわかります。
より実態に近い中央値をみると700万円となっています。
実際には貯蓄1000万円に達成しないという世帯も多いよう。それだけ老後資金をまとめて貯めることは難しいとわかります。
2. 【老後資金】不安ないのは平均4000万円超に
株式会社ライボの調査機関『Job総研』はが60人の社会人男女を対象に行った「2024年 老後資金の意識調査」では、不安がなくなる老後資金の額を聞いています。
不安ない老後資金2/3

出所:株式会社ライボの調査機関『Job総研』「2024年 老後資金の意識調査」(2024年1月29日公表)
それによると平均額は4040.3万円、中央値は2500万円となりました。
2024年度の年金額は2.7%増額となっていますが、マクロ経済スライドなどの調整により、物価高ほどは上がっていません。
物価高の席雪が不透明な中では、2000万円以上ないと不安と感じる方も多いのでしょう。
3. 【60歳代・二人以上世帯】手取り収入からの貯蓄割合は何パーセントか
60歳代ではまだ仕事を続ける人もいれば、リタイアする人もいますが、どれくらい貯蓄しているのでしょうか。
同資料より、年間手取り収入(臨時収入含む)からの貯蓄割合(金融資産保有世帯のみ)を確認します。

3.1 年間手取り収入からの貯蓄割合
- 平均:11.0%
- 5%未満:4.1%
- 5〜10%未満:11.2%
- 10〜15%未満:19.9%
- 15〜20%未満:3.2%
- 20〜25%未満:8.4%
- 25〜30%未満:1.6%
- 30〜35%未満:6.3%
- 35%以上:6.9%
- 貯蓄しなかった:38.3%
60歳代の貯蓄割合で最も多いのは「10〜15%未満」で19.9%、平均は11%でした。
貯蓄しなかった人も約4割はいますが、半数以上の人は貯蓄をしているようですね。
4. 老後に向けた計画的な資産形成を
60歳代の平均貯蓄額は2000万円以下ですが、不安のない貯蓄額は4000万円超となっており、老後に不安を抱える人が多いと思われます。
家庭環境や社会情勢の変化により貯蓄できない場合もありますが、継続的に貯蓄を続けるためには、毎月の給料や収入から一定額を先に貯蓄し、残りのお金で生活していく「先取り貯金」が効果的です。
まずは先取り貯金を少額でもいいのではじめることで、確実に貯蓄ができるでしょう。
また、長く働き続ける、貯蓄の一部で資産運用をするなど、現代ではさまざまな選択肢があります。
これを機に自身に合った貯蓄方法について考えてみてはいかがでしょうか。
4.1 【ご参考】60歳代・二人以上世帯の貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:20.8%
- 100万円未満:6.1%
- 100~200万円未満:5.5%
- 200~300万円未満:3.3%
- 300~400万円未満:3.2%
- 400~500万円未満:3.4%
- 500~700万円未満:5.3%
- 700~1000万円未満:6.1%
- 1000~1500万円未満:8.6%
- 1500~2000万円未満:5.7%
- 2000~3000万円未満:8.8%
- 3000万円以上:20.3%


参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」
- PRTIMES「Job総研による『2024年 老後資金の意識調査』を実施 8割が”老後不安” 年金不信に備え NISA利用が最多」
宮野 茉莉子


