


昨年、12月に差し掛かる頃。テレビ番組の中でビートたけしさんが自身の年金額がひと月6万円だと公表していました。
長い間、芸能界の第一線で活躍してきたビートたけしさんの年金額が、ひと月たったの6万円ということに大きな衝撃を受けてきた方も多いのではないでしょうか。
しかし実際、一般人の中でも「両親の年金が少なく、生活が困っているため仕送りをしている」という現役世代の方は意外と少なくありません。
そこで今回は、年金が少なくなる背景やその理由について詳しく見ていきたいと思います
1. 【老齢年金】厚生年金・国民年金の受給額はいくら?
現在のシニア世代の方たちは、実際に年金を毎月いくら受け取っているのでしょうか。
厚生労働省が公表している「令和4年度 厚生年金保険・国民年金事業の概況」をもとに確認していきます。
1.1 《国民年金》平均額・ボリュームゾーン
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426
1/3

出所:厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
受給額ごとの人数:ボリュームゾーンは「6万円以上~7万円未満」
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
1.2 《 厚生年金》平均額・ボリュームゾーン
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金の金額を含む
2/3

出所:厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
受給額ごとの人数:ボリュームゾーンは「10万円以上~11万円未満」
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
国民年金のボリュームゾーンは平均を上回る6万円以上~7万円未満です。
2023年度の67歳以下新規裁定者の国民年金が満額で6万6250円ですので、多くの人が満額かそれに近い年金を受給していると考えて良いでしょう。
一方、厚生年金のボリュームゾーンは平均を下回る10万円以上~11万円未満です。
しかし受給額ごとの人数を見ると、平均やボリュームゾーンから大きくかけ離れている人も多くいることが分かります。
2. 【老齢年金】年金が少ない・もらえないケースも
国民年金の年金額は保険料の納付月数、厚生年金の年金額は年金加入期間と年収により決定します。
しかし、下記に該当する場合には年金が少ない、あるいはもらえない場合があります。
2.1 「受給資格期間」が10年未満
受給資格期間が足りない場合、年金の受給資格が得られないため無年金となります。
具体的には「保険料納付済期間」と「保険料免除期間」の合計が10年必要です(合算対象期間を含めることが可能)。
その他の期間で年金保険料を支払っていても、10年に満たなければまさに「払い損」ということになります。
もし未納の期間があるという方は、早急に確認するようにしましょう。
2.2 年金の不整合記録問題
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造となっています。
また、1階部分にあたる国民年金の加入者は第1号~第3号被保険者に分類されます。
3/3
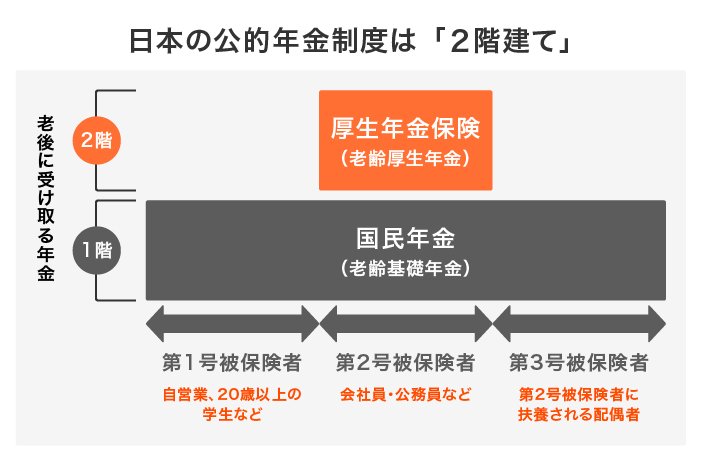
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和5年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
このうち第3号被保険者とは、第2号被保険者(公務員や会社員など)に扶養される配偶者のことを指し、個人で年金保険料を負担する必要はありません。
しかし、自身が働くようになって扶養を抜けた場合や、配偶者が第2号被保険者でなくなった場合などには第1号被保険者となりますので、保険料負担が発生します。
このときの手続きが漏れてしまうことを「3号不整合記録問題」といいます。
救済措置もあるので、気づいた際にはすぐに年金事務所に相談しましょう。
なお、ご自身の年金加入記録については、「ねんきんネット」や「ねんきん定期便」などで確認することができます。
3. 親の年金が少ない場合はどうする?
年金収入が極端に少ない場合には、以下のような給付金や支援制度があります。
- 年金生活者支援給付金(2023年度の基準額は5140円)
- 生活困窮者自立支援制度
- 生活保護
上記は一例であり、この他にもさまざまな福祉制度があります。
また、自治体が独自で行う支援策などもありますので確認してみると良いでしょう。
4. 私的年金で老後に備える
今回は、年金額が少なくなる背景や理由について詳しく見てきました。
年金額が少なくなる背景には、年金の受給資格期間が短いことや、年金の不整合記録問題などがありました。
しかし、最近は現役時代にしっかり年金を納めてきた方でも物価高や年金受給額の減少等を理由に「年金だけでは生活が厳しい」と訴える方も少なくありません。
そのため、公的年金だけに老後を頼るのではなく「iDeCo」や「NISA」、「個人年金」などを活用して、老後に備えるための私的年金を準備する方も非常に多くなってきました。
私たち現役世代も、「現役時代に年金をちゃんと納めていたのに受け取れる年金が少なくて生活が大変!」という状況にならないために、今のうちから私的年金をつくる準備を始めてみてはいかがでしょうか。

参考資料
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「合算対象期間」
- 日本年金機構「3号不整合記録問題とは何ですか。」
- 厚生労働省「[年金制度の仕組みと考え方]第3 公的年金制度の体系(年金給付)」
- 厚生労働省「福祉・介護 制度の紹介」
鶴田 綾

