


2023年12月25日に厚生労働省より発表された「令和4年度 厚生年金保険・国民年金事業の概況」によると、2022年度末現在の年金受給額の平均月額は、厚生年金14万3973円、国民年金5万6316円でした。
国民年金に上乗せして加入する厚生年金は手厚いというイメージをお持ちの方が多いかもしれません。たしかに平均月額で比較すると国民年金のみの場合より9万円ほど多く受給できますが、長い老後生活において決して十分な金額とは言えないでしょう。
年金収入だけで生活することが難しい場合、必要なのが貯蓄。そして、貯蓄額の目標を立てる際に目安となるのが、同年代の貯蓄額です。
自分と同年代の周囲がどれくらい貯蓄を保有しているかを知ることで、具体的な貯蓄の目標金額を決めやすくなるでしょう。
今回は金融広報中央委員会の資料をもとに、60歳代・ひとり世帯の貯蓄額をみていきます。
1. 【60歳代・ひとり世帯】貯蓄700万円~1000万円未満は何パーセントか
60歳代・ひとり世帯で「貯蓄700万円~1000万円未満」を達成している人はどれくらいいるのでしょうか。
金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」より、60歳代・単身世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。
1/2
」をもとにLIMO編集部作成](https://limo.ismcdn.jp/mwimgs/2/f/870wm/img_2f2a0a273972b2ad7b86868949f2b08984381.png)
出所:金融広報中央委員会の「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」をもとにLIMO編集部作成
1.1 【60歳代・ひとり世帯】の貯蓄700万円~1000万円未満の割合
- 4.6%
1.2 【60歳代・ひとり世帯】の貯蓄1000万円未満の割合
- 35.1%
1.3 【60歳代・ひとり世帯の貯蓄額】平均と中央値
- 平均:1388万円
- 中央値:300万円
貯蓄700万円~1000万円未満は1割未満、貯蓄1000万円未満でみると約3割強となりました。
貯蓄ゼロの世帯を含む1000万円未満の人は、6割以上という結果に。
60歳代、これから退職金を受け取り貯蓄残高が一気に増える方もいるかもしれませんが、長い老後生活を迎えるにあたって安心とは言い切れないのが現状のようです。
2. 【60歳代・ひとり世帯】貯蓄保有世帯のみの平均と中央値はいくらか
次に、同調査より貯蓄保有世帯のみの貯蓄額について見ていきましょう。

1/2
出所:金融広報中央委員会の「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」をもとにLIMO編集部作成
2.1 【60歳代・ひとり世帯】の貯蓄貯蓄700万円~1000万円未満の割合
- 6.4%
2.2 【60歳代・ひとり世帯】の貯蓄1000万円未満の割合
- 49.1%
2.3 【60歳代・ひとり世帯の貯蓄額】平均と中央値
- 平均:1960万円
- 中央値:950万円
貯蓄保有世帯のみの貯蓄額をみると、貯蓄1000万円未満は49.1%。
平均は1900万円を超え、中央値は900万円を超えました。
3. 2024年は計画的に貯蓄しよう
これまで60歳代・ひとり世帯の「貯蓄700万円~1000万円未満」と平均・中央値を確認してきました。
確実に貯蓄を貯めていくには、毎月の給料や収入から一定額を先に貯蓄し、残りのお金で生活していく「先取り貯金」が効果的です。
先取り貯金にはさまざまな種類があり、預貯金だけでなく積立投資もその一つとなります。
2024年は新NISAスタートの年。
2/2
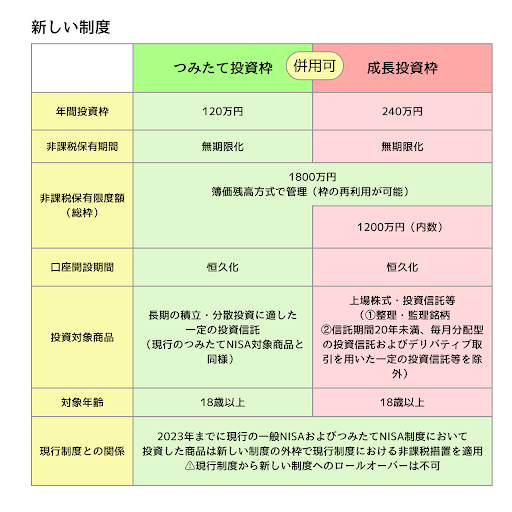
出所:金融庁「新しいNISA」をもとにLIMO編集部作成
貯蓄の一部に、新NISA制度を利用して積立投資をはじめるのも選択肢の一つとなるでしょう。
資産運用となればリスクがあるので、事前の情報収集や勉強が重要となります。
これを機に、2024年のご家庭に合った貯蓄方法について考えてみてはいかがでしょうか。
3.1 【ご参考】60歳代・ひとり世帯の貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:28.5%
- 100万円未満:8.0%
- 100~200万円未満:5.7%
- 200~300万円未満:4.3%
- 300~400万円未満:3.6%
- 400~500万円未満:2.7%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.6%
- 1500~2000万円未満:3.6%
- 2000~3000万円未満:6.8%
- 3000万円以上:16.9%

参考資料
和田 直子



