どの世帯でも必ず「世帯主」を決めて住民票の届出をします。
世帯主とは、生計を一にする家族(収入を共にしている家族)の中での代表者のことです。
世帯主になるには、「主としてその生計を維持している者、及びその世帯を代表する者として、社会通念上妥当だと認められる者」という条件がありますが、世帯内で自由に決められます。
親と子ども夫婦が二世帯住宅で同居するケースは珍しくありません。
この場合、親世帯・子ども夫婦世帯という2つの世帯が二世帯住居といえども同じ家に住み、生計を一にしていると考えられます。
子ども夫婦の「夫」が生計を維持しているのであれば、「世帯主」として住民税に登録しているはずです。
昨今、給付金が支給されるとあって話題となる住民税非課税世帯。
今回は、このような世帯が「住民税非課税世帯」になるかどうかを解説します。
1. 住民税非課税世帯とは?
住民税非課税世帯とは、住民基本台帳上の世帯員すべての住民税が課税されない世帯をいいます。
親と夫婦世帯が同じ世帯で生活している場合であれば、親、子ども夫婦ともに住民税を支払っていない場合が該当します。
どのような場合が該当するのかは以下の住民税非課税の要件で確認しましょう。
1.1 住民税非課税となる要件
- 生活保護法の生活扶助を受けている
- 未成年者、寡婦、ひとり親、障がい者のいずれかで前年の合計所得が135万円以下(給与収入になおすと、年収204万4000円未満)
- 前年の合計所得が区市町村の条例で定められた額以下である
東京都23区の場合の所得目安は次のとおりです。
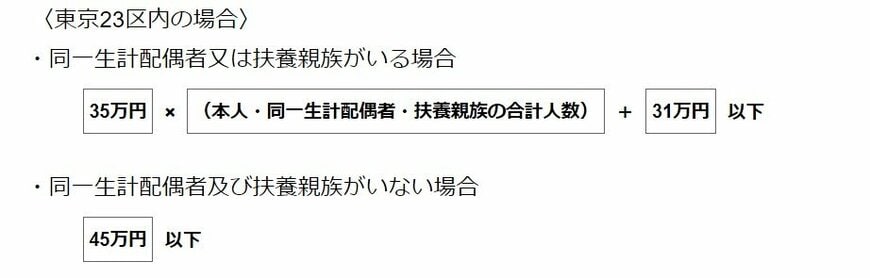
- 同一生計の配偶者または扶養親族がいる場合:合計所得金額が(扶養家族+1)×35万円+31万円以下
- 扶養親族がいない場合:合計所得金額が45万円以下
次は、親と子ども世帯がどのくらいの年収であれば住民税非課税世帯となるのか確認しましょう。
1.2 年金をもらう親が住民税非課税となるのは?
【親の年金受給額が月10万円(年120万円)の場合】
年金をもらっている親が65歳以上であれば、所得税を計算する際に110万円の公的年金等控除額が適用されます。
120万円(年金受給額)-110万円(公的年金控除)=10万円(課税所得額)
親の課税所得の10万円は、住民税非課税限度額の所得45万円よりも少ないため、住民税はかかりません。
また、親が65歳以上で年金をもらっている場合は年収が155万円までであれば、非課税限度額の45万円以下を満たしますので、住民税はかかりません。
1.3 親と一緒に暮らす夫婦が住民税非課税となるのは?
夫が働き、妻が主婦であれば収入はゼロで、扶養家族になります。
また、同居している親も扶養家族になります。
妻と親を扶養家族に持つ夫が住民税非課税になるときの所得は「3人×35万円+31万円=136万円以下」となる必要があります。
所得が136万円以下になる年収は、所得税法「別表第五 年末調整等のための給与所得控除後の給与等の金額の表(第二十八条、第百九十条関係)」によれば、年収206万円未満です。
このように、同じ家で暮らす夫、妻、親の所得が住民税非課税限度以下であれば、住民税非課税世帯となります。
ただし、夫の年収が206万円以上の場合は夫に住民税がかかるため、住民税非課税世帯からは外れます。
また、前述の妻は主婦でしたが、パートで年収100万円を得ていたとしても「100万円(年収)-55万円(給与所得控除額)=45万円(所得金額)」であれば、非課税限度額の45万円以下を満たしますので、住民税はかかりません。
なお、住民税非課税世帯かどうかの判定については、お住まいの地域の級地区分などで非課税限度額が異なります。
上記の年収は目安としていただき、正確な年収は、自治体へご確認くださいますようお願いします。
2. 「世帯分離」親の年収が155万円以下なら住民税非課税世帯となる
2/2

polkadot_photo/shutterstock.com
ここまで解説した場合は、二世帯住宅に住んでいる家族が生計を一にしていることが前提の話で、夫の年収が206万円未満、妻の年収が100万円以下、年金をもらっている親の年収が155万円以下であれば住民税非課税世帯となります。
しかし、夫の年収が206万円以上になると、住民税がかかるため、住民税非課税世帯から外れます。
しかし、親子二世帯が同居していても、親世帯と子世帯で家計を分けている場合は、「親世帯の世帯主:親本人」「夫婦世帯の世帯主:夫」というように世帯も分けることができます。
同居している家族が住民票の世帯を分けることを「世帯分離」といい、住民票の届出をしてある役所の担当窓口で手続きできます。
世帯分離をした場合は、住民税非課税世帯かどうかは、親世帯と子世帯で分けて判断します。
なお、世帯分離で親が扶養家族から外れた場合は、夫の住民税非課税になる非課税限度額も変わります。
3. まとめにかえて
年金収入10万円の母と二世帯住宅に住んでいる場合、要件に該当すると住民税非課税世帯になることがあります。
同じ住所で暮らしている家族の住民票の世帯を分ける世帯分離は、実態の生活そのものが明確に分かれているなどの要件が必要となります。
二世帯住宅で暮らしていたとしても、生活区分があいまいであれば、認められないケースもあります。


参考資料
舟本 美子