会社員や公務員の方などは、勤務先で行われる年末調整で所得税の清算が行われます。
しかし、医療費控除を受ける場合は確定申告をする必要があります。
医療費控除は1年間にかかった医療費が一定金額を超えた場合に受けられる所得控除ですが、医療費がいくらからが対象になっているのでしょうか。
また、どのような医療費が対象になるのかもあらかじめ確認しておきたいところです。
この記事では、医療費控除を受けられる金額をシミュレーションするとともに、対象になる医療費の種類などについて解説していきます。
今年は医療費がかかったという方は特に、医療費控除を受ける前にチェックしてみてください。
1. 会社員の医療費控除には確定申告が必要
冒頭でも触れたように、会社員や公務員の方などが医療費控除を受ける場合は、確定申告をする必要があります。
確定申告は原則として2月16日から3月15日までの期間となっており、令和6年分の確定申告も原則通り2月16日(金)から3月15日(金)までに予定されています。
医療費控除は、所得税を計算する際に所得から差し引きできる所得控除のひとつです。
当年の1月1日から12月31日までの間にご自身や生計を同じくする配偶者や親族(※)のために医療費を支払った場合で、支払った医療費が一定額を超えたときに控除を受けられます。
なお、当年に治療が終了している場合でも、医療費が未払いになっているものはその年の医療費控除の対象外になるため注意しましょう。
※「親族」の範囲は6親等内の血族、配偶者、3親等内の姻族です。
2. 医療費控除を受けられるのはいくらから?
医療費控除が適用されるのは、「医療費が10万円以上かかったとき」と聞いたことがある方もいるでしょう。
正しくは、以下の計算式で求めた金額で、最高200万円までとされています。
医療費控除=[実際に支払った医療費の合計額]-[保険金等で補填された金額]-10万円(※)
※当年の所得が200万円未満の場合は、総所得金額の5%の金額
「保険金等で補填された金額」とは、生命保険から支払われた入院給付金や手術給付金のほか、健康保険から支払われた出産育児一時金や高額療養費などが該当します。
なお、10万円を差し引くのはその年の所得が200万円以上の方の場合で、200万円未満の方は総所得金額の5%にあたる金額を差し引きます。
2.1 医療費控除をシミュレーション
ではここで、医療費控除を受けられる金額をシミュレーションしてみましょう。シミュレーション条件は以下の通りです。
- 1年間にかかった医療費の合計額:25万円
- 生命保険からの補填金:5万円
- 所得金額:①400万円と②180万円の2パターンで試算
【医療費控除額の計算】
- 所得金額400万円の場合
医療費控除=(25万円-5万円-10万円)=10万円
- 所得金額180万円の場合
医療費控除=(25万円-5万円-9万円(※))=11万円
※180万円×5%=9万円
【還付金額の計算】

上表の「所得税の速算表」より、所得400万円の場合の税率は20%、180万円の場合は5%です。
- 所得金額400万円の場合
医療費控除額10万円×20%=2万円
- 所得金額180万円の場合
医療費控除額11万円×5%=5500円
したがって、所得金額400万円の場合は医療費控除額が10万円になり2万円の還付金が受け取れ、所得金額180万円の場合は医療費控除額が11万円で還付金は5500円になります。
3. 医療費控除の対象になるものとならないもの
医療費控除はすべての医療行為に対して適用されるわけではありません。対象になるものと対象外になるものを確認しておきましょう。
3.1 医療費控除の対象になるもの
医療費控除の対象になるのは、治療を目的として行われたものに対する支出です。具体的には、以下のようなものが該当します。
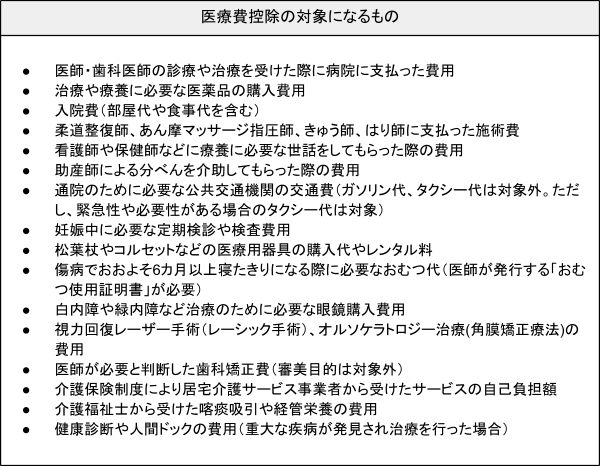
- 医師・歯科医師の診療や治療を受けた際に病院に支払った費用
- 治療や療養に必要な医薬品の購入費用
- 入院費(部屋代や食事代を含む)
- 柔道整復師、あん摩マッサージ指圧師、きゅう師、はり師に支払った施術費
- 看護師や保健師などに療養に必要な世話をしてもらった際の費用
- 助産師による分べんを介助してもらった際の費用
- 通院のために必要な公共交通機関の交通費(ガソリン代、タクシー代は対象外。ただし、緊急性や必要性がある場合のタクシー代は対象)
- 妊娠中に必要な定期検診や検査費用
- 松葉杖やコルセットなどの医療用器具の購入代やレンタル料
- 傷病でおおよそ6カ月以上寝たきりになる際に必要なおむつ代(医師が発行する「おむつ使用証明書」が必要)
- 白内障や緑内障など治療のために必要な眼鏡購入費用
- 視力回復レーザー手術(レーシック手術)、オルソケラトロジー治療(角膜矯正療法)の費用
- 医師が必要と判断した歯科矯正費(審美目的は対象外)
- 介護保険制度により居宅介護サービス事業者から受けたサービスの自己負担額
- 介護福祉士から受けた喀痰吸引や経管栄養の費用
- 健康診断や人間ドックの費用(重大な疾病が発見され治療を行った場合)
3.2 医療費控除の対象にならないもの
医療費控除の対象外になるのは治療や療養に該当しないものに対する支出で、以下のようなものが該当します。

- 入院時の差額ベッド代(自己都合の場合)
- 健康診断や人間ドックの費用(異常が発見されなかった場合)
- 医師や看護師に渡す医療費以外の謝礼金など
- 予防接種代金
- サプリメント代
- 美容整形
- リラクゼーションのためのマッサージなど
- 通常の眼鏡やコンタクトレンズ購入費用とそのための診察費
こういった費用は医療費控除の対象外となるため、誤って含めないように注意しましょう。
4. まとめにかえて
会社員や公務員の方などが医療費控除を受ける場合は確定申告をする必要があるため、期限内に忘れずに手続きしましょう。
医療費控除の対象になるのは治療を目的として行われる医療行為で、原則として治療目的以外のものは対象外になります。
対象になるかどうかは細かく決められていますので、申告する医療費があてはまるかどうかひとつずつ確認しましょう。


参考資料
- 国税庁「No1120 医療費を支払ったとき(医療費控除)」
- 国税庁「No.2260 所得税の税率」
- 国税庁「No.1122 医療費控除の対象となる医療費」
- 国税庁「No.1126 医療費控除の対象となる入院費用の具体例」
木内 菜穂子