
老後破綻などが話題となり、年金額を増やすために繰下げ受給を検討する人が増えていますが、繰下げが本当にいいのか、よくわからない人もいるでしょう。
そんなときに頼りになるのが、年金事務所にいる年金相談員です。
本記事では、年金相談員が「繰下げ受給」を勧めるのか止めるのかについて解説します。
繰下げ受給が得か損かは一概に言えませんが、状況次第で繰下げが有利なケースと不利なケースもあります。
年金の受給方法を検討するときの参考にして下さい。
1. 老齢年金の繰下げ請求とは
1/4
Sayuri I/shutterstock.com
老齢年金の繰下げ請求とは、本来65歳から始まる年金の開始時期を遅らせる(繰下げる)ことです。
65歳以降年金を繰下げ受給するまでは年金をもらえませんが、繰下げた分だけ年金額はアップします。
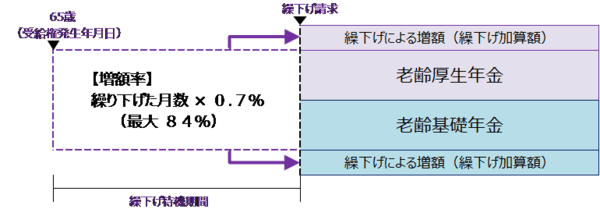
繰下げによって年金開始時期を66歳から75歳まで、月単位で任意に遅らせることができます。
1ヶ月繰下げすれば、年金額は0.7%増額になるため、65歳で受け取る年金額を180万円(月15万円)と仮定すると、開始時期ごとの年金額は次の通りです。
- 65歳年金開始:180万円(本来の年金額)
- 70歳年金開始:255万6000円=180万円✕(100%+0.7%✕60ヶ月)/100
- 75歳年金開始:331万2000円=180万円✕(100%+0.7%✕120ヶ月)/100
2. 繰下げ受給を勧めるケース
3/4
kapinon.stuio/shutterstock.com
年金相談員に年金の受け取り方法を聞いても、繰下げ受給を勧められることも止められることもありません。
老齢年金はいつまで年金を受給できるか(=いつ死亡するか)によって、繰下げしたほうが得なケースと損なケースがあるからです。
ただし、年金受給者によっては繰下げがおすすめなケースもあります。
主なケースを紹介します。
2.1 ケース1. 年金額を増やしたい
年金額を増やしたい人には、繰下げ受給がおすすめです。
年金額が少ない人やゆとりある老後生活を送りたい人など、年金額を増やしたいと考える人も多いでしょう。
自営業者などが受け取る老齢基礎年金は、20歳から60歳までの保険料をすべて納めても年金額は79万5000円(月額6万6250円※)です。
年金だけで生活費を賄うことは難しいため、少しでも年金額を増やしたいところです。
※2023年度の金額。年金額は毎年更改されます。
75歳まで自営業を続けて10年繰下げすれば、年金額は146万2800円(月額12万1900円)まで増加します。
65歳時の年金額が240万円(月額20万円)で毎月の生活費が30万円ならば月10万円の赤字ですが、71歳まで受給を我慢すれば、年金だけで生活費を賄えます。
どちらの場合も、年金を受け取り始める前まで収入があって生活費を賄えることが前提です。
2.2 ケース2. 長生きしたときの生活資金に不安がある
老後リスクは、長生きリスクともいわれます。
貯蓄を取り崩しながら生活している場合、長生きすると貯蓄がなくなって生活に困る可能性があるからです。
老後生活資金としての貯蓄が不十分で、長生きしたときの生活に不安を感じているようなら、繰下げ受給して年金額を増やしておくのも選択肢の1つです。
また、繰下げ受給した人が亡くなるまでの年金の総受取金額は、長生きすれば繰下げしなかった場合よりも多くなります。
人生100年時代といわれるようになり、寿命の伸びとともに長生きリスクは大きくなっています。
3. 繰下げ受給を止めるケース
年金相談員に繰下げ受給を止められることはありませんが、繰下げ受給をやめることをおすすめする主なケースを紹介します。
3.1 ケース1. 加給年金や振替加算が受けられる
65歳から年金の加算部分である加給年金や振替加算が受けられる人は、繰下げ受給をしないほうが得なケースがあります。
65歳から繰下げ受給するまでの間の加給年金や振替加算が、もらえないからです。
加給年金は厚生年金に20年以上加入した人に要件を満たす配偶者がいる場合、本人が65歳から配偶者が65歳になるまでのあいだ受給できます。
加給年金は最大年額39万7500円(要件を満たす子どもがいれば追加加算)と高額です。

振替加算は厚生年金に加入した期間が20年未満で要件を満たす配偶者がいる場合、夫婦ともに65歳になったときから支給されます。
ただし、加算額は加給年金と比べて少額(※)です。
※生年月日によって定額。1966年4月2日以降の人には加算がありません。
老齢基礎年金や老齢厚生年金の金額は繰下げ受給によって増額しますが、加給年金や振替加算は増額しません。
つまり、繰下げ受給するまでは、加算が受けられないことになります。
特に、加給年金は金額が大きいため、繰下げ受給するより65歳から受け取ったほうが総受取金額が多くなる可能性があります。
3.2 ケース2. 生命に危険のある大きな病気をしている
繰下げ受給と65歳受給を比較すると、早く亡くなった場合は65歳受給のほうが年金の総受取金額が多くなります。
繰下げ受給した場合、受給期間が短くなるからです。
たとえば、71歳で死亡した場合、65歳受給なら6年間年金を受け取れますが、70歳から繰下げ受給した場合は1年間しか年金がもらえないことになります。
大きな病気をしている人や余命宣告されている人は、早期死亡のリスクもあるため早めに年金を受け取ったほうがいいと考える人もいます。
4. 繰下げ受給のまとめ
老齢年金はいつまで年金を受給できるか(=いつ死亡するか)によって、繰下げしたほうが得なケースと損なケースがあるため、どちらがおすすめとは一概にいえません。
ただし、65歳時点の貯蓄額や収入、支出、加給年金などによっては、繰下げ受給が有利になる可能性が高いこともあります。
年金相談員に65歳時の年金額や繰下げたときの年金額、加算などを確認した上で、自分にあった年金の受給方法を検討しましょう。

参考資料
西岡 秀泰