筆者は個人向け資産運用、保険の見直しのコンサルティング業務を行っていますが、いつから年金が受け取れるのかという質問をたびたび受けます。
繰り上げや繰り下げもよくわからないという方も多くいらっしゃいます。
中でも、老後生活に関して不安という声が多く見受けられます。
今回は皆さんの老後生活に重要となる年金制度の「受取タイミング」について見ていきたいと思います。
その中でも、2023年度より開始した「特例的な繰り下げみなし増額制度」に触れていきたいと思います。
1. 老齢年金は原則65歳から受給開始
老齢年金には、厚生年金と国民年金(基礎年金)があります。
これらは原則として65歳からの受給開始となりますが、実はこの限りではありません。一定期間の中で本人が選択することができるのです。
1.1 65歳より前に受け取る「繰上げ受給」
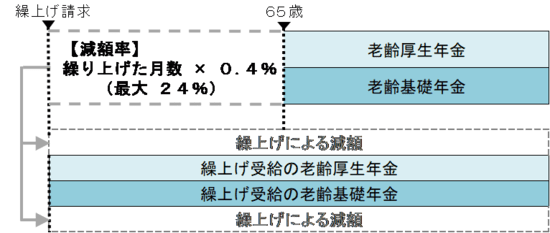
老齢年金を60歳~65歳に繰り上げて受け取ることを「繰上げ受給」と言います。
早く受け取れることがメリットである一方、1か月あたり0.4%減額されるという注意点もあります。
たとえば最大である60歳まで老齢年金を繰り上げるとなると、「60か月×0.4%=24%」の減額となります。
さらに、この減額は生涯にわたり続くこととなります。
1.2 66歳以降に受け取る「繰下げ受給」
反対に、66歳以降に老齢年金を受け取ることを繰下げ受給と言います。
この場合、受給開始を1か月遅らせるごとに0.7%が増額されます。
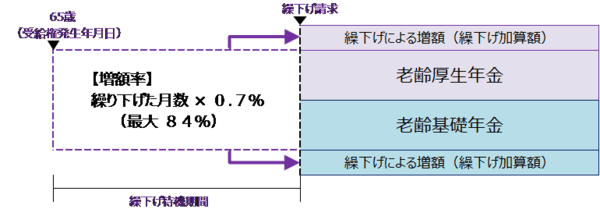
70歳まで繰り下げると「60か月×0.7%=42%」の増額、75歳まで繰り下げれば「120か月×0.7%=84%」の増額です。
年金開始までの資金の確保は課題ですが、65歳以降も働く方は大いに検討したい制度といえるでしょう。
また、老齢基礎年金と老齢厚生年金をセットで繰り下げることも、いずれか一方のみを繰り下げることもできます。
1.3 老齢年金の一括受給
老齢年金を繰下げていた場合、5年前までであればさかのぼって一括受給することができます。
例えば「できるだけ繰下げて年金を増やしたい」と思っていた方が、「大きな病気になりまとまったお金が必要になった」というケースがあてはまります。
しかし、せっかく待機していたのに受給額は増額されないことになります。さらに年金には5年までしか遡れない時効があるため、メリットは薄いといえます。
このような背景から、2023年度から「特例的な繰下げみなし増額制度」が開始され、デメリットはある程度払拭されました。
2. 特例的な繰下げみなし増額制度とは?2023年4月から開始
2023年4月から、「特例的な繰下げみなし増額制度」が開始されました。
これまでは一括受給しても増額されなかったものが、「請求の5年前の日に繰下げ申出したものとみなし、増額された年金の5年間分を一括して受け取れる」ようになったのです。

ただし、65歳以降に厚生年金保険に加入していた期間がある場合や、70歳以降に厚生年金保険の適用事業所に勤務していた期間がある場合に、在職老齢年金制度により支給停止される額は増額の対象になりません。
対象者についてもう少し詳しく見ていきましょう。
3. 特例的な繰下げみなし増額制度の対象者とは
特例的な繰下げみなし増額制度の対象となるのは、次のいずれかに該当する方です(全て満たす必要はありません)。
- 昭和27年4月2日以降生まれの方(令和5年3月31日時点で71歳未満の方)
- 老齢基礎・老齢厚生年金の受給権を取得した日が平成29年4月1日以降の方(令和5年3月31日時点で老齢基礎・老齢厚生年金の受給権を取得した日から起算して6年を経過していない方)
※80歳以降に請求する場合や、請求の5年前の日以前から障害年金や遺族年金を受け取る権利がある場合は、特例的な繰下げみなし増額制度は適用されません。
しかし、日本年金機構のホームページでは次の点が注意点として提示されています。
※過去分の年金を一括して受給することにより、過去にさかのぼって医療保険・介護保険の自己負担や保険料、税金等に影響のある場合がありますのでご注意ください。
年金は所得として計上されるため、所得があがると当然ながら税金や保険料の負担が高まります。
さらに「請求の5年前の日に繰下げ申出したものとみなす」という制度上、遡って影響が出るケースもあるのです。
デメリットが払拭されたとはいえ、各種影響についてはしっかりと押さえておきましょう。
4. 特例的な繰下げみなし増額制度の手続き方法
特例的な繰下げみなし増額制度を利用するための手続きとして、年金事務所に請求書の提出をする必要があります。
4.1 初めて請求する人
年金請求書(国民年金・厚生年金保険老齢給付)を提出します。

4.2 すでに老齢年金を受給している方
老齢基礎・厚生年金裁定請求書/支給繰下げ請求書を提出します。

制度を利用した場合の見込額等については、年金事務所等で個別に相談することも可能です。
5. まずは年金制度を知ることが大事
今回は「特例的な繰り下げみなし増額制度」について解説しました。
この制度に関しても現状のものであり、皆さんが年金を受け取るタイミングによってその時の制度は変わっているかもしれません。
大事になってくるのは、どんな受け取り方があるのかを知ること。そして、その受け取り方をご自身の生活に合わせてどのように決めるのかが大切です。
そのためには、まずはどのような方法があるのか知ることが大事です。
受け取り方によっては、税金面や医療・介護の負担割合なども変わってきます。
ご自身で調べるのが大変な場合は専門家に相談するのもよいでしょう。
皆さんの大事な老後生活をよりよくするために、どんな方法があるのか知ることから始めてみてはいかがでしょうか。
6. 年金のよくある質問(FAQ)
ここでは年金にまつわる「よくある質問」について見ていきます。
6.1 Q1. 厚生年金と国民年金の違いはなんですか?
A1. 公的年金は2階建ての構造となっており、1階が国民年金、2階が厚生年金です。
| 国民年金 | 厚生年金 | |
| 加入者 | 原則日本に住む20歳~60歳未満の人 | 公務員や会社員など |
| 受給額(月額) |
満額:6万6250円 平均:5万6368円 |
平均:14万3965円 |
| 保険料(月額) | 1万6520円 | 報酬によって異なる |
| 支給開始年齢 | 原則65歳 | 原則65歳(特別支給の老齢厚生年金あり) |
| 受給資格期間 | 10年 | 1ヶ月 |
6.2 Q2. 自分の基礎年金番号はどこで確認できますか?
A1. 会社員の方は、勤務先で確認することができます。
もしくは基礎年金番号通知書、年金手帳(青色)、国民年金保険料の口座振替額通知書、国民年金保険料の納付書や領収書、年金証書、年金額改定通知書等の通知書等でも確認できます。
6.3 Q3. 月の途中で転職すると、厚生年金保険料はどうなりますか?
A1. 資格取得した月の保険料から支払う必要があります。
保険料は月単位で計算するので、月の途中で退職した場合は前月分までを納めます。月の途中で新しい会社に入社した場合、その月から保険料を支払います。


参考資料
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「年金の繰下げ受給」
- 日本年金機構「令和5年4月から老齢年金の繰下げ制度の一部改正が施行されました」
- 日本年金機構「年金請求書(国民年金・厚生年金保険 老齢給付)様式第101号(記入例)」
- 日本年金機構「老齢基礎・厚生年金裁定請求書/支給繰下げ請求書(様式第235-1号)(記入例)」
渡邉 珠紀