「人生100年時代」と言われる中、高齢期の働き方が大きく変わってきています。
少子高齢化が加速する日本。経済社会を維持するべく、働く意欲のある高齢者が働ける環境づくりを目的に「高年齢者等の雇用の安定等に関する法律」の一部が改正され、2021年4月1日より施行されています。
これにより、70歳までの就業機会確保が企業の努力義務となりました。今や希望すれば70歳まで働ける時代です。
「老後」のスタートは70歳からとなる日はそう遠くないかもしれません。
今回は70歳代にフォーカスして「貯蓄額」・「老齢年金の受給額」・「生活費」より年金暮らしのリアルを覗いていきます。
70歳代以上「貯蓄2000万円超」の世帯は何パーセント?
総務省統計局「家計調査報告(貯蓄・負債編)-2022年(令和4年)詳細結果-(二人以上の世帯)」より70歳代以上の貯蓄額を見ていきましょう。

70歳代以上の平均貯蓄額:2411万円
70歳代以上の平均貯蓄額は2411万円です。
ただし、貯蓄額のような個人差の大きいデータは平均値だと実態を捉えにくいため、現在貯蓄高ごとの世帯数を見ていきます。
◆70歳代以上の現在貯蓄高分布:計187万4554世帯◆
- 100万円未満:14万896世帯
- 100万円~:6万4999世帯
- 200万円~:6万426世帯
- 300万円~:6万9205世帯
- 400万円~:6万2104世帯
- 500万円~:7万670世帯
- 600万円~:5万2589世帯
- 700万円~:4万9056世帯
- 800万円~:6万433世帯
- 900万円~:4万6408世帯
- 1000万円~:10万9329世帯
- 1200万円~:8万5755世帯
- 1400万円~:6万9842世帯
- 1600万円~:8万2145世帯
- 1800万円~:5万9305世帯
- 2000万円~:15万265世帯
- 2500万円~:12万1065世帯
- 3000万円~:17万7308世帯
- 4000万円~:33万4754世帯
グラフを見ると貯蓄額「4000万円超」を保有する世帯が最も多いことが分かります。
また、貯蓄額2000万円以上を保有する世帯は78万3392世帯です。2019年頃に話題となった「老後2000万円問題」をクリアする70歳代以上世帯は42%ということになります。
2000万円あれば安心かどうかの議論はさておき、現在のシニア世代はしっかりとお金を蓄えているという印象を受けますね。
70歳代の老後の収入は月額いくら?
次に、老後の収入の柱となる公的年金(老齢年金)の受給額を、厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」 より確認していきます。
◆70歳代:国民年金の平均月額◆

- 70歳:5万7405円
- 71歳:5万7276円
- 72歳:5万7131円
- 73歳:5万7040円
- 74歳:5万6846円
- 75歳:5万6643円
- 76歳:5万6204円
- 77歳:5万6169円
- 78歳:5万5844円
- 79歳:5万5609円
◆70歳代:厚生年金の平均月額◆

- 70歳:14万1026円
- 71歳:14万3259円
- 72歳:14万6259円
- 73歳:14万5733円
- 74歳:14万5304円
- 75歳:14万5127円
- 76歳:14万7225円
- 77歳:14万7881円
- 78歳:14万9623円
- 79歳:15万1874円
※上記の厚生年金の月額には国民年金(老齢基礎年金)を含みます。
70歳代の老齢年金の平均月額は、国民年金が5万円台、厚生年金が14万円台です。
厚生年金は国民年金に上乗せして支給される仕組み上、国民年金と比べると手厚い保障といわれますが、月額14万円で毎月の生活費をカバーできる世帯はどれほどいるのでしょうか。
また、上記の年金月額は額面となるため、ここから税金や保険料が天引きされ手取り額ベースではより少なくなります。
こうして見ていくと、老後に向けた資産形成の必要性を強く感じます。
なお、国民年金や厚生年金の受給額は個人差があるため、毎年誕生月に送付される「ねんきん定期便」や、Web上でいつでも見れる「ねんきんネット」で見込額を確認してみるとよいでしょう。
老後の生活費は毎月いくら?
最後に、総務省統計局「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」より無職シニア夫婦世帯の家計収支を見ていきましょう。
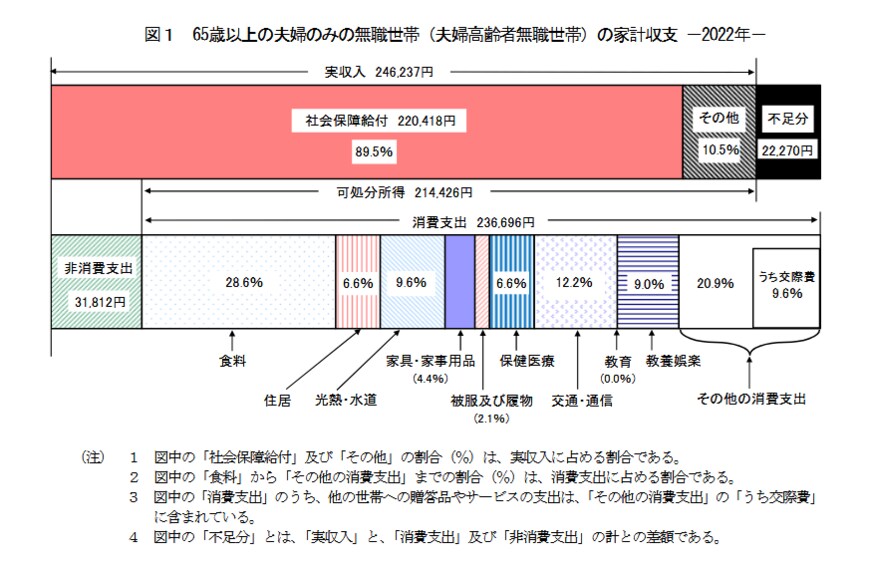
◆65歳以上の夫婦のみの無職世帯の家計収支◆
【実収入:24万6237円】
- 社会保障給付:22万418円
- その他:2万5819円
【非消費支出:3万1812円】
可処分所得:21万4426円
消費支出:23万6696円
- 食料:6万7776円
- 住居:1万5578円
- 光熱・水道:2万2611円
- 家具・家具用品:1万371円
- 被服及び履物:5003円
- 保健医療:1万5681円
- 交通・通信:2万8878円
- 教育:3円
- 教養・娯楽:2万1365円
- その他:4万9430円
収支:▲2万2271円
シニアの平均的な家計収支は上記のとおりです。
65歳以上の夫婦のみの無職世帯の場合、年金収入だけでは「毎月2万2271円の赤字」となることが分かりました。
この毎月の赤字分に加えて、年を重ねるごとにその可能性が高まる医療費負担増や介護費用発生に備えて、相応の資金を準備しておく必要があります。
老後に向けた資産形成は必須
70歳代のお金事情について眺めてきました。
貯蓄「4000万円超」の世帯が78万3392世帯で70歳代総世帯の約42%を占める結果ということは、一定の貯蓄を備えている世帯が多いということが分かりました。
しかし一方で、現在貯蓄高が100万円に満たない世帯は14万8896世帯で約8%という事実も見逃してはなりません。70歳以上であっても貯蓄が心許ない世帯があるというのも事実です。
物価高騰が続く近年。老後資金の必要性は感じていても、なかなか貯蓄にまで手が回らないという世帯は少なくないでしょう。あるいは、退職金を老後資金に充てるから貯蓄に力を注いでいないという世帯もあるかもしれません。
一般的に退職金は同じ企業に長く勤めていると、まとまった金額が期待できます。しかし今は終身雇用で長く勤めるより、転職するのも当たり前の時代です。退職金に頼り切るのは、今の現役世代にとっては不安が残るかもしれません。
これまで当たり前だったことが、現代ではそうでないことが多々あります。たとえば、いまは一昔前と違って資産運用が当たり前の時代となりました。
高金利預金で資産を増やしてきた現在のシニア世代にとっては、リスクを伴うものへの投資は抵抗が大きいかもしれません。
しかし、預貯金にお金を置いているだけでインフレにより資産が目減りしていく様を見続けている現役世代の人にとって、資産運用は老後対策としても有効な方法の一つとなるでしょう。
選択肢はさまざまです。ご自身に合う方法を見つけて、老後資金づくりに取り組んでいきましょう。
参考資料
菅原 美優