

皆さんはお金のことについて気になった時にどうしていますか?
デリケートな「お金」のことは、周りの友人や同僚などには中々聞きにくいのではないでしょうか。
いざインターネットで調べても知りたいことが出てこない、そもそも分からないことが分からない……という方もいらっしゃるかと思います。
この記事では周りの方々に中々聞けない「お金」のこと、「年金」について解説していきたいと思います。
年金は老後生活を送る上で大切な収入源です。
ですが、実際には受け取れると思っていた金額よりも少なかったという声も上がっています。
まずは、実際受け取れる年金額や年金から天引きされるものについて見ていきましょう。
1. 日本の公的年金制度は国民年金と厚生年金の「2階建て」構造
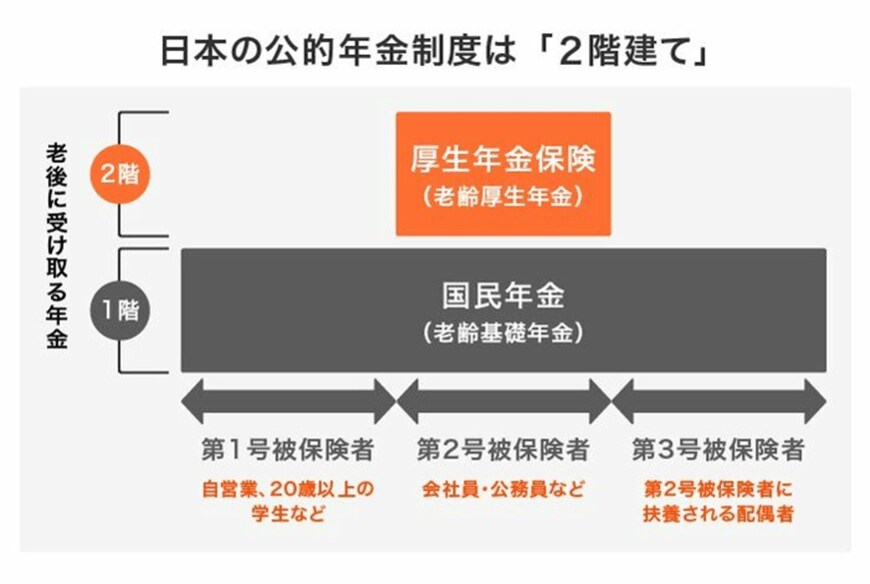
日本の公的年金制度は「2階建て構造」と呼ばれています。
20~60歳未満の国内に住むすべての人が加入する「国民年金」を1階部分、会社員や公務員などが加入する「厚生年金」を2階部分とする構造です。
1.1 1階部分:国民年金
- 第1号被保険者:自営・20歳以上の学生など
- 第2号被保険者:会社員・公務員など
- 第3号被保険者:第2号被保険者に扶養される配偶者
1.2 2階部分:厚生年金
- 厚生年金保険に加入している会社や官公庁などの適用事業所に一定時間勤務する70歳未満の方
国民年金の保険料は全加入者で一律です。そのため、全期間(480カ月=40年)のうち、どのくらい未納や免除したかなどの納付状況によって受給額に個人差が生じます。
一方、厚生年金は加入期間に加えて、現役時代の給与や賞与などの収入により保険料が計算されます。その計算で将来の年金額が変わるため、厚生年金のほうが個人によってバラツキが見られる傾向があるのです。
2. 【厚生年金】現在のシニアが受給している平均月額はいくら?
それでは、いまのシニア世代の厚生年金の平均年金月額はいくらなのでしょうか。
厚生労働省の「令和3年度 厚生年金保険・国民年金事業の概況」で確認していきましょう。
2.1 【厚生年金】男性・女性別の平均年金月額

- 〈男性〉平均年金月額:16万3380円
- 〈女性〉平均年金月額:10万4686円
※国民年金部分を含む
2021年時点での、平均厚生年金受給月額の男女差は約6万円です。
女性の場合は男性に比べて育児や子育て、介護などで働き方が変わる機会が比較的多く、男性に比べて短時間労働が増え、賃金が低くなる傾向にあります。
その結果、これほどの男女差が生じると考えられるでしょう。
とはいえ、近年、男女間での働き方の違いはなくなりつつあります。
たとえば共働き家庭が増えたり、男性の育休制度も整えられたりなど、家族のライフスタイルは変わってきています。今の現役世代は、この傾向からの変化も考えられるでしょう。
2.2 【厚生年金】男女合計の平均年金月額(1万円刻みで確認)

<全体>平均年金月額:14万3965円
- 1万円未満:9万9642人
- 1万円以上~2万円未満 :2万1099人
- 2万円以上~3万円未満 :5万6394人
- 3万円以上~4万円未満 :10万364人
- 4万円以上~5万円未満 :11万1076人
- 5万円以上~6万円未満 :16万3877人
- 6万円以上~7万円未満 :41万6310人
- 7万円以上~8万円未満 :70万7600人
- 8万円以上~9万円未満 :93万7890人
- 9万円以上~10万円未満 :113万5527人
- 10万円以上~11万円未満 :113万5983人
- 11万円以上~12万円未満 :103万7483人
- 12万円以上~13万円未満 :94万5237人
- 13万円以上~14万円未満 :91万8753人
- 14万円以上~15万円未満 :93万9100人
- 15万円以上~16万円未満 :97万1605人
- 16万円以上~17万円未満 :101万5909人
- 17万円以上~18万円未満 :104万2396人
- 18万円以上~19万円未満 :100万5506人
- 19万円以上~20万円未満 :91万7100人
- 20万円以上~21万円未満 :77万5394人
- 21万円以上~22万円未満 :59万3908人
- 22万円以上~23万円未満 :40万9231人
- 23万円以上~24万円未満 :27万4250人
- 24万円以上~25万円未満 :18万1775人
- 25万円以上~26万円未満 :11万4222人
- 26万円以上~27万円未満 :6万8976人
- 27万円以上~28万円未満 :3万9784人
- 28万円以上~29万円未満 :1万9866人
- 29万円以上~30万円未満 :9372人
- 30万円以上~ :1万4816人
※国民年金部分を含む
男女全体の厚生年金平均月額は14万3965円でした。ただし男女差があり、女性だけでみると約9%でした。
先述した通り、厚生年金の場合は現役時代の年収や、厚生年金に加入していた期間の長さが老後の年金額が影響し、大きな差が生まれているとわかります。
女性で「厚生年金の月額が15万円」というのは少数派といえるでしょう。
しかし額面では15万円を超えていても、手取りはそれより下回ってしまいます。
3. 【厚生年金】年金からの天引きを「年金振込通知書」で確認しよう
年金から天引きされるものは、受給開始後の毎年6月に郵送される「年金振込通知書」で確認できます。
天引きされる内容や金額は、居住地や所得によって異なるため、注意が必要です。
今回は東京都八王子市に住む女性(76歳)の例を挙げてみていきます。
3.1 税金
厚生年金が月額15万円の場合、年間収入は180万円と逆算できます。
収入が年金のみの場合は、そこから所得税として4623円、住民税として1万6500円が天引きされる形です。
3.2 介護保険料
年金年額が18万円以上の場合、介護保険料が年金から天引きされます。八王子市の、年金収入が180万円の方の介護保険料は年額7万9400円です。
3.3 健康保険料
年金から天引きされる健康保険料は、加入している制度が「国民健康保険」か「後期高齢者医療制度」かで変わります。
今回の事例の女性は76歳なので、後期高齢者医療制度の保険料が天引きされます。東京都後期高齢者医療広域連合の所得割率と均等割額を用いて計算すると、保険料は年間約4万8800円です。
なお、10月からは介護保険料等の特別徴収額が変更されます。年金の振込額が変更となる方には「年金振込通知書」が順次送付される予定です。
4. 【厚生年金】額面15万円、でも振込額は…?
天引きされる税金や保険料を合計すると、年間で約15万円でした。
- 180万円-15万円=165万円
額面では15万円と表記されていたとしても、毎月、税金や保険料などで12万5000円が天引きされ、手取り月額は13万8000円となります。
※あくまでも概算です。また天引きの金額は年度途中に決定されるため、1年を通して同じ手取り金額になるとは限りません。
額面通り15万円もらえると思っていたら、予想外に天引きされていて落胆してしまったかもしれませんね。
ねんきん定期便やねんきんネットで将来の試算をされる方もいると思います。そのときも額面ではなく「手取り額」で老後資金対策を考えましょう。
5. 年金受給額が少ない場合の対処方法
4/4

miya227/shutterstock.com
年金の平均受給額や年金から天引きされるものについてお話をしましたが、皆さんが知らないうちに色々なものから引かれています。
年金受給額はあまり多くないのが現状であり、年金だけを頼りに老後生活を送ることは中々難しいことがわかりました。
年金以外にも収入源を確保しながらコツコツ準備をすることが、老後生活を豊かに過ごすポイント。
では、そんな準備方法はどんなものがあるのでしょうか。
代表的な方法として、身近なものでは貯金が挙げられます。
そのほかには、NISAやiDeCoなどの非課税制度を使って資産運用する方法も最近では身近になりつつあるでしょう。
世の中にはたくさんの方法がありますが、どんな方法にもメリット・デメリットは必ず存在します。一切のリスクなしでお金が増える方法は基本的にはありません。
どんな方法を選択するにしても、それぞれのメリット・デメリット、そして利益が生まれる仕組みをしっかりと把握することが必要です。
まずは、自分に使える制度やどんな方法があるかを調べてみましょう。
6. 情報を正しく読み取って自分のケースを理解しよう
今回は年金の仕組みや平均受給額、そして年金から天引きされる内容などについてお話をしてきましたが、意外と知らなかったことも多いのではないかと思います。
お金について不安になったとしても、デリケートな話題ゆえに周りの方々には聞きにくいもの。今はインターネットの普及により色々なところから情報収集をすることができますが、間違った情報もあるため注意が必要です。
この記事を読んで、老後生活への不安を少しでも軽くしてもらえていたら幸いです。


参考資料
- 日本年金機構「国民年金・厚生年金保険 被保険者のしおり」
- 厚生労働省「日本の公的年金は『2階建て』」
- 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
- 東京都後期高齢者医療広域連合「保険料の算定方法」
- 八王子市「令和3年度(2021年度)から令和5年度(2023年度)の介護保険料(所得段階)」
- 日本年金機構「年金振込通知書」
- 日本年金機構「令和4年10月の年金の振込にかかる年金振込通知書を送付しています」
長井 祐人


